9月的宁德时代,正在经历一场久违的“失宠”。
先是理想汽车出资26.5亿元增资欣旺达动力,成为其第二大股东,理想新一代MEGA的电池供应商悄然换成自研5C三元电池;然后是小鹏G9上市,何小鹏直言“今年开始小鹏电池都自己干” ,并特意补充:不是电芯,而是把电池包、BMS和系统定义握回自己手里。
小米、蔚来、广汽、上汽等车企,也都在以自研、合资或引入二供的方式,拆解对宁德时代的单一依赖。车企“去宁化”,一时成为全社会关注的热搜话题,宁德时代的股价上也跌贯整个9月。至9月28日收盘,其A股股价报291.99元人民币,较5月7日的年内高点已回撤超过35%,A+H股总市值较高点蒸发超过7000亿元人民币。
但车企“去宁化”,恐怕还不是宁德时代真正的“危机”,其更大挑战还在另一场更深、更长、也更可能改写命运,但也正变得更重要与更迫切的战争里。
01 2030,国家划下的线
9月28日,工信部、国家发展改革委、交通运输部、商务部、市场监管总局、国家能源局、国家铁路局七部门联合印发《新型电池产业发展“十五五”规划》。
规划提出,到2030年,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到1.5万次,头部企业产品缺陷率达到PPB(十亿分率)级别;同时以锂电池为主,推动钠电池、液流电池等协同发展,支持龙头企业兼并重组,发展先进电极材料、新型电解质和高端制造设备。
这意味着,在高能量密度动力电池这一制高点上,全固态已被明确列为必须拿下的阵地。
过去,固态电池的时间表多由企业各自喊出。如今,“2030 年初步规模化” 以国家规划的形式落定,也成为宁德时代、比亚迪、卫蓝、清陶、赣锋等企业扩产与技术验收的共同坐标。
对宁德时代而言,这条线的分量格外重。
2011年成立的宁德时代,2017年动力电池装机量首次登顶全球,此后再未让出。今年上半年,公司营收2769.17亿元,同比增长54.8%;归母净利润432.84亿元,同比增长41.98%,折合每天净赚约2.4亿元;1至5月动力电池全球市占率更是高达40.2%。
这份成绩单的底座,是先发优势与近乎偏执的研发所支撑的技术引领。
宁德时代既踩中了新能源汽车的风口,也把一次次单点创新快速沉淀为系统能力,成为了全球动力电池技术的引领人:CTP技术重构电池包结构,麒麟电池把体积利用率推向新高,神行电池让磷酸铁锂跨入超充时代。仅今年上半年,公司研发费用就高达113.77亿元。到2026年6月30日,其拥有及申请的国内外专利已达60319项。
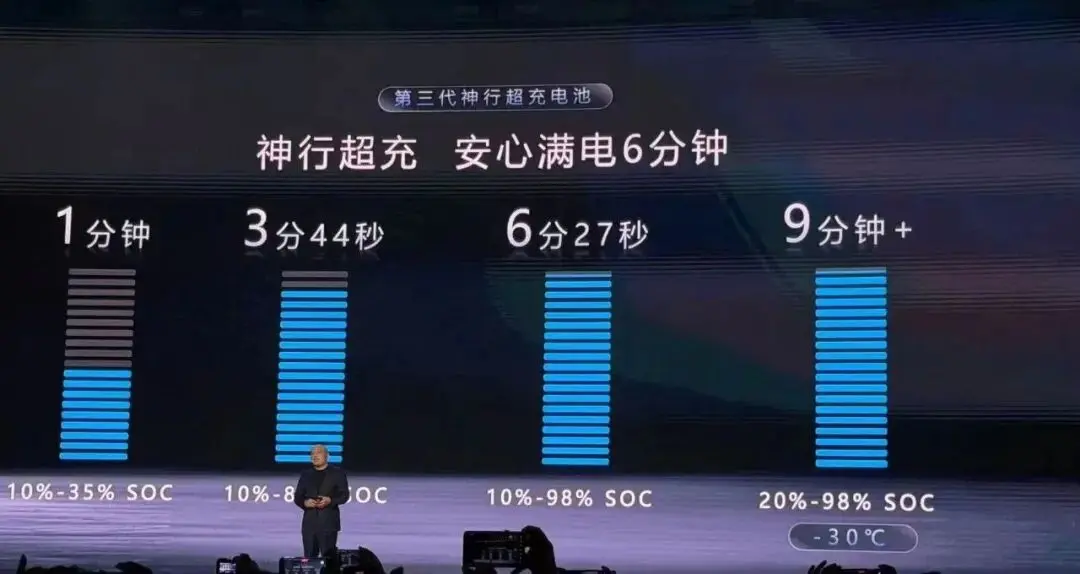
今年4月的超级科技日上,它更一口气发布第三代神行、第三代麒麟、麒麟凝聚态、第二代骁遥和钠新电池。第三代神行峰值充电倍率达15C,常温下从10%充电至35%需1分钟,从10%充电至80%需3分44秒,从10%充电至98%需6分27秒;麒麟凝聚态电芯能量密度达350Wh/kg,相关技术更已在4吨级商用飞机上完成首飞验证。
这种高高的技术壁垒,是宁德时代最难被复制和超越的护城河。但问题也恰恰在这里:宁德时代的这些护城河,大多修建在液态锂电池的地基上。
全固态一旦跨过产业化临界点,材料、界面、设备、工艺和质控体系都要重建,旧的专利、产线与经验不会失效,却也无法原样平移。
2030年,是新一轮排位赛的交卷时间,宁德时代必须把过去的领先,重新证明一遍。
02 所有人,都重新起跑
所谓固态电池,核心是把传统锂电池中的液态电解液换成固态电解质。
液态电池里的锂离子像在水中游泳,固态电池里的锂离子则要在固体材料的“隧道”中穿行。拿掉易燃的液体,安全性大幅提升,也为金属锂负极和高容量正极打开空间。行业普遍认为,全固态电池能量密度有望达到400至500Wh/kg,而液态锂电池的天花板约在300Wh/kg。
优势诱人,挑战也同样巨大。
首先是技术难度高,正负极和铜铝集流体的压实密度差异很大,高压之下极易错位、界面失效,实验室做得出样品,也未必能适配量产,包括材料选择也都有各种利弊需要取舍权衡:硫化物离子电导率高,却怕水、制造环境苛刻;氧化物相对稳定,却硬而脆;聚合物容易加工,常温导电能力又偏弱。
然后是成本受不起。今年4月,日产汽车在其横滨工厂的试产线上完成了由23层电芯组成的车用全固态电池原型测试,多项性能参数超越现行液态锂电池,但其内部估算,按目前试制品做成电池包,单车电池成本可能超过1亿日元约430万人民币。
因为这两大拦路虎,最近几年,固态电池的新闻从未间断,但真正的固态电池依然停留在实验室。固态也分全固态和半固态,按曾毓群的定义,只有常温常压下电解质完全为固态,才称得上全固态,而半固态则保留部分液体,能兼容现有材料和产线。
目前,所谓投入使用的固态电池,基本都是半固态,如卫蓝为蔚来提供的150千瓦时电池包、清陶配套上汽智己的产品,都属于这条过渡路线。全固态则要同时跨过固-固界面(固相与固相形成的界面)和全新制造工艺两道坎,难度高出一个量级。
但技术本身就是为了破解难度而生的,固态电池的优点注定它会成为更终极的形态,全球科研与产业界对其的争夺也早已开始。
2011年,东京工业大学菅野了次团队开发出离子电导率可比肩液态电解液的硫化物电解质,日本由此领跑:丰田手握1300多项相关专利,联手出光兴产攻关硫化物电解质、联手住友金属矿山开发正极,目标2027至2028年推出搭载车型;日产已完成23层电芯的车规尺寸原型验证,计划2028财年小规模投放。
韩国三星SDI瞄准2027年量产;美国则走创业公司与车企结盟之路,专注固态电池的明星创业团队QuantumScape背靠大众,Solid Power则牵手宝马。
中国同样不是从零起步。中科院物理所自上世纪70年代起开展固体离子学研究,后来孵化出卫蓝新能源;清华大学南策文院士团队孵化出清陶能源。2024年,中国全固态电池产学研协同创新平台成立,攻关从各自为战走向联合作战。
如今,中国已形成三股固态电池的核心力量:
一是宁德时代、比亚迪、国轩高科、亿纬锂能等电池巨头的传统阵营。其中,比亚迪坪山硫化物中试线已投产,国轩发布了350Wh/kg的金石全固态电池;
二是亲自下场的车企,广汽中试线已投产,上汽把2027年作为量产目标,奇瑞建设0.5GWh中试线;
三是卫蓝、清陶、赣锋等新势力。今年8月,《科技日报》还报道,青岛中科源本新能源自主研发的硫化物全固态电池包成功搭载测试车辆,并在实际道路工况下完成验证。这是国内首次公开报道的硫化物全固态电池装车运行实例。
对宁德时代来说,危险首先在于对手的身份变了。过去它面对的是电池同行,如今其对手可能变成电池材料商、车企、科研院所,甚至一个默默无闻的创业公司,就可能凭借一项关键电解质或界面技术切入产业核心,掀翻它的桌子。
更危险的是,比赛规则也变了。液态时代拼规模,宁德时代的巨型产能、供应链和良率是压倒性优势;全固态导入初期产品昂贵、产量有限,往往先进入高端车、低空飞行器和机器人,性能重于成本,规模优势难以立刻兑现。后来者不必一口吃掉宁德时代的全部产能,只要率先拿下一款标杆车型,就可能抢到下一代技术的定义权。
一句话总结就是,固态电池不是加时赛,而是重新开局,大家一起重新起跑。
宁德时代的优势不会自然平移到新的赛场,甚至还可能被昨天的成功所累,而新的对手则有可能横空出世,异军突起,掀翻既有的格局
03 宁德时代要守的,不只是份额
面对这场赛跑,宁德时代的公开姿态一向冷静,甚至可以说是全行业最冷静的一家。
2024年,宁德时代首席科学家吴凯以1至9级衡量成熟度,称公司全固态电池处于4级,目标2027年达到7至8级、实现小批量生产;同年,曾毓群直言固态电池“商品化还很远”。2025年,他还公开批评一些企业过度宣传技术成熟度,误导公众和投资者。
今年5月接受《财经》专访时,被问及2030年前能否大规模商业化,曾毓群先反问“大规模商业化怎么定义”;当标准被设定为装车百万辆,他的回答是“可能性很小”,因为要达到百万级,车必须足够便宜,性能与成本都有难关。
他还强调,技术突破是“事件驱动”而非“时间驱动”,创新没法排进日程表。6月23日的夏季达沃斯论坛上,他再次给出判断:全固态电池仍处于技术成熟度第4级,仅完成实验室原理验证;公司计划2027年小批量生产,真正批量化还需3至5年。
这是一个做过全球最大规模电池制造的人,对“量产”二字的敬畏:样品可以挑最好的一颗,规模化应用的汽车电池却必须让成千上万颗电芯在十几年里稳定工作。
但冷静不等于缺席。宁德时代已以硫化物为全固态主攻方向,以凝聚态电池作为过渡,用液态迭代守住基本盘,用凝聚态探路,把全固态的大规模量产押在工艺与成本真正跑通之后。
这种节奏自有道理。宁德时代握有全行业最庞大的液态电池产能,过早放大固态预期,既伤现有产能价值,也会透支产业信心;上半年602亿元的经营现金流,也给了它“等得起”的底气。而且,即便是重新开跑,它也握有诸多既有优势:固态终究拼的是工程化与制造,规划提出的PPB级缺陷率,恰是它积累最深的长板;规划支持兼并重组,也给了它通过投资、并购补齐材料与工艺拼图的机会,初创公司可能凭借技术改变行业,也更有可能被宁德时代收编。
但在固态电池的战场,宁德时代要赢下比赛的时间和形势都已十分紧迫。
如今,距离宁德时代自己定下的2027年小批量目标只剩一年多,距离国家划定的2030年节点只剩四年。这意味着,2027至2030年将是全固态从“造得出”走向“造得起”的决胜期。
产业史上,技术代际切换往往是领先者最脆弱的时刻,旧体系越成功,转身越沉重。
第一重风险,是高端技术标签。如果别人率先把全固态电池装进可销售、可持续交付的汽车,宁德时代未必会失去总份额,但其品牌价值,高端市场的溢价能力却可能被削弱。
第二重风险,是产业话语权。全固态电池需要电芯与底盘、热管理、压力控制和整车安全深度协同,车企会更有动力收回定义权,这与眼下的“去宁化”恰好同向叠加。宁德时代即便仍是供应商,也可能从主导整套方案变成联合开发的一方,进而失去产业链上的主导地位。
第三重风险,是资产切换。液态产能不是包袱,未来很长时间仍会赚钱;但全固态需要新的电解质、干法工艺、成膜与压制设备以及检测标准。转得太早,不成熟的技术会吞噬利润;转得太晚,今天最强的产能壁垒又会变成转身成本。
当然,2030年固态初步规模化不等于液态电池退场,磷酸铁锂、钠电、液流电池仍将各守其位,产品线最宽、资金最厚的宁德时代,反而最有条件多线下注。
但这冲淡不了紧迫性。“去宁化”是供应链再议价,丢了一个客户还能从别处补回;全固态是技术代际之战,一旦错过标准形成和首批规模应用的窗口,再大的旧产能也买不回时间。
到2030年,市场检验的将不只是宁德时代能否保住全球第一,更是下一代电池的材料体系、制造标准和产品边界,是否仍由它参与定义。车企出走,争的是眼下这一场的利润;固态电池,决定的是接下来那场的座次。这,才是宁德时代更紧迫也更重要的战争。
受《新型电池产业发展“十五五”规划》公布影响,9月29日A股开盘后,诸多动力电池股应声大涨,国轩高科等更强势涨停,但宁德时代依然延续下跌走势并跌破290元关口,显示市场正在宁德时代与其电池企业之间重新投票。
它必须尽快用足够的事实让市场有足够的理由去相信,下一代电池的铁王座,依然会属于它,其公司价值底座与空间才有可能被再次夯实。
本文来自微信公众号 “华商韬略”(ID:hstl8888),作者:华商韬略,36氪经授权发布。