1981年的惠州,一家名叫TTK的小工厂开始生产磁带。彼时,全球磁带正加速进入大众消费市场,索尼Walkman播放器风靡世界,街头的年轻人们戴着耳机,把音乐装进口袋。
四十五年过去,磁带消失了,CD也消失了,MP3播放器也淡出主流。一代又一代产品随着技术更替涌现,又如潮水般退去。TCL也从磁带、电话、电视起步,逐步将产品版图拓展到空调、冰箱、洗衣机等家庭全场景,同时从终端向产业上游延伸,从半导体显示一路走到了新能源光伏,并在AI时代进一步向基础设施层延伸。
这条向产业上游延伸的路径,始终与终端业务并行。2019年重组后,TCL实业继续深耕智能终端,TCL科技则向半导体显示、新能源光伏和半导体材料等上游环节深入。
2025年,TCL电视全球出货量达到3040万台,位居全球第二;在白电领域,TCL空调全球出口位居前二,TCL智家冰箱已连续17年全球出口第���,空调、冰箱、洗衣机等产品共同构成其家庭全场景业务的基本盘。与此同时,TCL科技已成长为年营收超过1800亿元的科技产业集团。
TCL形成了一种在全球科技企业中并不常见的产业结构:一端通过终端品牌连接消费者,另一端深入技术和资本密集的产业链上游。
韩国经济学家李根长期研究韩国、中国等东亚后发经济体与企业的技术追赶。他将后发企业的追赶路径概括为路径跟随、阶段跳跃和路径创造三种模式。
用这一框架来观察TCL的45年,可以看到一条清晰的能力迁移路径:先沿成熟路线完成追赶,随后探索差异化技术路径,再将积累的制造与组织能力延伸至新的产业。
今天,TCL的版图横跨智能终端、半导体显示、新能源光伏及半导体材料,看似跨度很大,能力演进却有迹可循。在终端领域,竞争力来自产品定义、用户洞察和品牌建设;进入上游核心技术领域后,则要具备技术路线选择、精密工艺、工程管理、资本配置和周期判断等多方面能力。两类能力形态不同,却共同决定企业能否在产业链中建立不可替代的位置。
理解TCL如何在智能终端基本盘之上持续深入关键上游环节,也就能理解中国科技企业如何在多轮技术更替中调整自身坐标,并为下一轮产业变革积累主动权。
从一台电视到一块屏,向上游攀登
2004年前后,统治电视产业数十年的CRT开始让位于LCD。
屏幕变薄,尺寸变大,电视由显像管时代进入平板时代。产品形态改变的同时,产业价值也开始向液晶面板集中。一块屏,越来越直接地影响着整机的成本、供给和迭代节奏。
过去,中国彩电企业可以依靠整机制造、渠道和成本效率完成追赶。LCD的普及则将竞争门槛继续推向产业链上游,资金、工艺和良率开始决定企业在新一轮技术周期中的位置。
TCL选择继续向上走。
2007年,TCL开始筹建液晶模组工厂,为进入面板制造积累技术和团队。2009年,在李东生推动下,TCL创立TCL华星,并投建首条8.5代液晶面板生产线t1。项目总投资245亿元,是当时深圳建市以来投资规模最大的工业项目。
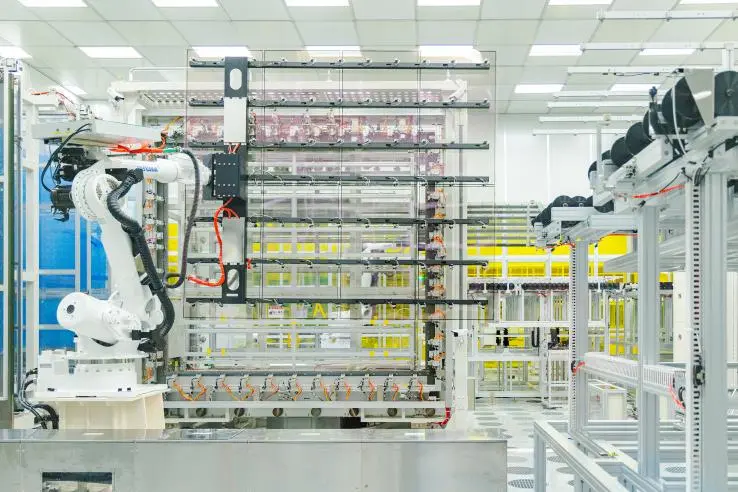
从采购面板到建设面板产线——这是一个极其冒险的决定,因为跨度远远超过一次产品线扩张。
终端业务靠近消费者,竞争围绕产品体验、品牌与快速迭代。面板制造则背负巨额固定资产和漫长的折旧周期,产线开出后,折旧不会因为需求转弱而暂停,良率和产能利用率直接影响盈利。一次技术路线选择,也可能锁定未来数年的成本结构。
这次跨越要求TCL重新建立资本配置、研发组织和人才体系,也开始改变它作为一家终端企业的能力边界。
2010年,t1产线开工,并于次年投产。TCL华星首先沿着成熟的LCD路线完成追赶,把产品稳定地大规模制造出来。规模、良率和工程效率,就是进入全球面板产业的第一张门票。
t1投产后,TCL华星围绕HVA等液晶显示技术持续推进工艺和产品迭代,进一步改善大尺寸面板的对比度和透过率。此后,其布局又逐步延伸至FMM OLED和MLED等新型显示领域。TCL由此从补齐面板产能,走向更高附加值的产品竞争。
然而,显示产业不会停留在一个技术周期里。当中国大陆厂商逐渐在LCD领域站稳脚跟,OLED已经成为下一轮竞争的焦点。
进入LCD解决了“有没有屏”的问题,TCL随即面对新的选择:继续沿着领先厂商已经成熟的路线追赶,还是探索一条能够形成差异的技术路径?
TCL华星把长期投入押在了印刷OLED上。
当时,FMM蒸镀已经成为中小尺寸OLED的主流工艺,领先企业在设备、材料和量产经验上积累多年。印刷OLED采用另一套制造思路,将溶液化的发光材料按照像素位置沉积到基板上,无需使用精细金属掩膜版,也能减少对昂贵真空蒸镀设备的依赖。其OLED发光材料利用率可达90%以上,在设备投入和材料成本上具备潜在的优势。
据Omdia测算,以16.3英寸笔记本OLED面板模组为例,在相应量产条件下,印刷工艺的总制造成本可比传统FMM工艺低约30%至35%。
从成本模型走向稳定量产,中间还隔着材料寿命、成膜均匀性和良率等多重门槛。选择这条尚未成熟的路线,也意味着投入将长期先于商业回报。样品能否点亮只是第一步,更漫长的工作,是让每一块面板保持一致,并把成本降到客户能够接受的区间。
这条路,TCL华星走了十余年。
2019年,公司在SID Display Week展出31英寸4K印刷OLED样品。2024年11月,首款21.6英寸4K印刷OLED专业显示屏实现量产,率先进入医疗等对显示精度要求较高的专业场景。
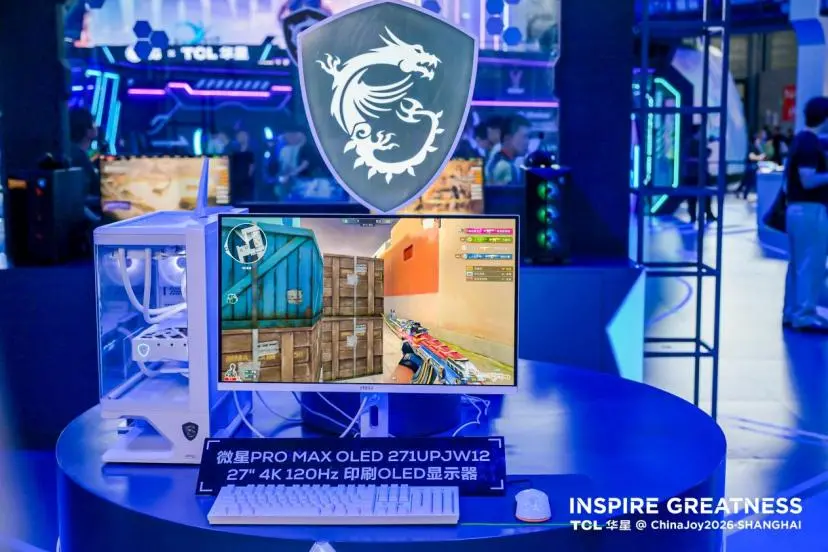
2026年8月,TCL华星与微星联合推出27英寸4K 120Hz印刷OLED桌面显示器,印刷OLED由专业显示进一步进入主流消费市场。9月,TCL华星印刷OLED技术在IFA 2026期间举行的全球产品技术创新大奖评选中,获得“OLED显示解决方案金奖”。
最近,TCL华星CEO赵军表示,印刷OLED的良率和成本已达到成熟量产标准,能够满足头部客户的量产要求。全球首条G8.6代印刷OLED生产线t8也已完成主体封顶,预计于2027年第四季度实现量产。
当一项技术从样品走向高世代产线,竞争随之进入新的阶段。
稳定的良率和持续的客户订单,决定着印刷OLED能否真正建立规模优势,也决定着这条非共识路线最终能够走多远。这是TCL在产业坐标上的第一次位移:从终端品牌商进入核心上游制造,再从成熟LCD路线的追赶走向下一代显示技术的长期探索。
但问题是,由此形成的高科技研发、重资产投入和长周期管理能力,还能否继续跨越显示产业的边界?
从一块屏到一片硅,制造能力跨过产业边界
如果说建设面板产线,让TCL第一次从终端进入产业链上游,那么2020年参与中环混改,则把这套能力带进了一个产品形态完全不同的行业。
2020年,TCL科技通过混改收购天津中环集团。TCL带来的,是在显示产业反复验证过的大型项目管理与规模制造方法,而当时中环拥有的,则是数十年的光伏晶体生长、光伏硅片切割和半导体材料技术。
屏幕与硅片看上去相去甚远,制造它们的工厂却面临相似的经营限制。两者都需要持续的资本投入和工艺积累。一旦选定技术路线,未来数年的成本结构也会随之确定。良率、产能利用率和单位成本,都将持续影响企业的盈利能力。
TCL中环要做的,是把已有的技术优势进一步转化为产业优势。210大尺寸硅片,正是其中最具代表性的起点。
2019年,中环率先推出G12(210毫米)硅片。这项技术在TCL入主前已经启动,也构成中环最重要的技术底盘之一。混改完成后,中环继续推动210路线的规模化生产,并带动设备、电池和组件等上下游环节加快适配。
据TCL科技2026年半年报,上半年TCL中环硅片出货量达到53.9GW,硅片全球综合市占率保持第一,G12硅片市占率同样位居全球第一。210路线帮助中环建立了规模优势,也逐渐从差异化选择变成一种行业共识。
当越来越多厂商进入大尺寸硅片,尺寸本身带来的领先窗口随之收窄。竞争继续向薄片化、良率和单位成本深入,TCL中环也需要寻找硅片之外的技术支点。
于是,TCL中环进一步把竞争从硅片延伸到电池,并以BC技术带动下游补链。
BC将正负电极全部移至电池背面,消除正面栅线遮光,为转换效率和外观设计打开新的空间。但随之而来的技术代价是,背面结构更加复杂,对图形化精度、工艺稳定性和量产良率提出了更高要求。
这使BC的竞争天然带有三重门槛——专利划定技术边界,工艺决定制造成本,产能与渠道则决定一项技术能否形成规模回报。
在工艺方面,TCL中环选择印刷光刻路线,用印刷方式完成高精度图形化,省去传统光刻所需的掩膜版。据TCL官方披露,该工艺可将生产步骤减少约50%,在保持高精度的同时降低成本。
事实上,这更接近一次工程化的重构,它将精密制造中的图形化与制程控制方法,按照光伏产业对节拍和成本的要求重新适配。
在专利方面,2026年2月,TCL中环旗下Maxeon与爱旭股份达成专利许可协议,授权范围覆盖美国以外市场,许可费总额16.5亿元。这是中国光伏行业迄今金额最高的专利授权交易之一,也标志着TCL中环在BC技术领域的专利积累开始产生实际回报。
但专利与工艺储备还需要大规模产能承接。2026年7月完成一道新能源控股权交割后,TCL中环电池和组件产能分别达到20GW和50GW,补上了此前相对薄弱的电池环节。
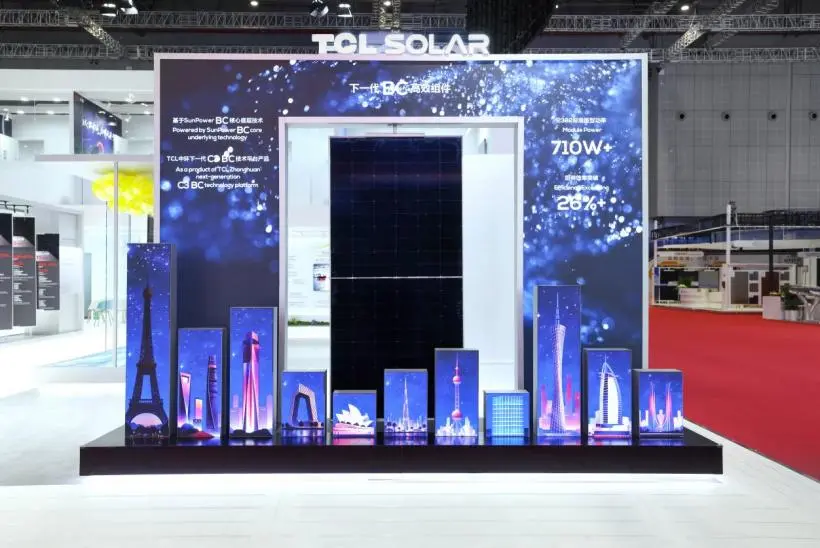
公司随后计划投入26亿元,将现有20GW电池产能和25GW组件产能升级至BC路线。按照规划,相关产线将从2026年三季度末起陆续投产,并于2027年一季度末完成改造。
对于光伏和半导体两个产业而言,更深一层的连接来自材料本身。光伏硅片与半导体硅片都从单晶生长开始,在切片等前端环节也有相通的工艺基础。中环2019年推出210硅片时,便借鉴了此前积累的12英寸半导体大直径晶体生长技术。
而TCL中环在光伏硅片上积累的,是一套在成本极度敏感、周期剧烈波动的产业中被反复锤炼出来的大规模制造能力和成本控制经验。这套经验与原有的半导体材料技术结合,为12英寸硅片扩大生产规模、提升制造效率提供了依托。
如今,TCL中环控股子公司中环领先正在推进12英寸半导体硅片扩产,其规划总产能将提升至210万片/月,重点面向逻辑和存储芯片。AI及算力需求增长,也为其带来了新的增量空间。
跨产业迁移依靠能力的重新组合。TCL的独特之处,就在于它能让已经形成的能力不断进入新的产业。半导体显示产业积累的大型项目管理和规模制造方法,进入TCL中环后与其晶体生长、硅片切割技术结合,推动210路线加快规模化,也支撑其在BC电池与12英寸半导体硅片等领域继续深入。
从一块屏到一片硅,TCL的每一次产业延伸,都建立在前一阶段积累的工程与制造能力之上,并通过与新领域的既有技术相结合,为下一步发展创造条件。
当AI同时推高芯片与电力需求,这些分布在不同产业中的能力,又开始显现出新的组合价值。
重新定价TCL:AI时代的产业新坐标
AI正在改变人们理解TCL的方式。
2026年3月,英伟达CEO黄仁勋将AI产业拆解为自下而上的五层结构:能源、芯片、基础设施、模型、应用。在他的判断中,每一个成功的AI应用,都会拉动下方各层的需求,直至支撑它运行的电力供应。
这一模型,也为理解TCL过去十余年的投入提供了新的视角。四十五年来,TCL一端始终通过终端产品连接消费者,另一端则逐步进入显示、光伏和半导体材料等上游产业。
AI应用快速增长,需求开始沿着产业链向芯片、通信和能源传导。曾经为做好一块屏、造好一片硅而积累的能力,开始拥有超出原有市场的用途。
最底层的变化,来自能源。
算力集群持续扩张,数据中心的电力需求随之增长。国际能源署在2025年《能源与AI》报告的基准情景中预计,2024年至2030年,全球数据中心新增用电需求中,接近一半将由可再生能源满足,风电和光伏是其中的重要增量来源。TCL中环的光伏业务开始与AI基础设施建立起新的需求联系。
AI带来的新增电力需求,也提高了市场对低成本清洁能源的关注。TCL华星也正在探索钙钛矿技术,印刷OLED研发中积累的溶液调控与大面积均匀成膜经验,可以为钙钛矿电池的部分工艺开发提供基础。原本用于显示制造的工艺经验,开始向下一代光伏技术延伸。
再向上一层,AI正在同时改变芯片需求与芯片制造方式。
AI服务器拉动逻辑与存储芯片增长,为中环领先正在扩产的12英寸半导体硅片拓宽了市场空间。AI应用规模持续扩大,也会把需求进一步传导至芯片上游材料。
与此同时,随着制程微缩的难度和成本不断上升,先进封装在芯片性能竞争中的分量随之加重。Chiplet需要在有限空间内连接多颗芯粒,对封装基板的布线精度和稳定性提出了更高的要求。玻璃凭借较高的尺寸稳定性和精密布线潜力,逐渐成为先进封装基板的新材料方向。
而在大面积玻璃上完成高精度加工,恰恰是TCL华星在高世代产线上积累多年的看家本领。围绕玻璃处理和薄膜加工形成的经验,为它进入先进封装提供了技术起点,研发也进一步深入到玻璃通孔填铜等关键环节。
TCL科技2026年半年报显示,公司已组建专业团队,与目标客户开展联合攻关,计划于下半年展示相关样品,并启动中试研发平台筹建。从显示面板到封装基板,一块玻璃承担的功能发生了变化,围绕它积累的工艺也开始进入新的产业分工。
在基础设施层,算力集群还需要解决连接问题。
成千上万颗芯片协同工作,需要在节点之间持续交换数据。带宽能否跟上、传输消耗多少电力,都会影响整套系统的计算效率。高速光通信已经成为AI硬件升级的重要方向。
2026年,TCL华星完成对福建兆元光电的收购,进一步拓展上游LED芯片布局。按照赵军介绍的规划,公司将从磷化铟激光芯片切入,待技术成熟后拓展光器件,再根据市场与客户需求评估进入高速光模块。
这一路径延续了TCL熟悉的扩张方式:先在芯片环节建立产品和制造能力,再沿着产业链逐步向器件及模块延伸。TCL华星也希望借此把已有的制造经验与新引入的技术能力结合起来,拓展在光电芯片领域的布局。
回到“五层结构”的应用层,恰好是TCL进入时间最早的领域。
从磁带、电话机和彩电起步,TCL用四十余年建立了一张覆盖千家万户的品牌与渠道网络,并逐步将产品线拓展至家庭全场景。这张网络也反映在全球市场:2025年TCL电视出货量居全球前二,TCL Mini LED电视出货量全球第一;TCL电视在20多个海外国家市占率进入前三,其中澳大利亚、阿根廷第一,法国、瑞典、巴西第二,美国、加拿大、西班牙、韩国第三。
AI的进入,让不同终端之间的底层技术开始产生更深的联系。自研TSR AI光色同控芯片用于电视画质调校;伏羲AI大模型已接入电视、空调、冰箱、洗衣机和智能门锁;灵控系统3.0则将传统电视的层级菜单改为类似手机的模块化卡片界面。
更具想象力的是AR智能眼镜——旗下雷鸟创新在2026年上半年,以24.8%的全球市场份额连续第五个季度位居AR眼镜出货量第一,同期在中国智能眼镜市场首次取得销量第一。从手机到AR眼镜,TCL正在把终端能力延伸至新的设备形态。
这些动作表明,TCL正在尝试让AI系统能力在不同终端之间复用。算力、模型和芯片的进步,最终都要通过屏幕、语音和传感器等界面,转化为用户能够感知的体验。TCL既能通过电视、手机、家电和智能眼镜理解需求变化,也能从显示、半导体材料和精密制造环节参与技术实现。终端应用与上游制造并行的“双轮”产业结构,在AI时代呈现出一种独特的价值协同效应。
TCL积累的“全尺寸、全技术、全场景”屏宇宙生态,也有了更具体的应用价值:屏幕仍然承担人与机器之间的视觉连接,只是它正在从客厅里的电视,延伸至手中的手机和佩戴在眼前的AR眼镜。
这些布局横跨多个产业,进入方式却始终保持着一致性:从已有工艺和制造经验出发,向技术相通、需求逐渐明确的相邻领域延伸。
贝恩公司顾问合伙人克里斯·祖克在《从核心扩张》中提出,企业可以从自身最擅长的业务出发,有步骤地进入相邻领域,让已有优势成为新增长的起点。这种扩张既需要选择方向,也需要把握推进的节奏。
从这个视角看,TCL在AI新基建中的布局,可以概括为四项原则:技术同源、客户牵引、小步验证、分阶段投入。更直接地说,就是关键技术验证不缺席,产业尚未成熟时控制投入,商业化窗口出现后具备快速工程化和规模交付的能力。
这正是TCL值得被重估的地方。过去为做好一块屏、造好一片硅而积累的技术,开始拥有更广阔的市场。AI将新的问题带到制造端,也让这家企业四十五年的产业积累,获得了参与下一轮基础设施建设的机会。
结语
把TCL四十五年的历程压缩成一张产业版图,很容易让每一次延伸显得顺理成章。然而,那些今天看起来清晰的方向,在起步时往往意味着漫长的研发和大规模投入。
TCL今天的产业坐标,正是在一次次艰难而又决绝的选择与持续积累中形成。过去分布在不同产业中的经验,也在下一轮技术变化中获得了新的用途。
四十五年前,TCL从承载信息的磁带起步;四十五年后,它正进一步走向支撑AI时代的产业基建。产品不断换代,长期积累的技术却能在新的市场中继续生长。
四十五年的积累,让TCL在时代转向时拥有更多选择,也更有能力把新的技术方向变成产业现实。