近日,上交所官网显示,加特兰微电子科技(上海)股份有限公司(下称"加特兰")的科创板IPO申请获受理,拟发行不超过942.455万股,募集资金34.89亿元,投向毫米波雷达芯片研发及产业化、超宽带芯片研发及产业化、总部建设三个项目。
这是一份看起来颇为矛盾的招股书。2025年,加特兰营业收入6.32亿元,同比增长108.44%,在国内车载毫米波雷达芯片市场的出货量市占率达到31.1%,仅次于德州仪器,是名副其实的国产头部厂商。
但同一年,公司净亏损1.93亿元,2023年至2026年一季度累计亏损超过9亿元,经营活动现金流三年半持续净流出。
加特兰选择的上市标准是科创板第四套,即"预计市值不低于30亿元,且最近一年营业收入不低于3亿元"。这套标准不看利润,本身就是为尚未盈利的硬科技公司预留的通道。
当下的行业背景是,智能驾驶正在从高端车型向10万元级车型快速下沉,毫米波雷达作为标配传感器放量在即,而主机厂的价格战也在沿着供应链向上游传导。
风口与寒意同时存在,但几个问题是这份招股书绕不开的:收入一年翻倍,为什么亏损依旧?六成收入系于一个终端客户的增长,还能持续多久?34.89亿元的募资,会把加特兰带向盈亏平衡,还是更深的投入周期?
一、加特兰做的是一门什么生意?
加特兰成立于2014年2月,做的是典型的Fabless生意。公司不建晶圆厂,只负责毫米波雷达芯片和超宽带(UWB)芯片的研发设计,晶圆代工、封装测试全部外包,芯片做成后通过授权经销商卖给雷达模组厂,最终装到主机厂的车上。
这个链条里,公司的盈利逻辑很直白:芯片出货量乘以单价,减去晶圆和封测采购成本,再覆盖掉高强度的研发费用,剩下的才是利润。出货量取决于下游雷达的装配量,单价取决于与客户的议价,而研发费率决定了盈亏平衡点的高度。
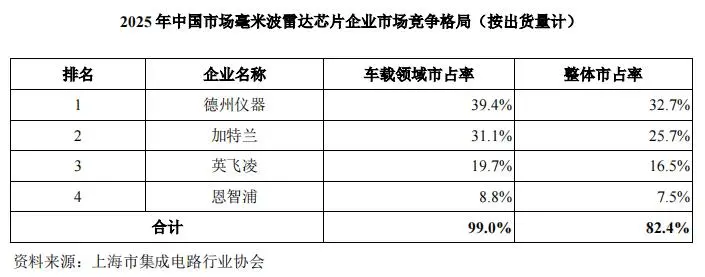
产品线也并不复杂。报告期内,加特兰毫米波雷达芯片占公司主营业务收入的比重始终在99%以上,是绝对主业。其中,用于高级辅助驾驶的车规级芯片是王牌,2025年贡献收入5.73亿元,占比90.64%,当年卖出1313.02万颗,主要用作前向雷达和角雷达。用于门雷达、舱内感知的车载其他应用芯片收入0.48亿元,占比7.59%,尚处在商业化推广期。工业级应用芯片收入占比不足2%,公司自己也承认这不是主推方向。
真正的第二曲线超宽带芯片,2025年第四季度才开始出样,全年样品销售收入只有0.54万元,按计划要到2026年第四季度才逐步量产。换句话说,今天的加特兰,本质上还是一家单品类公司。
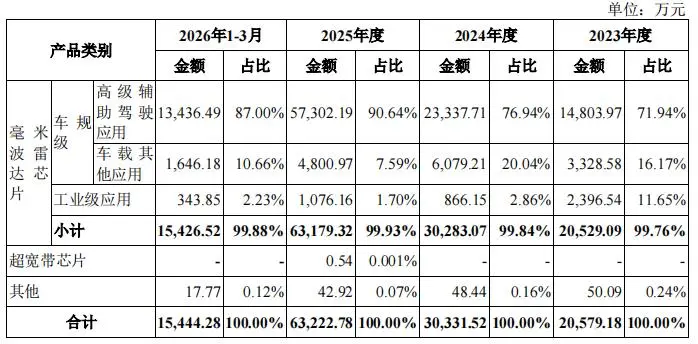
市场地位是加特兰最拿得出手的部分。根据Yole统计,2025年加特兰在全球车载毫米波雷达芯片市场排名第四,市占率约4%,前面是德州仪器、英飞凌、恩智浦三座大山。
国内格局则好得多,按上海市集成电路行业协会的出货量口径,2025年国内车载毫米波雷达芯片市场中,德州仪器占39.4%,加特兰占31.1%,英飞凌和恩智浦分别占19.7%和8.8%。加特兰累计芯片出货量已超过3000万颗。
股东名单颇有看点。公司没有控股股东,实际控制人陈嘉澍是1984年出生的技术创始人,本科毕业于香港城市大学,博士毕业于加州大学伯克利分校电气工程与计算机科学系,研究成果曾四次发表于国际固态电路会议(ISSCC)。他直接持股12.14%,通过持股平台南昌矽创间接控制20.87%,合计控制加特兰33.01%的表决权。
机构股东超过20家:华登国际旗下的香港紫藤持股8.51%,电源管理芯片上市公司矽力杰持股7.86%,复星系两只基金合计持股5.30%,华兴资本旗下两只基金合计持股5.36%。2024年5月,国家集成电路产业投资基金二期以5000万元入股,目前持股0.71%。
产业资本、财务投资人和"国家队"都齐了,但这也意味着股权高度分散——招股书也提示称,发行后公司实控人控制的表决权可能降至30%以下,控制权稳定性存在风险。
二、翻倍的收入与9亿的亏损:钱都花去了哪里?
财务数据是这份招股书最需要掰开看的部分。
先看收入曲线。2023年、2024年、2025年和2026年一季度,加特兰实现营业收入分别为2.06亿元、3.03亿元、6.32亿元和1.54亿元。
2024年增长47.39%,靠的是L2+级辅助驾驶渗透率提升,公司Alps-Pro系列芯片放量;2025年增长108.44%,直接的催化剂是比亚迪当年2月发布"全民智驾"战略,带动智驾传感器采购需求集中释放。
再看利润。同期公司净利润分别为-3.23亿元、-3.34亿元、-1.93亿元和-0.6亿元,三年半累计亏损9.10亿元。
亏损收窄的趋势是真实的,2025年亏损额比2024年少了四成以上,2026年一季度同比继续收窄,管理层据此预计公司"未来2至3年内实现持续盈利"。
亏在哪里?账算得清楚。
第一大项是研发。
报告期各期公司研发费用分别为3.04亿元、3.65亿元、3.70亿元和0.98亿元,占营收比例一度高达147.75%,2025年降至58.55%,仍然意味着每收入1元钱,就有将近6毛投回研发。
车规级芯片验证周期长,主机厂供应链导入通常需要3到4年,这种投入强度在短期内没有下降的空间。
第二大项是股权激励。
报告期各期公司确认的股份支付费用分别为1.06亿元、0.67亿元、0.55亿元和0.25亿元,纯会计处理,不消耗现金,但实打实压低了账面利润。

不过,毛利率是少见的亮点。
报告期各期公司主营业务毛利率分别为47.80%、43.81%、47.25%和48.97%,稳中有升,比招股书选取的纳芯微、思瑞浦、瑞芯微等可比公司均值高出约12个百分点。
在芯片行业价格战普遍的这两年,加特兰能把毛利率稳在47%以上,靠的是设计优化和良率提升带来的单位成本下降,公司在成本端确实下了功夫。
但成本费用的另一面是,公司把降下来的成本又让了出去。
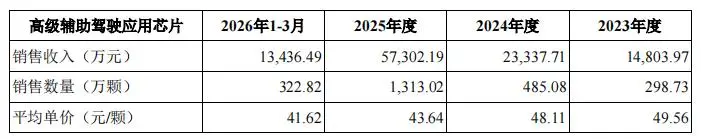
数据显示,公司高级辅助驾驶芯片的平均单价从2023年的49.56元/颗,降至2025年的43.64元/颗,2026年一季度又进一步降至41.62元/颗。
招股书称之为"战略性调整",成本优化打底,主动让利换份额。这一策略换来了31.1%的国内市占率,代价是收入增长的相当一部分被单价下行抵消。
此外,我们还发现,加特兰现金流比利润表更值得关注。
报告期各期,公司经营活动现金流净额分别为-1.70亿元、-2.49亿元、-0.18亿元和-1.21亿元,三年半累计净流出约5.58亿元。
可见,加特兰2025年现金流一度接近打平,但2026年仅一个季度就流出1.21亿元,超过2025年全年的六倍。
公司能撑到现在,靠的是一级市场输血:货币资金从2024年末的1.77亿元跳到2025年末的10.25亿元,2026年一季度末进一步增至11.83亿元,报告期内两次大额增资赶在申报前完成。
存货的走势值得多看一眼。
报告期各期末,加特兰存货账面余额从0.93亿元升至1.05亿元、1.78亿元和2.20亿元,2025年一年增长近七成,2026年一季度末的存货已经高于当季1.54亿元的营业收入。
公司的解释是积极备产——2026年一季度,公司向第一大供应商采购晶圆0.88亿元,占当期采购总额的58.68%。但问题在于,同一个季度,公司营收同比增速已经从2025年的108%骤降至8.10%。
这说明了,加特兰备产的力度和需求的节奏之间出现了明显的错位,这批晶圆能否顺利转化为收入,要看下半年下游的排产,如果终端需求继续走弱,公司存货跌价可能会走高。
采购端的集中度也在抬升。公司前五大供应商采购占比从2023年的54.50%一路升至2026年一季度的80.16%,晶圆代工环节的供应商A在2026年一季度独占近六成采购额。
Fabless模式下,晶圆代工产能和价格是成本端最大的变量,加特兰在招股书中也坦言,在晶圆代工、EDA工具、IP接口等环节可能受到国际政治摩擦的影响。供应链国产化是其对冲手段,但切换需要时间和验证周期。
三、增量市场里的存量博弈
加特兰所处的市场,机会和挤压都很具体。
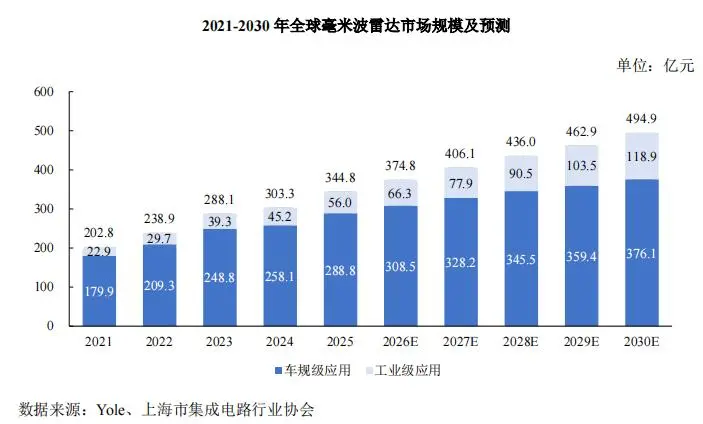
先看总量。根据上海市集成电路行业协会的数据,全球车载毫米波雷达市场规模预计从2025年的288.8亿元增至2030年的376.1亿元,年复合增长率仅5.42%,这是一个保持温和稳定增速的大盘。
而真正的结构性机会,其实是在4D成像雷达赛道。灼识咨询预计,中国车载4D毫米波雷达市场将从2024年的12亿元增至2029年的107亿元,年复合增长率高达55.7%,渗透率从14.3%升至49.4%。加上舱内儿童检测等法规驱动的新场景,以及单车雷达搭载量向8颗以上演进,芯片用量的增长会快于整车销量的增长。
国产替代则是另一层逻辑,地缘政治背景下,国内主机厂对车规芯片自主可控的需求是真实且迫切的。
但挤压同样真实,而且已经从三个方向传导到公司账上。
第一个方向是客户。
2025年,加特兰第一大终端客户——即比亚迪——贡献的收入占比超过50%。2025年公司收入翻倍,本质上是绑定一家激进推进智驾平权的主机厂所获得的红利。
2026年以来,比亚迪在毫米波雷达芯片上引入了第二供应商,加特兰招股书明确写道,第一大终端客户销售收入"持续承压进而传导至公司"。今年一季度其8.10%的营收增速,就是这条传导链的直接结果。
车规芯片导入一家新主机厂一般需要3到4年验证周期,这或意味着加特兰客户结构的再平衡,很难在一年内完成。
第二个方向是价格。
智驾平权的另一面是主机厂把降本压力层层上传,芯片单价年降已经是行业通行的采购条款。
加特兰的应对是以价换量,2025年主销芯片单价下降9.3%,换来销量增长170%。这个交换在渗透期是划算的,但它成立的前提是成本下降速度不输给降价速度,而一旦上游晶圆价格波动或者竞品跟进降价,公司毛利率的缓冲垫会被快速压缩。
第三个方向是对手。
国际巨头不会坐视份额流失。德州仪器、英飞凌、恩智浦2025财年的营收分别为176.82亿美元、146.62亿欧元和122.69亿美元——这些数字是整个公司的体量,毫米波雷达只是其中一小块业务,但正因如此,它们有能力在单一品类上打消耗战。
比如,英飞凌长期基于SiGe工艺做雷达芯片,近年也在布局CMOS路线,直接切入加特兰的技术腹地。
此外,被视为加特兰第二增长曲线超宽带芯片,面对的局面更硬。根据Global Growth Insights的数据,2024年威讯和恩智浦合计占全球UWB芯片市场超过50%,加特兰的产品2026年底才量产,比对手晚了数年。
当然,客观公允来说,加特兰手里并非没有牌。
加特兰是全球第一个量产车规级CMOS工艺77GHz毫米波雷达射频前端芯片的厂商,在CMOS集成度上确实领先了国际大厂一个身位;
47%以上的毛利率,说明其产品不是纯靠低价立足;应收账款从2024年末的0.8亿元降至2025年末的0.19亿元,经销商几乎先款后货,产业链话语权在增强;
其国产供应链的Kunlun平台已经推出,供应链安全这张牌在地缘环境下是加分项。
面对挤压,加特兰的应对动作大体围绕四条线布局展开。
业务上,把筹码押向高附加值品类,4D成像雷达芯片和新一代高集成度SoC推进客户验证,试图用产品结构升级对冲单价年降。
产品创新上,超宽带Dubhe平台是全球首个符合IEEE 802.15.4ab新标准的产品,瞄准数字钥匙和舱内感知,计划2026年四季度量产,这是公司摆脱单一品类依赖的关键一子。
渠道和客户上,通过不超过6家的授权经销商体系,向比亚迪之外的更多主机厂供应链渗透,目标是摊薄终端集中度。
供应链上,与晶圆代工及封测厂商绑定长期合作,同时推进国产供应链平台,两头下注保产能和降成本。
结语
整体来看,加特兰是一家典型的处在"投入期后半段"的硬科技公司:技术上拿到了国产毫米波雷达芯片的头把交椅,收入连续两年高增,亏损在收窄,毛利率高于同行,账上躺着11.78亿元现金,这些都是实打实的进展和优势。
但承压的另一面是:三年半累亏9.10亿元,经营现金流持续为负,超过一半的收入系于一个正在引入第二供应商的终端客户,备产节奏已经跑在了需求前面,第二增长曲线要到2026年底才开始接受市场检验。
加特兰选择的第四套上市标准,不要求利润,但要回答一个问题:高研发投入换来的市场地位,能否在客户多元化完成之前撑住。未来两三年,比亚迪的份额守得住多少、新主机厂导入有多快、超宽带芯片能不能起量,这三件事将决定34.89亿元募资最终变成护城河,还是更长的亏损周期。
本文来自微信公众号“Hension”,作者:Hension,36氪经授权发布。