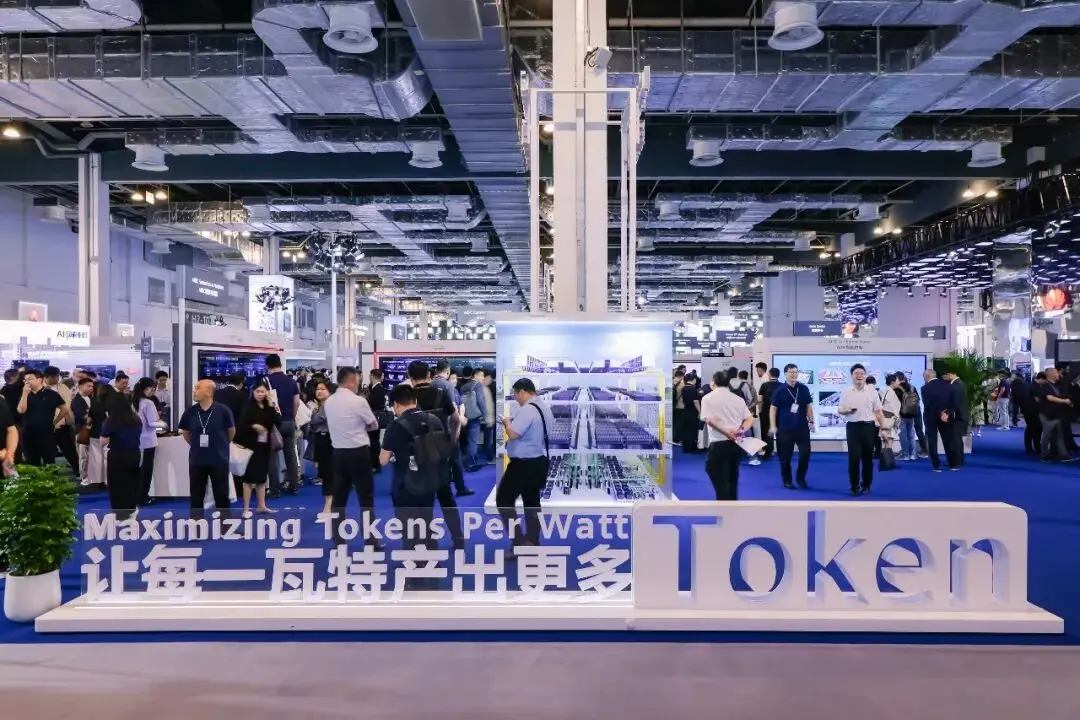
谁能让每一瓦电产生更多Token,谁就更有可能掌握下一阶段AI基础设施竞争中的主动权。
作者|麦子
编辑|栗子
“AI的尽头是电力”,正在从一句调侃,变成越来越现实的产业判断。因为AI的算力扩张和产业发展正受到电力供应的刚性约束,电力正在从AI基础设施的配套条件,走到决定算力能不能落地的核心位置。
这种约束在AIDC上表现得尤其明显。数据中心正在从百兆瓦走向GW级,单机柜功率也从十几千瓦提升到百千瓦甚至更高。规模上来以后,供电系统承受的压力迅速增加。训练启动、任务切换会带来快速功率波动,风电、光伏占比提升之后,电源侧本身也存在波动。于是,电力获取、电能质量、高密供电、散热和快速交付,开始同时成为AIDC建设的新瓶颈。
华为较早看到了这一变化,并开始从整个系统层面重新设计AIDC。华为提出的“源网荷储AIDC”,希望把原本分散的能源、电网、储能、供电、液冷和算力调度重新组织起来,让这些环节能够围绕高密算力协同运行。同时,通过模块化、预制化和产品化交付,缩短AIDC从建设到上线的周期。
面对AI时代的电力和算力困境,华为为什么提出“源网荷储”是必然?而华为又为什么有能力把这套系统真正做起来?
1.AI越跑越快,
算力开始受到电力供应的约束

随着AI算力持续扩张,电力变成决定算力扩张速度的硬约束。这件事正在发生得比很多人预想得更快。
Gartner预测,2026年全球数据中心电力消耗将达到565太瓦时,同比增长26%。国际能源署(IEA)预计,在乐观情景下,2026年算力相关用电有望突破1000太瓦时。其基准情景显示,全球数据中心用电量将从2025年485太瓦时增长至2030年的945太瓦时,占全球用电接近3%。
可以看到,这些新增负荷正在以一种过去很少见的方式集中出现。
过去,一个传统数据中心的功率通常在10—25MW左右,而超大规模的、专注于人工智能的数据中心容量可达100兆瓦甚至更高,其年耗电量相当于10万户家庭的用电量。数据中心在空间上往往高度集中,这对当地电网构成了严峻的挑战。
现在难题恰恰出现在这里。电力与芯片有着很大不同,芯片可以从全球采购,但电力却只能依赖当地的电源、电网和变电能力。
因此,各国政府为了应对能耗压力,西班牙、德国、新加坡、爱尔兰等国家陆续出台AIDC用电要求,以降低碳排放和电网依赖。中国也在鼓励具备灵活调节能力的算力设施开展绿电直连。2024年7月,国家发展改革委等四部门曾印发《数据中心绿色低碳发展专项行动计划》,要求国家枢纽节点,如京津冀、长三角、粤港澳大湾区、成渝及贵州、内蒙古等“东数西算”枢纽,新建数据中心绿电占比超80%。
可问题在于,绿电和算力负荷并不会天然同步。
风电、光伏的出力受天气影响,而GPU什么时候满载,则取决于训练和推理任务。更复杂的是,AI负载本身还具有高频、快速跳变的特征,功率可能在短时间内剧烈波动,进一步增加电网运行压力,严重时甚至可能带来脱网、宽频振荡等稳定性问题。
因此,当AIDC开始大规模接入绿电,真正需要解决问题的是,整套系统能不能保持动态平衡。
也正是在这个背景下,华为提出“源网荷储AIDC”。它背后的判断很明确,随着AI算力密度和新能源占比不断提升,AI数据中心正在从传统机房,变成一个大型、动态的能源系统。
传统数据中心的设计逻辑相对清楚,电网负责供电,UPS、柴油机和蓄电池负责兜底。进入AIDC以后,这套关系变复杂了。上游要处理新能源和电网波动,中间需要储能调节,往下还要面对百千瓦级机柜、液冷和高频变化的GPU负载。任何一个环节掉链子,最终影响的都是Token产出。
因此,华为把能源来源、电网、储能、散热、算力调度,这些过去分散的几件事重新放到一起统筹考虑。
这套思路背后的判断其实很直接。当算力进入GW时代,AIDC的竞争已经开始从“谁有更多芯片”,往“谁能把能源系统组织得更好”延伸。
华为就是想证明,凭借自己在电力、芯片、储能、热管理和AI上的积累,可以把这套越来越复杂的系统真正连起来。
2.从单点设备到系统重构,
华为怎么做“源网荷储AIDC”

当算力负载成为核心变量,AIDC又该如何从传统的单一供电,进一步走向源、网、储与算力之间的系统协同?
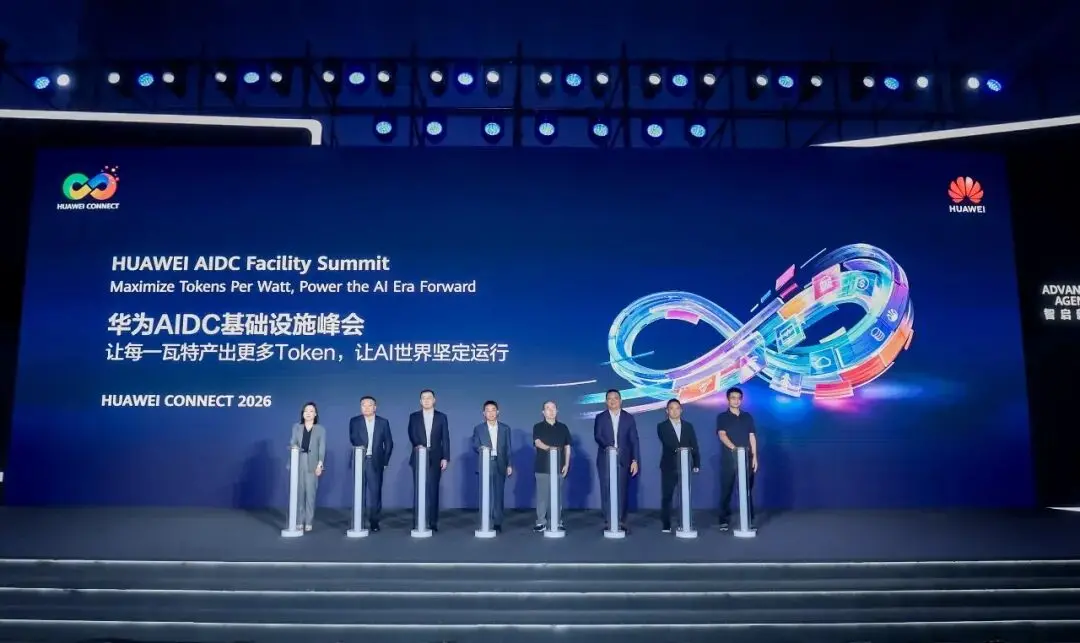
在华为AIDC基础设施峰会上,华为数字能源首次公布了源网荷储AIDC解决方案,围绕“3+1”创新重构,打造高可靠、高能效、快交付、电网友好的源网荷储AIDC。这么做的背后的目标很直接,就是让“每一瓦特产出更多Token”。
最先要解决的是,电怎么进来的问题。
过去数据中心的供电路径相对固定,电网进来以后经过变压、配电、UPS,再送到服务器。可是,AI机柜功率越来越高,这条链路里的每一次转换、每一段线缆都会放大损耗和空间压力。更麻烦的是,上游能源来源也在变,既有传统电网,也可能接入绿电、储能。而下游服务器又在快速迭代,不同代际算力对供电制式的要求并不一样。
于是,在Watt领域,华为提出MIMO供电架构,把过去相对固定的供电链路做得更灵活。上游可以接入多种能源,下游适配不同代际算力,中间再通过多级储能进行调节。
在供电侧,华为推出了泰山UPS、恒山直流UPS和电力模块5.0。泰山UPS单柜达到1280kVA、双变换效率最高98%;恒山直流UPS一套硬件支持270V、400V、800V多种直流制式,希望适配不同代际算力架构。UPS5000E、UPS5000H还完成了电网宽频阻抗现场实测,华为希望把UPS从“可靠供电”进一步推向“可靠供电+电网友好”。
紧接着,华为直面了当下极为棘手的储能问题。
AIDC时代,储能已经成为了算力中心的核心基建。GPU负荷会跳,训练启动、任务切换、推理请求变化,都可能让功率在很短时间里快速升降。如果这些变化全部直接传给电网,规模越大的AIDC,对外部电力系统的冲击就越明显。
于是,华为提出“从芯到网”的多层混合储能,希望用不同层级处理不同时间尺度的波动。靠近负载的一侧先消化更快的变化,园区级储能则承担更大功率、更长时间的调节。
华为发布的SmartLi 5.0更靠近负载端,强化储能密度、负载平滑和安全;而LUNA2000构网型储能则从园区层面承担弱电网支撑、AI负载平滑和多能源协同。两者对应的正是华为提出的多层储能思路。
这一步很关键。未来AIDC之间的差距,很可能会越来越体现在储能这里。因为,储能已经变成电网和GPU之间的一层缓冲,直接影响供电稳定性、绿电消纳和用能成本。
当电稳住了,散热问题也绝对不能忽视。高密算力有一个非常直接的物理结果,就是送进服务器的大量电力最后都会变成热。机柜从十几千瓦走向百千瓦以后,液冷不能只作为一套独立的制冷设备存在。
华为这次把传统CDU进一步做成TMU。它除了负责输送冷量,还加入微小漏液检测、工质健康预测和预测性维护,并且和昇腾服务器做了联动。算力负载变化,功率跟着变,热量也跟着变,冷却系统随之响应。
这其实不难看出,华为设计这套架构始终离不开一个核心:基础设施始终围绕算力负载运行。
可是“算电协同”究竟需要怎么做呢?过去数据中心基本按照业务需求用电,算力在哪里,就想办法把电送过去。如今,华为提出“以算就电”,希望让部分算力向能源富集地区布局,同时通过源荷互动,让AIDC具备更多主动调节能力。
这里的变化很微妙。这意味着,以后AIDC选址可能要看当地的能源条件,电网容量、绿电、能源成本等因素都可能影响算力的布局。与此同时,对于部分实时性要求不高的训练任务,什么时候跑、在哪里跑,也开始有机会和电价、绿电供应、电网状态结合起来考虑。如此一来,能源供给、电网、储能和算力彼此开始影响,“源网荷储”才真正连起来了。
最后还有一个很现实的问题就是,AIDC不仅能建得出来,还得建得快。
AI芯片更新太快了,GPU已经买回来,如果机房还要等几个月才能投运,意味着昂贵的算力资产只能闲着。所以华为把模块化、预制化和产品化也放进AIDC的整体设计里,尽量把设计、组装、测试和验证提前搬到工厂。
譬如商汤的项目采用了工厂预制与室外部署的创新模式,仅用45天便完成18MW供配电系统的全流程交付,同时实现楼内IT机房空间的全面释放,打造国内AIDC供配电系统快速交付标杆。
把这些动作放在一起看,华为数字能源正在把新能源发电、构网并网、高密算力供电、液冷散热和算电协同逐步连成一套完整体系。
支撑这套体系的,是华为数字能源长期积累下来的几类能力。Bit、Watt、Heat和Battery,分别对应数字技术、电力电子、热管理和储能管理。过去这些能力分布在不同业务里,到了AIDC时代,随着算力和能源开始深度耦合,它们被重新组合到了一套系统里。
一环套着一环,华为数字能源力争让每一瓦特产出更多Token,创造更大的价值。
3.全球AI公司开始抢电,
华为为什么更有机会?

如果把视角放到全球,你会发现科技公司越来越担心“缺电”。
可以看到,Google开始提前锁定核电,在芬兰签下22年购电协议,还在美国又与Kairos Power合作小型模块化反应堆;微软通过20年购电协议支持835MW核电机组重启;Meta计划到2035年支持最高约6.6GW核电容量;亚马逊则投资X-energy,目标在美国落地超过5GW新一代小型核反应堆。
面对缺电的现实问题,AI公司等不起,英伟达更是其中的代表公司之一。
2026年9月,英伟达联合Firmus、IREN、NEXTDC、AirTrunk等公司,计划到2027年在澳大利亚推动最高2GW AI基础设施建设。这意味着英伟达已经不满足于卖GPU,而是在试图成为AI基础设施的规则制定者,把算力架构、电力、液冷、储能和数据中心企业组织统统纳入到自己的生态。
可以看到,全球竞争正在从“谁有更多GPU”,走向“谁能够把更多电稳定、快速地变成算力”。
放到中国,这个问题又有另一层特殊性。中国其实不缺任何一个单项能力。光伏、储能、电力电子产业全球领先,UPS、液冷、服务器也拥有完整供应链。真正稀缺的,是如何把原本分散在不同产业、不同企业里的能源、电网、储能和算力能力放进同一个系统。
而这正是华为最具优势的地方,因为它同时站在“电”和“算”两端。
一边是数字能源。华为在能源领域已经积累十多年。根据华为《2025年年度报告》,2025年,华为数字能源业务收入达到773亿元,同比增长12.7%。过去十多年里,华为围绕数字技术、电力电子、热管理和储能管理持续投入,并逐步形成了其所称的Bit、Watt、Heat、Battery“4T”技术体系
所以,当GW级算力中心第一次要求它们在同一个系统里同时工作的时候,这一点的价值在AIDC时代才真正显现出来。
另一边,则是算力优势。华为已经形成从昇腾芯片、Atlas服务器、SuperPoD超节点,到网络和华为云的一整套算力基础设施。到2025年底,华为云通过全球34个地理区域、101个可用区,为170多个国家和地区的客户提供优质的云服务。
AI的快速发展,第一次让华为过去分别积累在数字能源和ICT两条业务线上的能力,在同一个场景里真正汇合。这种横跨能源与算力的能力组合,也逐渐成为华为做AIDC时最独特的资源禀赋之一。
放到全球来看,这一点会更加明显。英伟达正在从GPU进一步走向AI Factory,但在电力、液冷和储能等环节,仍然需要ABB、Eaton、施耐德、Vertiv等合作伙伴共同参与。而Google、微软、Meta为了获得稳定的长期电力,也在不断向核电、发电和电网环节延伸,只是这些能源基础设施的建设周期,往往远慢于AI算力扩张的速度。
而华为既能从能源系统理解算力需求,也能从算力负载反过来理解电力系统需要如何响应。再叠加多年数据中心建设和工程交付经验,让能源、基础设施和计算之间具备了进一步协同的基础。
从这个角度看,华为布局源网荷储AIDC,背后押注了AI基础设施竞争规则的变化趋势,更是掌握了抢夺未来AI产业话语权的关键。
过去大家更多争芯片、争GPU、争算力规模。现在,电力正在成为新的约束条件。再往后,真正拉开差距的,很可能是拿到电之后,谁能够把每一瓦电用得更稳定、更高效,最终转化出更多有效算力。
这背后考验的是整套系统的效率。因为,供电、储能、散热、网络和算力运行任何一环出现损耗,最后都会体现在Token产出上。
(封面图来源:华为数字能源)
END.