海豚君对光连接行业梳理时提到,无论光模块位置如何改变,高含金量(高价值量且有一定壁垒)的光引擎地位稳如狗。
此次海豚君就从该赛道老牌公司——Lumentum(LITE.O)看起。它的股价一年狂飙近10倍,市值站上700亿美元以上,且吸引英伟达2026年3月直接掏20亿美元入股。
把一根光连接链路拆开来看:数据中心中的数据传输,必须经过光电转换,电信号先要被“翻译”成光信号,跑过光纤,再被“翻译”回电信号。
做这个翻译动作的部件叫光模块,而光模块里最核心、最难做、也最贵的零件,就是负责发光的激光器芯片——可以理解为整条光链路的“灯泡”。Lumentum卖的就是这颗"灯泡",而且是全球少数能从磷化铟晶圆开始自己做起的公司。
但仅凭 “卖光源芯片” 并不足以解释本轮的重估。真正的核心变化在于AI超级周期重塑了光器件的定价逻辑:
传统光器件是一门典型的强周期生意:需求跟着云服务商资本开支和传统数据中心建设起伏,供需大体均衡、竞争充分,价格年年往下走。而AI集群建设浪潮重塑了这个结构——GPU大规模横向互联带来的高速光连接需求呈指数级爆发,800G向1.6T的迭代又进一步抬高了高端激光芯片的单机用量。
与之形成极致错配的是供给端——高端高速激光芯片(200G以上)的量产壁垒极高,全球仅寥寥几家具备扩产能力,且扩产只依赖自建晶圆厂,短期供给刚性强、中长期爬坡周期漫长。
需求爆炸式增长、产能却难以快速跟进,原本显著的周期波动弱化,行业正式进入供给约束型的卖方市场——头部产能企业开始同时享受产品溢价、锁价长单与毛利率上行的三重红利。
这也是海豚君把Lumentum列为AI光互联赛道核心研究标的的原因。本篇,海豚君侧重对Lumentum的各个业务进行梳理,重点回答两个问题:
1、一只800G/1.6T光模块里,激光器凭什么是价值量和良率的双重卡点?
2、Lumentum的五条产品线(EML、CW、电信器件、光模块、OCS)各自卡在 AI 集群的哪一层,竞争格局如何?(篇幅原因,本文有限侧重前两部分产品线)
以下是详细分析
一、从单一光器件到一体化光子平台
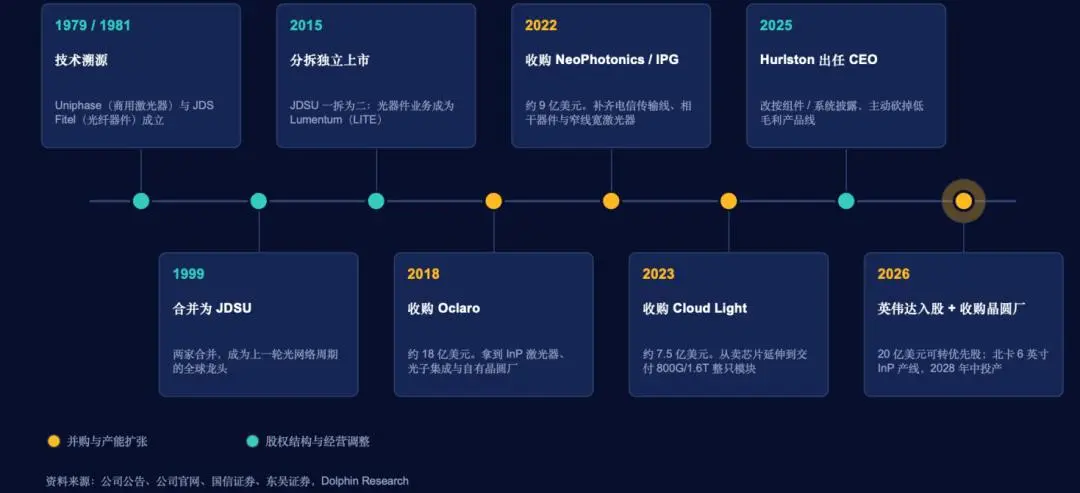
“易中天”是中国股民对中国三家光模块供应商的谐称(新易盛,中际旭创,天孚通信)。但光通信行业里真正“老炮”其实是Lumentum。最早是1979年成立的Uniphase(商用激光器)和1981年成立的JDS Fitel(光纤器件),1999年合并成JDSU,是上一轮互联网泡沫时期光网络领域的明星公司。
2015年,JDSU一拆为二:面向通信与数据中心的光器件业务独立上市,成为 Lumentum;保留网络测试仪表、特种光学业务的主体更名 Viavi(VIAV)。
独立上市之后,Lumentum 的成长主线很大程度依托并购整合:
a:2018 年以约18亿美元收购 Oclaro,获得磷化铟激光器与光子集成电路的技术储备与产线,这也是公司当前AI高速光芯片叙事的核心技术底座;
b:2022 年连续完成两笔收购:收购NeoPhotonics,补齐窄线宽可调激光器ITLA(相干模块的核心光源)、高速相干光子集成PIC、相干光收发组件(TROSA)等相干光侧核心器件,同步收购IPG的电信传输业务,获得面向运营商可插拔相干模块的相干DSP配套 ASIC 自研能力与相干模块整机产品。
两笔收购组合,让Lumentum补齐了相干传输的全链条能力,可面向跨数据中心互联(DCI)、城域及长距传输市场提供整套相干方案。
c:2023年11月斥资约7.5亿美元收购 Cloud Light,一家给云大厂提供高速光模块的公司,标志着Lumentu跳出了单纯光芯片/光组件供应商定位,可直接对外交付完整光模块产品。
可以看到,一系列收购使得Lumentum 从单一光器件厂商,成长为同时覆盖AI算力短距互联、长距相干传输、高速光模块整机的一体化光子平台。
二、产品与业务矩阵拆解
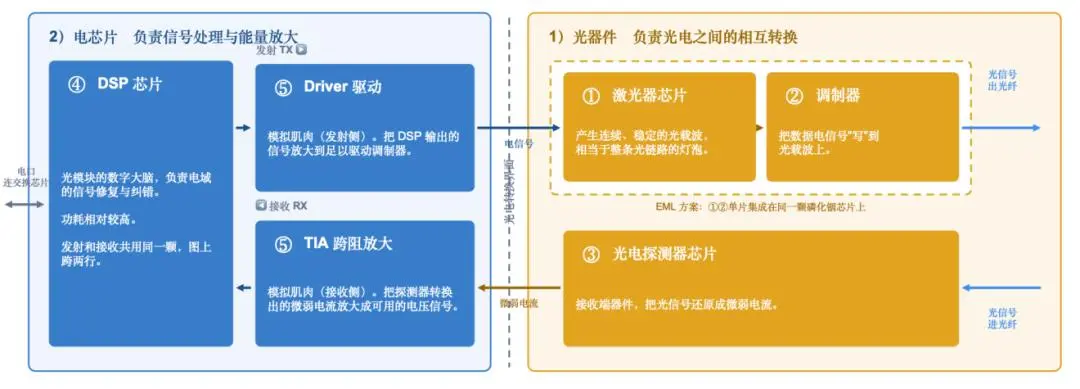
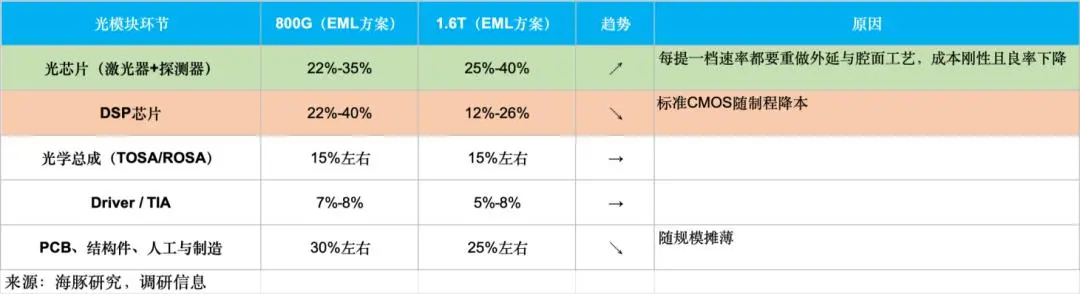
为更好理解Lumentum的产品线,需要先说下产品技术:一只传统的可插拔高速光模块(800G / 1.6T),核心硬件可以沿光电转换链路分1)光器件和2)电芯片两类。
1)光器件:负责光电之间的相互转换
① 激光器芯片——产生连续、稳定光载波的"发光源”,相当于整条光链路的灯泡。
② 调制器——把数据电信号"写"到光载波上,调出光信号。
③ 光电探测器芯片——接收端器件,把光信号还原成微弱电流。
2)电芯片:负责信号处理与能量放大
④ DSP芯片——光模块的“数字大脑”,负责电域信号的修复与纠错,功耗相对较高。
⑤ Driver与TIA——模块的“模拟肌肉”。发射端Driver把DSP输出的信号放大到足以驱动调制器;接收端TIA把探测器转换出的微弱电流放大成可用的电压信号。
这里需要特别强调的是,光器件与电芯片在制造模式与产能弹性上有着本质不同:
DSP这类电芯片属于硅基CMOS芯片,厂商多为 Fabless,设计完成后交由台积电等晶圆厂流片。虽然先进制程存在产能配额的约束,但一旦锁定配额,依托代工厂的成熟产线可以灵活调整投片规模,具备较好产能弹性,芯片厂商无需自建晶圆产线。
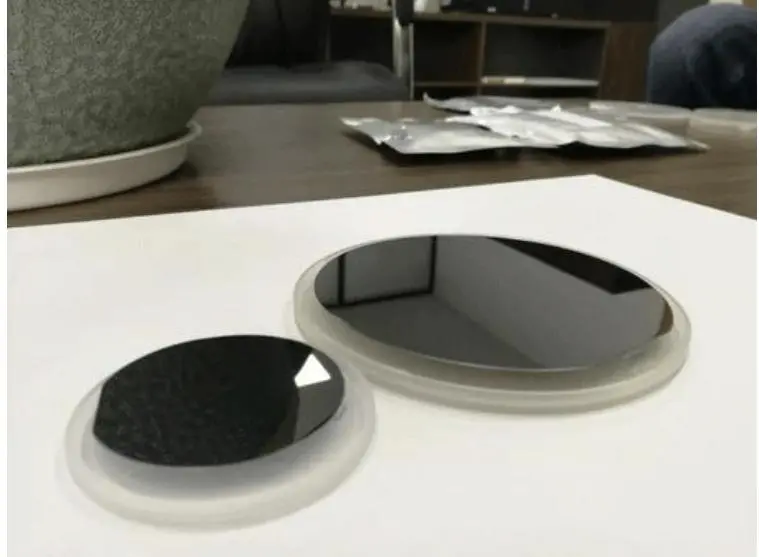
而光器件的物理逻辑则完全不同:由于硅材料无法高效发光,超高速激光器必须依托磷化铟等化合物半导体作为载体,但化合物光芯片领域尚未形成类似台积电、高度标准化且成熟的第三方代工生态。
来源:Plutosemi
因此,全球头部厂商多为垂直一体化的 IDM模式——自建晶圆厂、自做外延生长、晶圆加工与镀膜等工艺。
扩产需要经历建设、调试与良率爬坡,周期通常要2-3年,产能弹性显著弱于电芯片。市场有少量磷化铟化合物代工厂,可支持中小客户小批量流片,但难以支撑高端高速光芯片大规模稳定出货。
理解这套光芯片与点芯片差异后,再看Lumentum定位:公司主力产品光器件,产能高度依赖自建磷化铟晶圆产线,这也意味着,即便AI算力拉动光模块需求快速上行,Lumentum短期很难大幅拉升出货量,扩产弹性天然偏弱。
基于上述背景介绍,我们来看Lumentum的产品线。
按照财报的披露口径,Lumentum收入包含两大业务板块:
1)组件业务(Components):核心包含EML高速激光器芯片、CW 连续光激光器芯片、以及传统电信侧的各类光器件。
2)系统业务(Systems):包含Cloud Light收购来的高速光模块整机、OCS光路交换机。除此之外还有工业激光业务,属于非通信类收入,体量相对较小。
从下图可以看到,受益于光模块出货的快速提升,整个系统业务的占比持续环比连续提升。
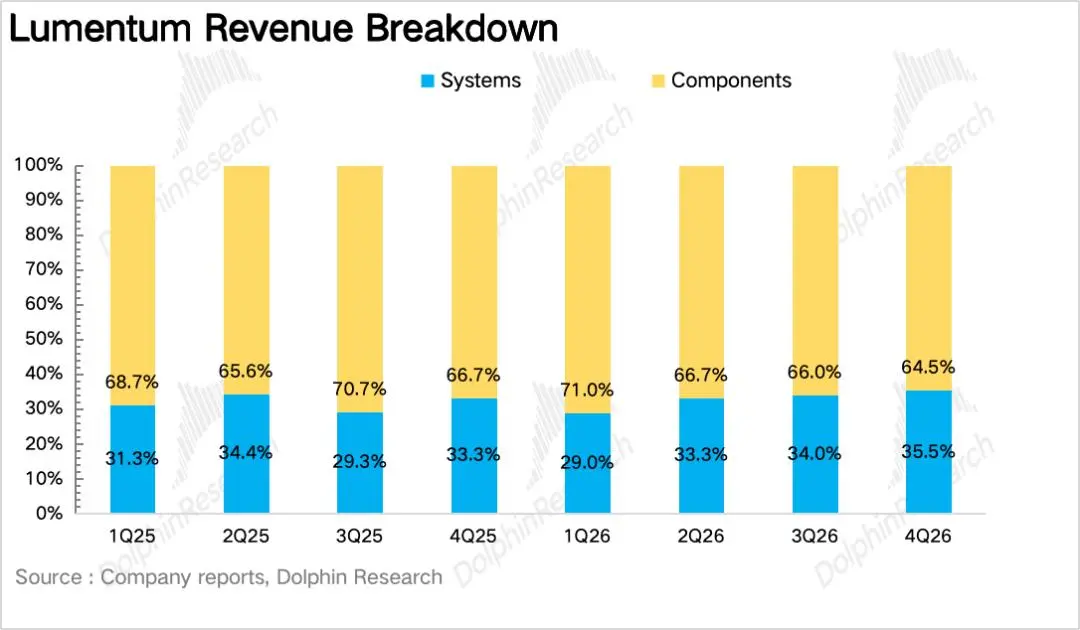
由于财报口径下,组件、系统两大板块同时包含AI相关与传统非AI业务,难以清晰拆解业务底层逻辑。
下文海豚君不沿用财报分类,按照Lumentum五大核心产品维度拆分分析——EML、CW、电信器件(以上三类归为组件业务),以及光模块、OCS 光路交换机(以上两类归为系统业务)。每条产品线我们按照技术卡位、竞争格局、成长空间来展开。
先来看Lumentum业务当前最核心的基本盘——高速激光器芯片。行业主流的高速激光器芯片,根据发光、调制功能的集成方式差异分化出了三条截然不同的技术路线:
a、EML(电吸收调制激光器)—— (集成派,边发射):将发光、调制两大功能单片集成于单颗磷化铟芯片,可直接输出加载信号的高速光信号,目前是高速可插拔光模块架构下的核心主流方案。
b、CW(连续光激光器)—— (分离派,边发射):只负责高功率、高稳定的连续发光,调制功能交给外面的硅光芯片,是硅光封装、CPO架构下的核心光源。
c、VCSEL(垂直腔面发射激光器)—— (低成本派,垂直发射):通过垂直出光的特殊结构设计,实现低成本、阵列化量产,但传输距离短,目前主要应用于消费电子3D传感、车载短距激光雷达等场景。
这里需要注意的是,EML和CW均属于边发射激光器(EEL),需要完成晶圆解理、端面镀膜等一系列复杂工序,工艺门槛显著高于VCSEL。
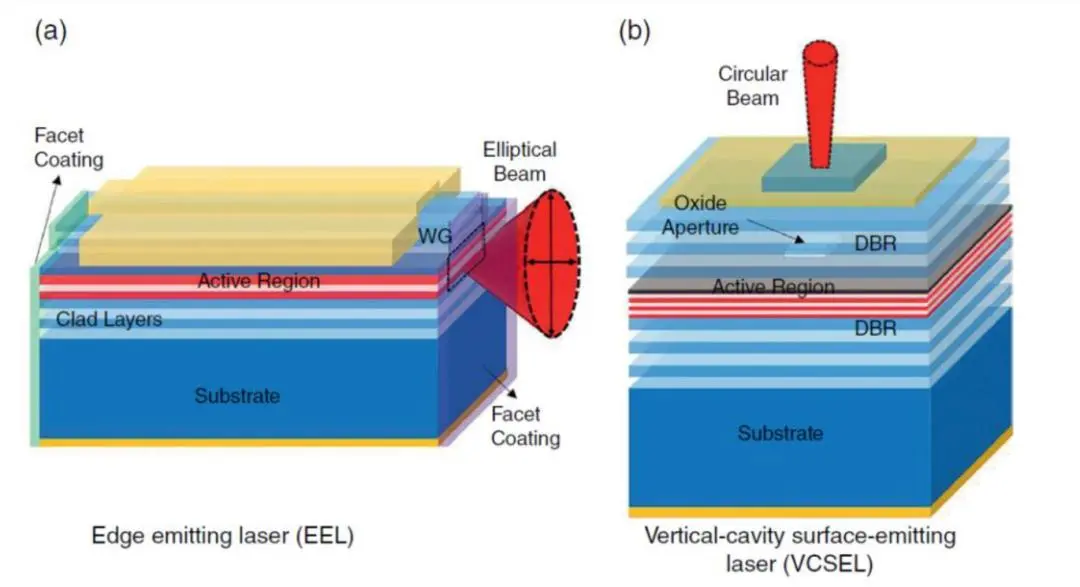
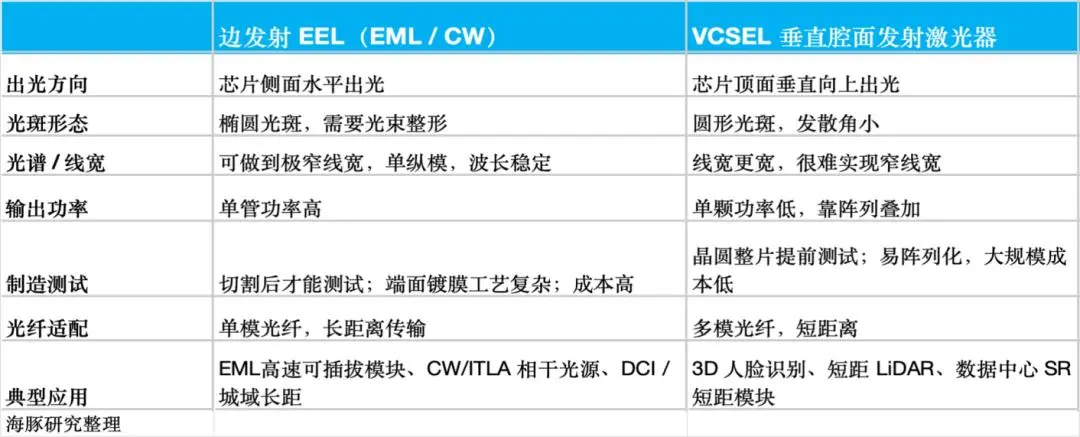
这三条路线直接决定了它们在工艺难度、单价、毛利率以及竞争格局上天差地别,海豚君在下表做了详细对比。
(由于VCSEL目前主要应用于消费电子与工业领域,占Lumentum收入已不足一成且非 AI通信核心驱动力,本文不做展开。重点看EML与CW激光器)。
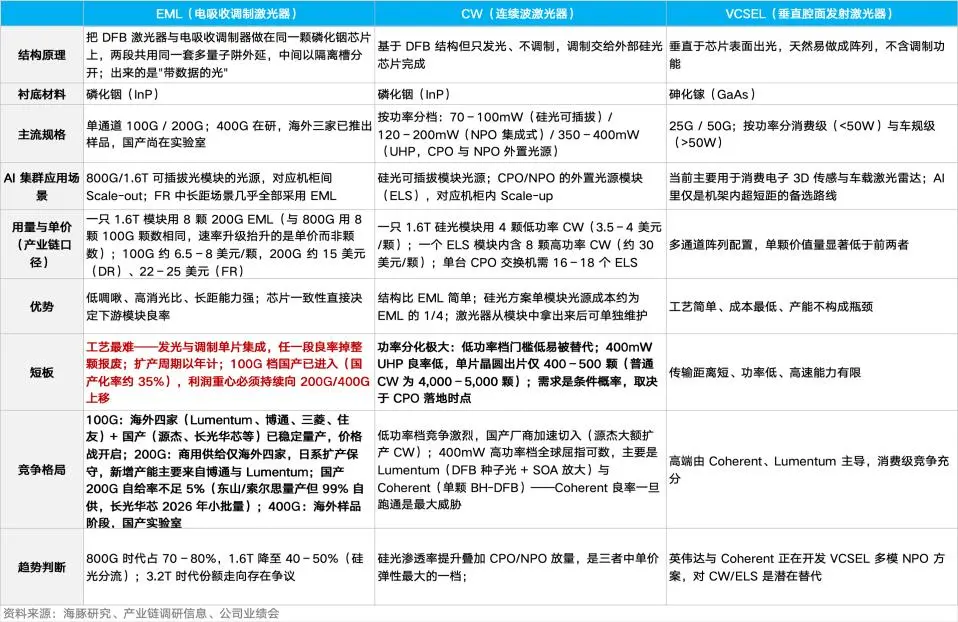
1、EML激光器芯片:Scale-out层的基本盘
EML是目前800G/1.6T分立光源可插拔光模块的主流方案。一只1.6T光模块通常需要8颗200G EML。
从部署场景来看,EML主要用于AI集群机柜间Scale-out互联,覆盖GPU机柜到Leaf 交换机、Leaf 到Spine 交换机这类跨机架连接(几十米至500米)。
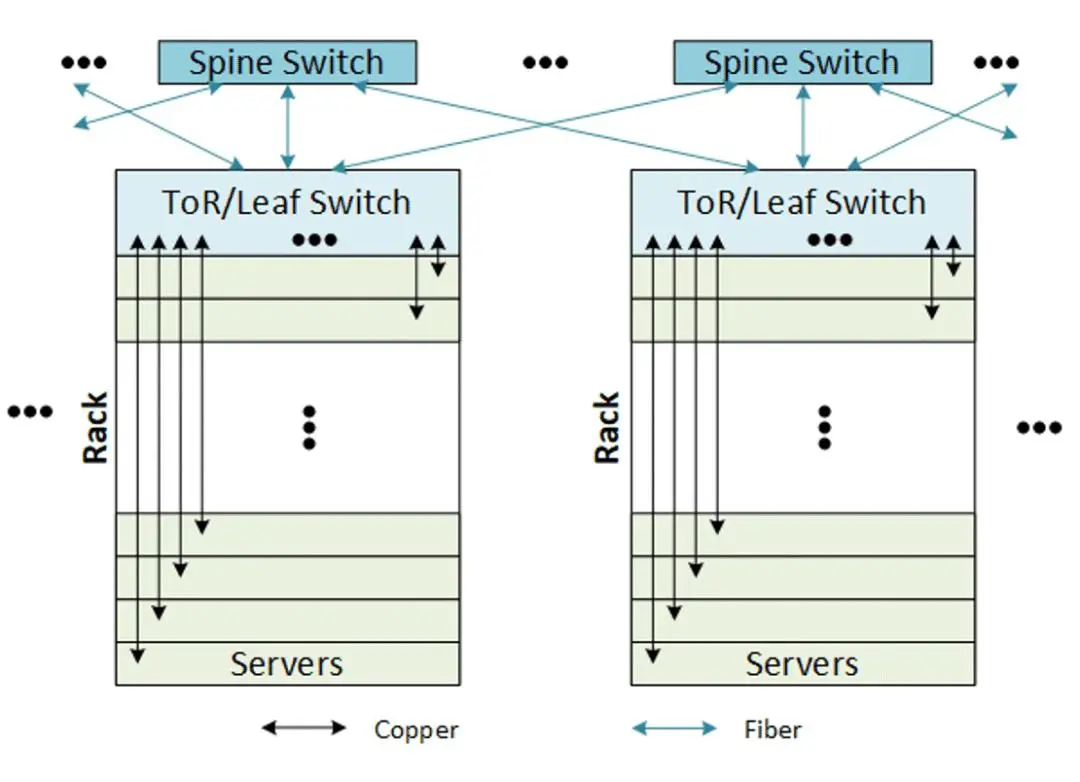
下游客户为中际旭创、新易盛、Coherent 等头部光模块厂商,最终供给北美云厂商,是Lumentum在光芯片业务的核心基本盘。
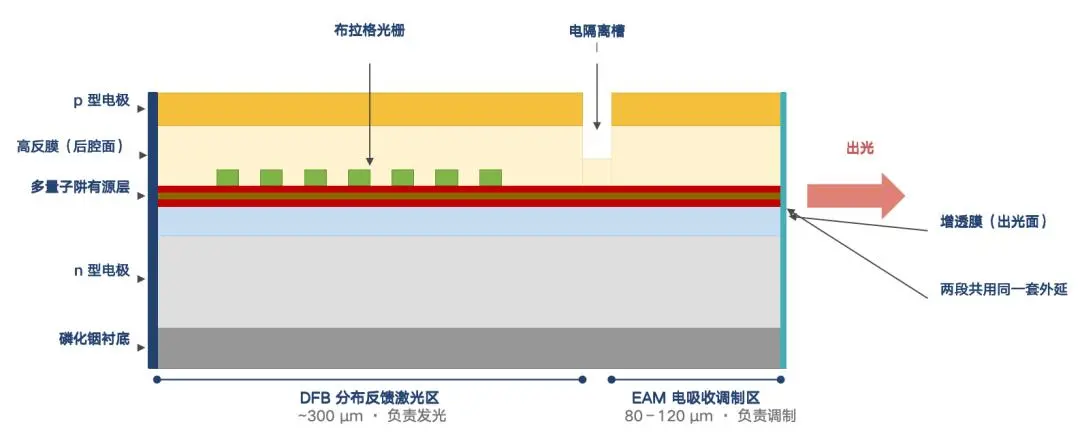
据产业链调研,从工艺上来说,由于EML要��DFB发光区与EAM调制区单片集成于磷化铟衬底,所涉及的磷化铟晶圆二次外延生长工艺极其复杂,工艺壁垒高,良率难控。
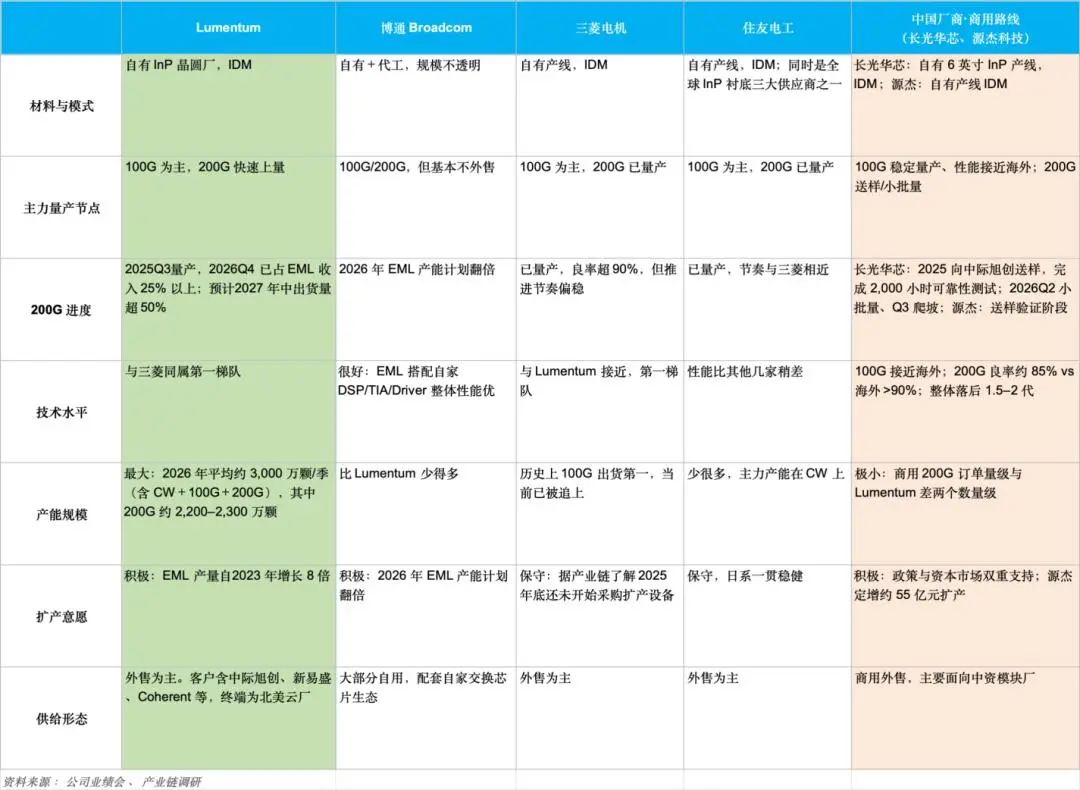
目前全球能大规模、高良率、稳定向头部模块厂商用供货 200G EML 的,目前只有 Lumentum、三菱电机、住友电工、博通四家,合计占据八成以上的市场,其中Lumentum 在产能规模上处于第一梯队。
海豚君在下表梳理了EML主力厂商的情况:100G EML领域国产厂商已逐步追赶,源杰、长光华芯等企业实现稳定量产,国产化率接近35%,价格战已开始;而200G高端 EML中国国产自给率仍不足 5%,尚处在送样验证、小批量试产阶段。
此外,由于两家日系厂商(三菱&住友)在上一轮5G周期经历过行业泡沫带来的产能过剩冲击,本轮扩产策略整体偏保守,高端200G EML新增产能释放有限。高端200GEML 的新增产能主要来自两家——Lumentum和博通。
正因为如此,Lumentum主动将出货结构重心向高价值的200G EML大幅倾斜,根据公司电话会的指引,2027年中公司200G EML的出货量将超过50%。
结合调研信息来看,目前Lumentum EML激光器芯片收入约6.4亿美元(占公司总营收的两成),处于量价双升的高景气阶段。
一方面,AI 算力集群大规模扩容,驱动800G、1.6T 高速可插拔光模块需求爆发,直接拉动EML芯片出货量持续创新高;另一方面,出货重心从100G EML向200G EML转移,单颗芯片单价接近翻倍,进一步放大了营收弹性。
盈利能力上当前EML的综合毛利率在60%以上,是公司目前利润贡献最大、议价权最强的单一产品。
2、CW/UHP激光器:Scale-up层的最大增量
与 EML“发光+调制单片集成”不同,CW激光器走的是分工派路线:只专注于做“发光灯泡”,产生一束高功率、平稳且无数据的连续光,再交由外置的硅光芯片完成信号调制。
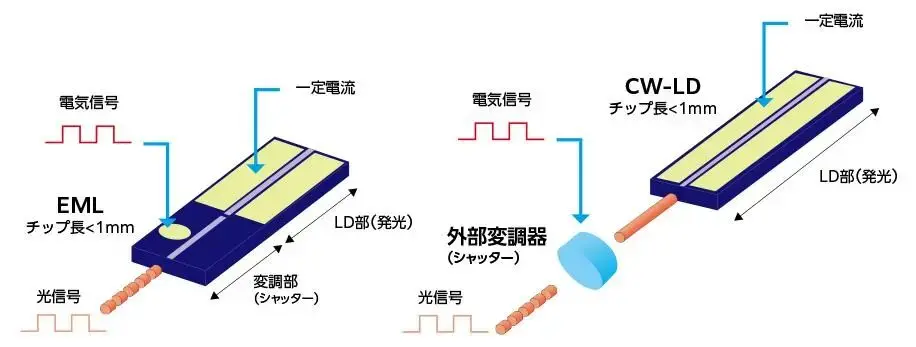
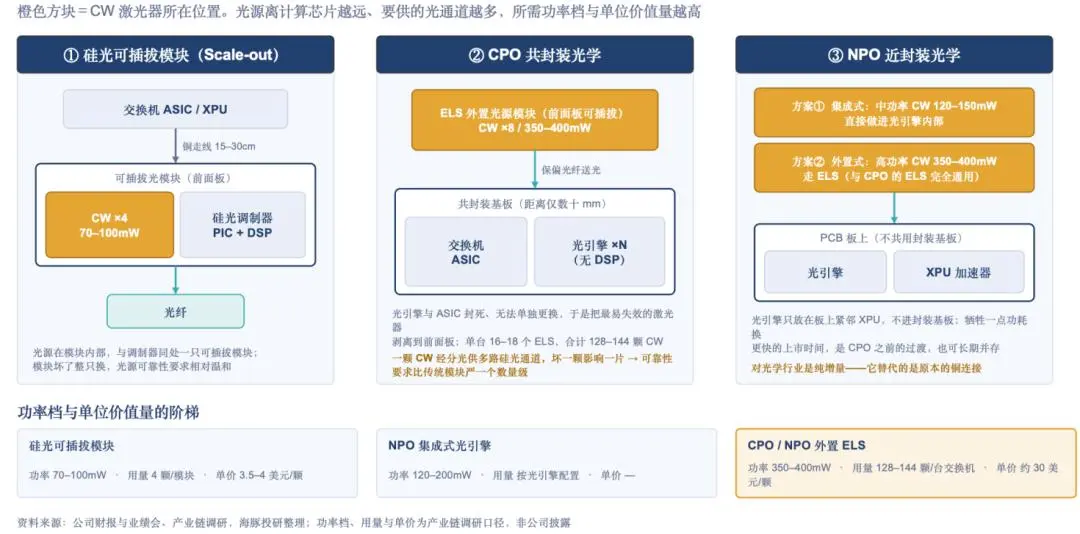
一般来说,光源离调制信号用的硅光芯片越远、链路整体光损耗就越高,因此对CW激光器的输出功率要求也随之提高,单颗芯片的工艺壁垒(需要克服噪声、发热)和价值会显著抬升。按功率档位划分,CW激光器核心覆盖三大应用场景:
a、70-100mW——面向Scale‑Out场景的硅光可插拔模块
根据光通信研究机构Yole数据,目前硅光路线在数据中心光模块的渗透率接近30%,且预计2030年出货量提升至 60%以上。
对于Lumentum来说,属于存量市场内部的技术路线置换(800G硅光方案挤压100G‑EML需求,1.6T挤压 200G‑EML需求)。
不过这里的问题在于价值量其实并不相同。以1.6T光模块为例,EML方案需要8颗200G EML(单价 15-25 美元),硅光方案只需4颗CW(单价 3.5-4 美元)。
切换硅光之后,单模块光源总价值量是明显下降的。因此,公司自己明确表示对这一档兴趣不大——虽然出货量增长,但单模块价值、盈利弹性弱于EML产品。
b、120-200mW,用于NPO(近封装��学)的集成式光引擎。(Scale up)
作为可插拔向CPO演进的过渡方案,NPO主要是通过把光模块放到PCB板上来提高交换机和光模块之间的信号传输速度。
相较于硅光可插拔模块所用的70‑100mW CW,该档位芯片在输出功率、噪声抑制、高温工作可靠性上标准更高,单芯片价值量与技术要求显著提升,属于纯增量赛道,不会替代EML的存量需求。
c、350‑400mW(UHP-超高功率CW),用于CPO/NPO 外置光源模块(Scale up)。
ELS(外置激光源)是CPO架构下主流的外置光源方案,服务机柜级GPU高速直连的 Scale‑Up 互联场景。
在CPO方案中,硅光光引擎与交换芯片通过先进封装放在同一个基板上。由于激光器是光链路中最容易老化失效的部件(且极度怕热),如果封装在一起,一颗激光器坏掉就就要整颗光引擎下线更换。
因此行业达成共识——采用 ELS方案,将CW激光器做成机柜前面板可插拔的独立模块,通过保偏光纤把光送入机箱内部硅光引擎。
从价值量上看,在机柜级 Scale-up网络中,一台CPO交换机通常需要配置 16–18 个ELS模块,每个模块内部集成8颗 UHP CW 芯片,对应单台交换机就需要消耗 128–144 CW芯片。
目前单个ELS模块售价大致500–600 美元,8 颗 CW 激光器芯片约 240 美元,占四到五成。也就是说,单个ELS模块带给CW激光器厂商的收入,相当于15个传统硅光可插拔光模块的总和。
总的来说,相比前两档 CW,UHP超高功率CW的技术壁垒最高,同样是AI算力扩张带来的纯增量市场,不侵蚀EML存量订单,是Lumentum中期成长弹性最大的赛道。
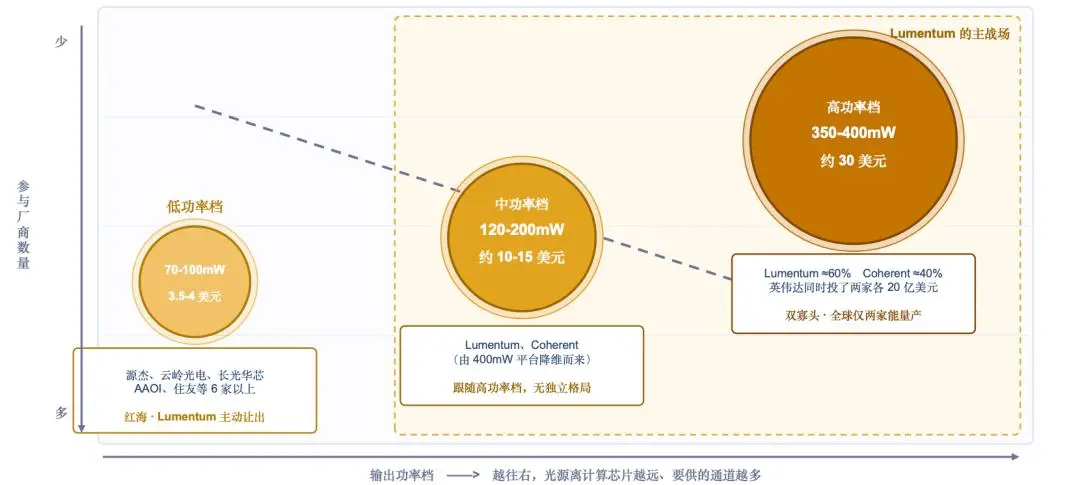
竞争格局上,对于低功率档CW来说,由于磷化铟外延生长工艺和芯片结构设计已相对成熟,性能指标达到门槛并非难事,难度更多是低成本和高良率交付,已经是典型的红海市场。
目前,中国厂商(源杰、长光华芯、云岭光电等)与海外低成本IDM(如AAOI)同时扩产,且多家厂商均通过了主流模块厂测试,下游客户(如中际旭创、新易盛等)倾向于通过多源采购以压低采购价。
而对于高功率档(350-400mW UHP),目前全球能稳定量产的只有Lumentum和 Coherent两家,走的是完全不同的技术路线:
Coherent :单芯片硬刚派(BH-DFB 路线):类似于打造一台单发大排量超级引擎,用一颗掩埋异质结(BH-DFB)激光器直接硬推出 400mW 高功率。
优势在于结构极其紧凑、芯片面积小、单片晶圆出芯数多;而代价在于这种工艺下散热、线宽和长期可靠性全压在一颗芯片上,前期良率爬坡非常慢。
Lumentum:两段式分离派(DFB 种子光 + SOA 放大器)类似于“成熟小发动机 + 涡轮增压器”。先用一颗成熟的低功率激光器(DFB)产生一束极度干净、低噪声的“种子光”,接着在同一芯片上串联一段半导体光放大器(SOA),把功率强行提升到 400mW。
这种技术路径下,由于发光与放大各自都在高度成熟的工艺窗口内运行,可靠性较高,且同一套平台往下降档就能覆盖中功率档,研发效率极高;
但代价也很明显,由于集成SOA后芯片物理长度大幅延伸,单片晶圆的出片数出现断崖式下滑(从普通CW芯片的单片4,000–5,000 颗,暴跌至UHP级别的仅400–500 颗,缩减近10倍)
综合来看,两家公司的技术路线取舍有明显差异,Coherent押注的是良率爬坡之后,依靠更小的芯片面积实现极致晶圆成本,Lumentum 的思路则是牺牲部分晶圆面积,换取器件更高的可靠性。
这也意味着在当前供给偏紧阶段,云厂商客户优先保障交付与稳定性,对成本敏感度相对偏低,因此Lumentum这套以面积换可靠性的工程方案更受头部云巨头青睐(从调研数据看,外置光源模块当前市场份额大致为Lumentum约60%、Coherent 约 40%)。
但站在中长期的视角,一旦Coherent完成良率提升,其成本优势会逐步释放,会对Lumentum形成较强的竞争压力。
而对于中功率档,由于能做400mW的厂商顺手就能做150-200mW,因此相当于高功率玩家的“副产物放量区”。
但另一方面,对于从低功向上跨越的中国厂商或二梯队玩家来说,150-200mW是冲击高端的必经之路,但如果无法向上突破到高功率档,就无法享受晶圆分级带来的成本摊薄效应,导致150-200mW晶圆的综合成本难以抗衡头部巨头这种 “副产物模式” 下的低成本优势。
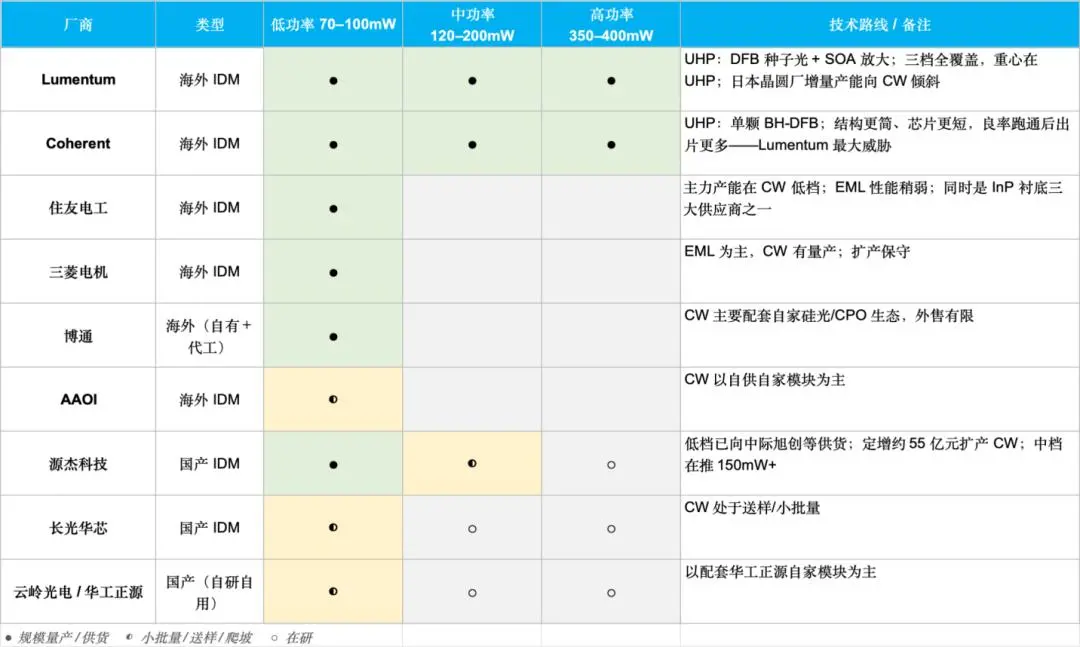
结合调研信息,当前公司CW激光器年收入约0.5亿美元,占公司总营收仅2%,仍然偏小,主要来自部分硅光模块的初级需求与CPO样片阶段。
不过综合上述技术路线与产品档位的分析,可以看到CW 激光器真正的业绩爆发力完全取决于 NPO/CPO 架构的落地速度,当行业从可插拔演进至CPO架构时,对于CW激光器的需求将展现指数型增长。(下篇会定量进行测算)
本文来自微信公众号 “海豚投研”(ID:haituntouyan),作者:海豚君,36氪经授权发布。