一个减肥人的一天可能是这样的:早上起床先站上秤,把身体数据同步进手机,午饭前拍一张餐盘,算下卡路里是不是超标;晚上睡前跳200个绳,用手机摄像头计数。
为什么这么努力,因为称是从APP上1分钱领的,而减掉的每一斤,可能会被计入一个叫"全国总减重1亿斤"的池子和手机里的"可薅奖金池"。
过去十几年中国互联网行业打了数不清的补贴战,唯独在这个刚刚过去的夏天,出现了从未见过的奇景:京东、蚂蚁、阿里健康、美团、腾讯,这几家在支付、电商、本地生活、社交流量上打出过真火的巨头,在同一年,掏出真金白银送硬件送现 金,请全国人减肥。
这些互联网大厂到底在图什么?
为什么偏偏是减重?
在这场减重战里,蚂蚁用近乎白送的体脂秤把数据终端铺进百万家庭,京东靠“减重给奖金+好友联盟”做社交裂变,阿里健康与美团走“电商+服务”路线,腾讯则只连B端、帮辉瑞搭医患智能化工具。五家公司、四套打法,目标各异,却在2026年不约而同押注同一个词:减重。
要理解为什么减重成为风口,要先承认一件事,上一代互联网医疗叙事,已经没有太多故事可讲了。
2014年被称作移动医疗元年,大约 100亿元资本涌进这个行业,微医、好大夫、春雨医生、丁香园、平安好医生随后集体切入在线诊疗。2020年的疫情把这波浪潮推到顶点,据《中国企业家》统计,当年行业整体融资额超过400亿元,京东健康12月在港交所上市,不到一个月市值翻了两倍多,突破6000亿港元。
然而,到现在这场曾被视为“下一个万亿风口”的浪潮已退去泡沫。春雨医生卖身物业公司、好大夫在线被收购后声量渐小,多家互联网医疗企业股价较巅峰大幅缩水。
有分析人士认为,上一代互联网医疗搁浅的原因,一是缺流量,二是流量难以转化成钱。
互联网医疗做的是“生病后”的生意:挂号、问诊、开方、买药。它有三个天然的死结。第一,需求低频。病好了就走,不像吃饭、打车那样天天打开。第二,核心资源不在平台手里。真正有号召力的大医院和医生,不缺病人。第三,价值最高的环节始终在线下,平台长期停在挂号、咨询、导流这一层,医保支付也没有真正打通。
结果就是,所谓互联网医疗,最后都变成了网上卖药。
而2026年,AI多模态大模型让巨头们看到了一个新答案——减重,一个天生的高频刚需。
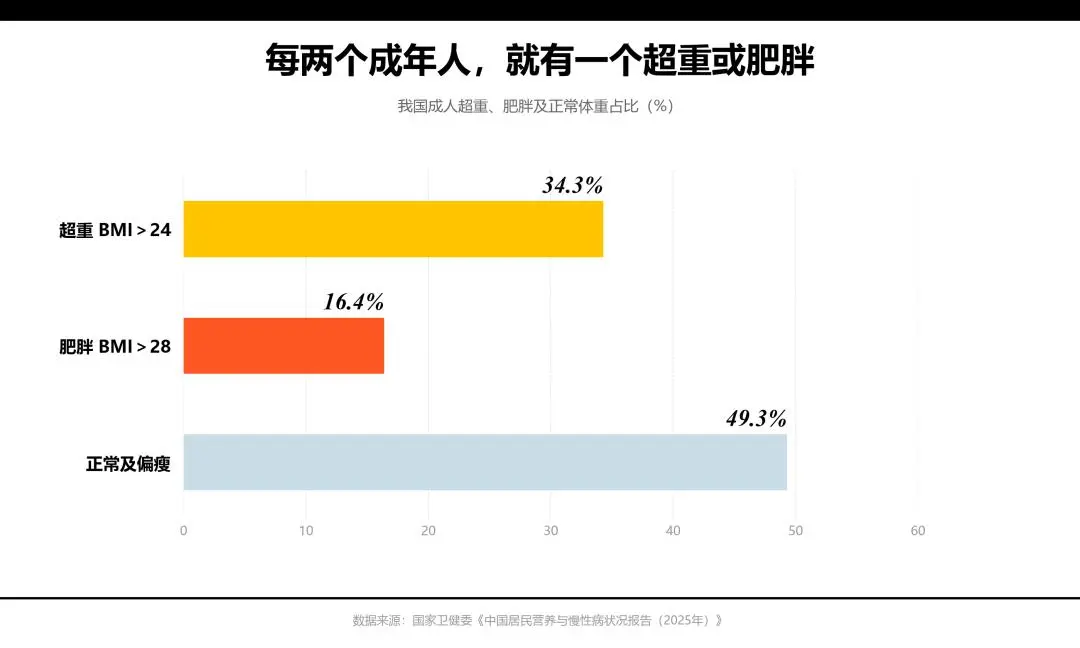
据 国家卫健委发布的《中国居民营养与慢性病状况报告(2025)》显示, 中国成人超重率34.3%、肥胖率16.4%,合计超过半数人口,是一个覆盖全年龄段、几乎零认知门槛的需求池。一个减重周期通常持续数月,用户需要每天记录体重、饮食、运动,意味着每天至少打开一次App、产生至少三次交互,相比问诊类产品一年打开两三次,打开率高出两个数量级。
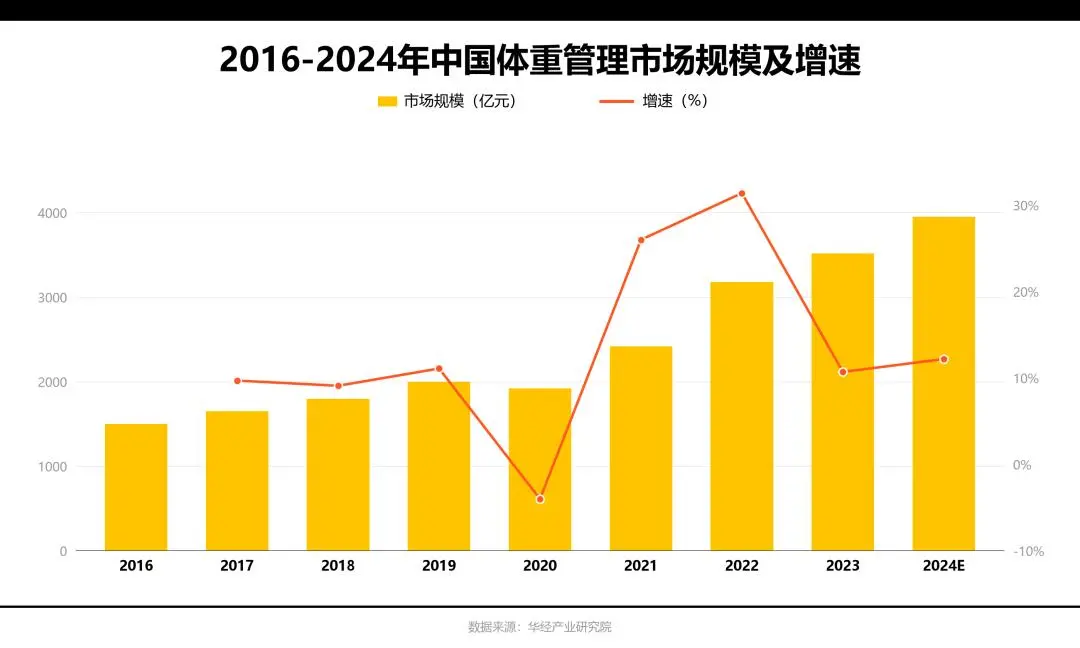
用户的付费意愿早已被市场教育完成。健身房、代餐、私教、减重药用了十年时间,把“为身材花钱”变成了大众常识。华经产业研究院数据显示,包含减重药物、医疗服务、健康食品、数字化服务、智能硬件在内的体重管理市场,2024年规模已接近4000亿元。
更重要的是,减重为AI大健康找到了能落地的流量载体。过去十年,在老App里加健康功能的路径已经被证明走不通:支付宝、微信、京东、抖音都试过在应用内嵌健康入口、加入AI问诊,效果始终有限。用户打��支付宝是为了付款,打开京东是为了买东西,不会在里面记录体重、咨询营养师。
旧产品的用户心智、功能结构、商业模式早已定型,必须用一个独立、有强心智的场景把健康服务拆分出来,而减重是成本最低、用户接受度最高的切入点。
蚂蚁阿福的成绩已经印证了��个判断:截至今年6月,它的月活达到2897万,排在国内AI原生应用第五位,前面只有豆包、元宝这类通用大模型产品。
一个垂直健康应用能站到这个位置,初步验证了减重作为AI健康入口的这条路走对了。
买得到用户,却买不到习惯
体脂秤是几乎白送的,现金奖励是倒贴的,但巨头们显然不是在做慈善。
巨头们要的,是减重背后的四层价值。
最直接的价值是健康数据与用户入口。减重行为背后是完整的个人健康画像:体重、体脂率、肌肉量、内脏脂肪、血糖曲线,加上每天的饮食结构、运动习惯、作息规律,以及对食物、药品、服务的消费偏好。这些数据只有用户每天主动站上秤的时候才会持续产生,正如某互联网医疗平台营销负责人所说:“补贴能买到第一次使用,买不到第100次打开,除非用户真的觉得产品有用。”
第二层价值是为健康大模型搭建高质量数据库。对垂类大模型来说,缺的从来不是参数,而是垂直场景里带反馈闭环的高质量数据。减重刚好凑齐了完整链路:感知数据来自体脂秤和血糖设备,决策来自AI给出的热量建议和运动方案,反馈来自第二天早上的体重变化。这套闭环一旦跑通,不只适用于减重场景,还能平移到控糖、降压、睡眠管理、孕期管理等几乎所有慢病与健康管理场景,成为整个AI大健康能力底座的第一块基石。
顺着入口往上,是慢病管理等高价值需求的渗透空间。减重只是健康旅程的起点:从减脂代餐、运动器械,到GLP-1类减重药物,再到肥胖引发的糖尿病、高血压、高血脂等慢病管理,用户的生命周期价值会持续提升。京东的医药供应链、蚂蚁对接的药企资源、腾讯连接的医疗服务,都能顺着这个入口完成渗透。一个从减重转化来的长期慢病用户,其长期价值远高于普通电商用户,这也是互联网平台和药企能达成深度合作的关键。
最终的闭环指向保险等金融业务。健康产业的终极商业闭环是金融,掌握了用户长期连续的健康行为数据,平台就拥有了和保险公司谈判的核心筹码。可以看到,这次参战的巨头几乎都布局了保险和金融业务:蚂蚁持有商保支付牌照,京东也在重点布局健康险产品。
但从数据到保险之间,还隔着隐私保护、用户授权、风险定价和监管要求。它更像是一个远期方向,而不是这场减重补贴战能够立刻兑现的收入。
昙花一现or下个十年的入口?
这个夏天,AI减重战役打得热闹,但是也必须要问一个问题:这场战役的终局是什么?
必须承认,减重这场仗看起来热闹,但也必须看到,现在还存在一些难题。
首先,减肥在某种程度上不是刚需。减肥需要克服人的口腹之欲,许多人三分钟热度。靠补贴和活动拉来的用户会快速流失。如何把“减重打卡者”变成“终身健康管理者”?这个问题摆在台面上,但目前没有完美答案。
京东健康的数据也在佐证这个挑战,约四分之一用户最终完成21天连续打卡及减重目标。换句话说,四分之三的人中途放弃了。
其次,健康数据属敏感个人信息。 许多用户对此持警惕态度。体重、体脂、血糖、饮食结构、运动习惯,这些数据一旦被平 台掌握,商业化的边界在哪里?医疗的商业化也是许多用户反感的问题,容易造成口碑崩坏。如何平衡数据价值挖掘与用户隐私保护,是每个参与者都必须回答的问题。
第三,减重涉及营养、运动、内分泌等多学科。 AI可以给出建议,但安全性和有效性需要时间验证。AI给出的建议一旦出现偏差,轻则减重无效,重则危害健康,安全问题可能反噬整个赛道。
这也是为什么各家都在AI之外又补上真人这一环, 阿里健康组建了近百人的慢病管理团队和200人的全职药师团队,阿福请了8位院士领衔、上千名医生做“AI分身”。AI在前,人在后面兜底。
不过长远来看,AI大健康能走多远?答案可能比想象中乐观。
政策端在加速打开空间。 2026年3月31日,国家医保局正式将12项AI辅助诊断项目纳入全国统一医保乙类目录,在全国837家三甲医院同步落地。中国成为全球首个将AI医疗纳入医保的国家,医保支付这“最后一公里”的打通,正在将AI医疗从“试点项目”推向“常规配置”。
市场空间在快速膨胀。 根据硕远咨询《2026年中国AI+医疗健康应用发展研究报告》显示, 2025年中国AI+医疗健康行业市场规模已突破千亿,预计今年全年将跨越1500亿元大关,年复合增长率保持在30%以上。
基础设施在逐步就位,字节砸60亿在北京自建国际化AI医院,在上海重开小荷门诊;京东健康升级AI医生智能体集群,推出面向执业医师的“知医”和面向医院的“卓医2.0”;腾讯健康发布AI全栈解决方案,覆盖诊前、诊中、诊后全流程;蚂蚁阿福上线不到一年累计服务用户超1.3亿。从AI大模型到实体医院,从药品供应链到健康险产品,从医生端到用户端,基础设施已经铺到了每一个角落。
技术本身在改变游戏规则。过去互联网医疗做不起来,是因为“医疗”这件事天然低频、重资产、强监管。但AI改变了这个逻辑,它把健康管理从“专业服务”变成了“日常工具”。
有人说,十年后AI健康管理可能会像今天的移动支付一样普及。每个人都会拥有一个AI健康管家,它知道你昨天吃了什么、睡了多久、运动了多少,帮你管理一整条生命健康曲线:从体重到血糖,从血压到睡眠,从饮食到情绪。这个管家背后,是蚂蚁的支付能力、京东的供应链、腾讯的连接能力、字节的AI技术,各自发挥所长,共同织成一张覆盖"预防-干预-诊疗-保险"全链路的健康服务网络。
到那时再回看2026年夏天的这场减重补贴战,人们或许会发现,那不是一场烧钱的营销战,而是一个万亿级产业的开场锣鼓。
本文来自微信公众号 “florayang01”(ID:daily-case),作者:潮汐商业评论,36氪经授权发布。