“银河通用要是觉得自己占理,就出来一起聊聊虚假收入、关联交易、突击上市割韭菜的问题,如果觉得自己不占理就低调点装死也行,发声明、报警、找水军,简直是灾难级公关。”搭配捂脸哭的表情,梅卡曼德机器人公司创始人兼CEO邵天兰又在自己新发的朋友圈连着评论了三条。
这距离他9月9日与9月10日,连续两天在朋友圈炮轰“攒局型”具身智能企业靠数采中心和关联交易制造虚假收入,并在评论区直接点名银河通用,已经过去了一周多时间。
相比于一开始还算理性的事实型发言,这次朋友圈���以说是毫不客气,邵天兰之所以仍然在持续性输出,是因为他在小红书上发现了一些话术一致、时间接近的笔记。
笔记具体内容是将邵天兰反对利用数采中心做关联交易等说成反对数据基建,由于这些账号过往内容以电商、汽车、电脑等为主,且账号主体均为同一家MCN,疑似是银河通用联系的水军。目前,相关笔记已经无法搜索到。

图源:万能的大叔
邵天兰的愤怒是有道理的,指控也并非空穴来风,具身智能行业的数据采集存在问题,早已经是公开的秘密。
机器人厂商先与地方政府合资成立数采公司,财务上政府出大头、企业出小头,然后合资公司拿着这笔钱,向参与出资的机器人厂商采购本体和硬件,等待设备到位后,再引入第三方数据运营公司,把数据卖给需要训练模型的具身公司。
也就是说,钱从政府流向数采公司,再流向机器人厂商,最后以“回购数据”的名义流回数采公司。
一圈转下来,机器人厂商有了订单和营收,数采中心有了数据和交易额,地方政府有了产业落地的政绩,唯一的缺口是,这个循环里,没有终端客户为机器人买单。
但邵天兰掀桌的意义并不在于扮演了皇帝的新衣故事里那个天真无知的孩童,捅破无耻谎言,毕竟邵天兰自己的企业也没“穿衣服”,而是作为银河通用的供应商,加上梅卡曼德机器人公司上市首日即破发,股价持续下跌的市场表现,揭开了具身智能这个行业整体的囚徒困境。
一、具身智能的悖论地图
具身智能行业发展至今,最让人不安的地方不在于它是否有泡沫,任何新兴产业在最开始都会有泡沫,属于常态,而是存在太多的悖论,给人的感觉往往是,行业发展得烈火烹油,但企业又忧心忡忡遮遮掩掩,尤其连王兴兴上市是否微笑都能成为讨论话题就可见一斑。
你几乎可以同时找到关于它的两种截然相反的事实,而且两种说法听起来都有充分的证据支撑,智械岛共整理出5个代表性悖论:
第一个,数采中心悖论。数采中心既是必要基础设施,又是“庞氏骗局”。
如果数采中心是必要的基础设施,为什么大面积停摆?如果它是骗局,为什么地方政府、国资、头部机器人公司都深度参与?
通常来讲,具身智能模型训练需要千万小时级真实物理交互数据,目前全球高质量数据仅约50万小时,缺口超过95%,数采中心填补了真机数据缺口,是具身智能行业发展的数据底座,在产业发展初期是具有合理性的。
对地方政府而言,数采中心是搭上具身智能时代的一张船票,还能解决税收、就业、招商引资三件事;对机器人公司而言,出一小部分钱就能一次性撬动几十台甚至数百台机器人的订单,如果没有这些订单托底,一些初创公司可能撑不到技术跑通的那一天。
同时,灵御智能CEO金戈测算过,一台机器人售价约15万元,数据回购价在120—150元/小时,一个50—100台规模的数采中心,一年即可回本,并不是亏本的买卖。
截至2026年6月,全国建成投用约70个具身数采中心,德国、瑞士等国也在布局大型机器人实训场地。
但是事实也证明,部分数采中心已经异化为收入工具,有地方招商引资人士接受媒体采访时表示,有些数采项目堪称新型庞氏骗局。
比如,北京石景山数采中心仅成立17个月就停摆。
乐聚智能招股书显示,2025年其夸父系列人形机器人中数据采集场景贡献的收入占比达44.94%,取代科研教育成为第一大收入来源。
2025年,乐聚智能第一大客户为股东北京石景山产业发展有限公司,该公司与乐聚的另一股东石景山基金同受北京市石景山区国资委实际控制。同期,位于石景山区首钢园的北京首个人形机器人数据训练中心因技术路线调整停运,原运营方睿尔曼智能撤出。
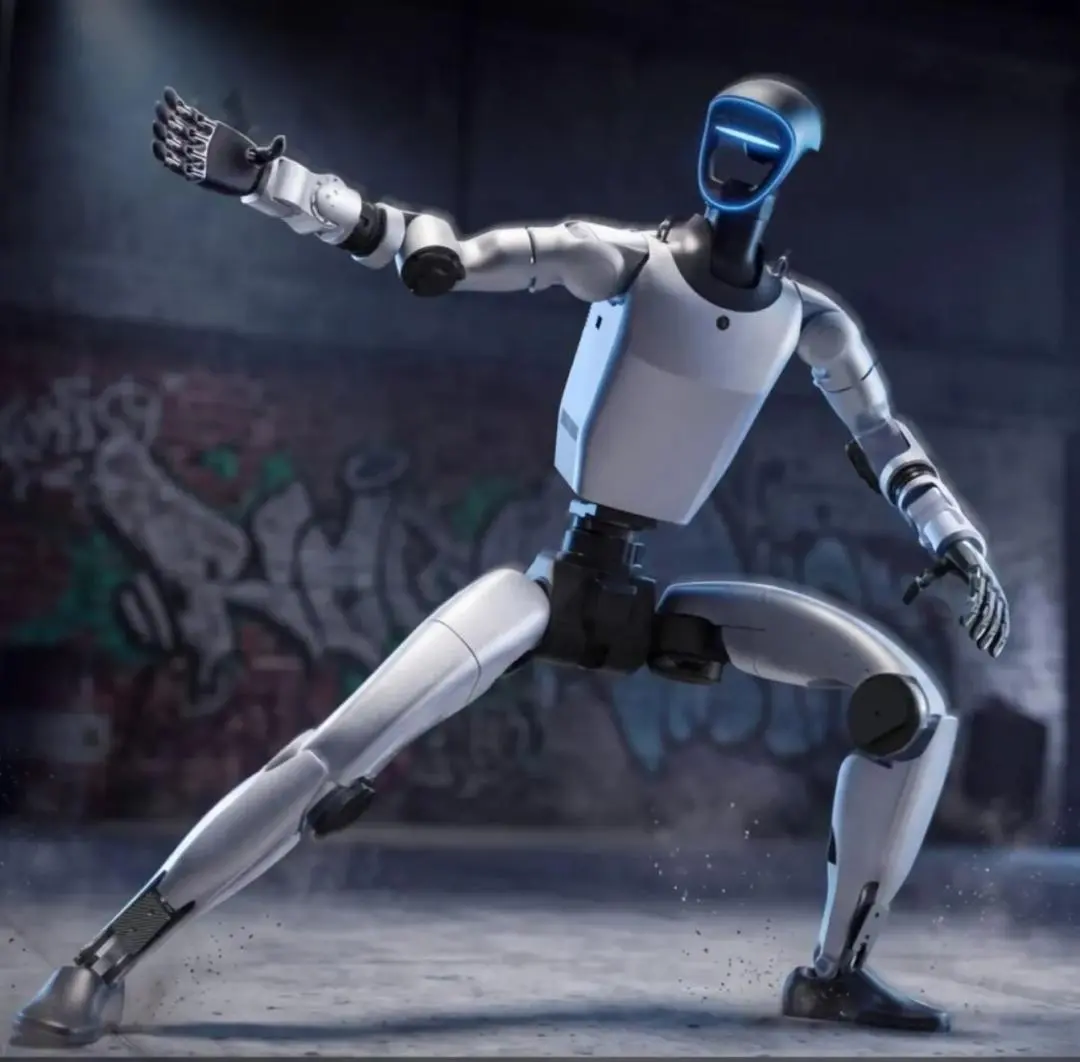
图源:宇树科技
第二个,上市与估值悖论。具身智能在一级市场狂热,却在二级市场遇冷。
如果一级市场的估值是对的,为什么二级市场不买账?如果二级市场的定价是对的,为什么一级市场还在疯狂涌入?
2026年,具身智能是一级市场最炙手可热的赛道。IT桔子数据显示,2026年上半年,国内具身智能赛道融资总金额达935亿元,较去年同期增长5倍;融资事件达322笔,同比增长137%,资金主要流向具身智能大模型和大脑环节,中游大脑和本体环节最受资本关注。
一级市场的估值逻辑往往建立在一个清晰的前提之上,但在技术路线尚未收敛、商业化难以预测的行业中,传统估值方法难以发挥作用,因此,宇树科技的上市,一度被视为对具身一级市场定价逻辑的验证。8月19日,宇树以150.80元/股的发行价登陆科创板,开盘暴涨629%,市值一度冲破4400亿元。
但是,宇树科技开盘即巅峰,这只“人形机器人第一股”用了不到一个月,就走完了从万人追捧到股价腰斩的全程。
更深层的矛盾体现在估值倒挂上。一级市场上,具身大脑项目的估值在8至10个月内从数亿元飙升至10亿美元,目前,估值百亿的企业数量在半年内从个位数跃升至23家,估值超200亿的达到8家。
然而,做了十年商业化、有出货、有财务数据的机器人公司,估值反而不如初出茅庐的具身大脑初创企业。
这意味着,一级市场用来支撑估值的那些订单和收入,在监管和二级市场看来,可能并不构成真实的商业需求。
第三个,数据规模悖论。行业一边喊着数据不够,一边又把大量采集的数据变成了废料,数据规模既是百万小时竞赛,又是10%低有效率的浪费。
如果数据规模不重要,为什么Dyna-2的缩放定律证明数据量增加确实带来能力提升?如果数据规模重要,为什么花100%的钱买来的数据,只有10%真正能用?
具身智能的数据缺口是结构性的,业内判断,要做出一个真正可用的具身模型,大约需要100—200万小时训练数据。Dyna Robotics用超过100万小时第一人称视频预训练,任务成功率从20%提升到90%,证明物理AI存在Scaling Law。
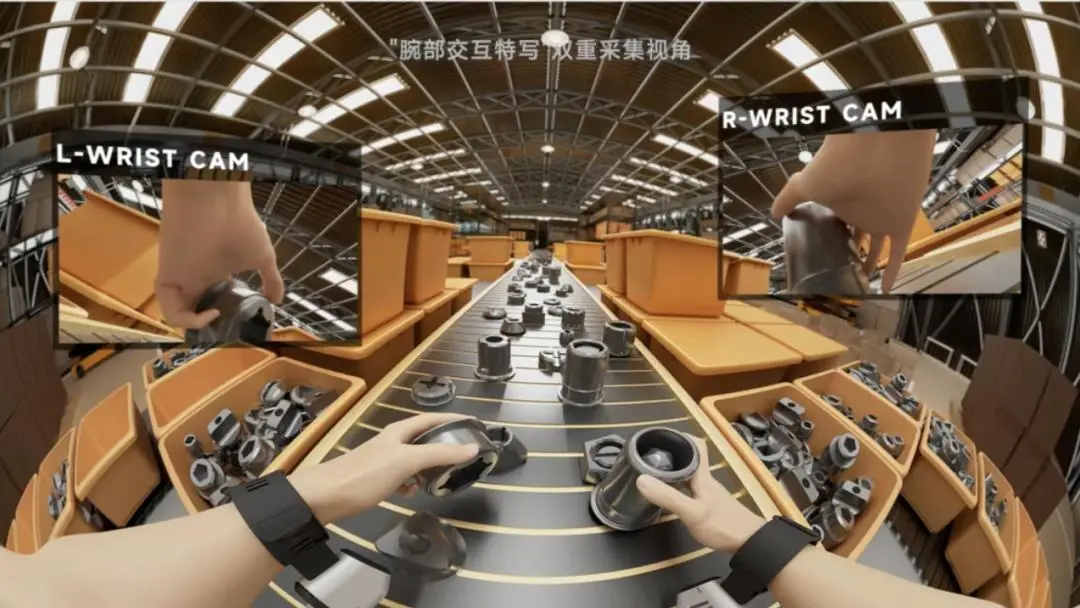
图源:觅蜂科技
行业正在以惊人的速度冲刺数据规模。觅蜂科技宣布累计生产超过100万小时高质量无本体数据,京东计划两年内采购1000万小时数据,同时发动内部超10万名员工和外部数十万人员参与采集。
但有效数据比数据总量更关键。花100%的钱,只买到10%的有效数据,现实情况是一家公司批量买回数据,团队有一半人会被拖去干数据清洗的活,折腾一个半月后,数据有效率只剩10%,而押注这10%训练出来的模型,表现反而不及从前。
具身数据采集的底层逻辑是将人的动作以尽可能稠密、真实的状态描述清楚,以视觉为主的第一视角数据,只能够告诉模型看到了什么,未必能够完整告诉模型为什么这样动、接触发生在哪里、用了多大的力。
第四个,商业化落地悖论。订单是真实存在的,但落地订单大多是关联交易或者政府项目,不是终端市场化需求。
从表面数据看,具身智能的商业化正在加速。银河通用产品已落地工业、零售、药房等多个行业,完成长达两年的常态化运营验证;优必选2025年公开11笔千万元级大单,总额约14亿元,客户覆盖空客、比亚迪、吉利等工业巨头;星动纪元携手顺丰、中国邮政在十余个物流中心实现常态化运营。
松延动力创始人姜哲源甚至公开回应“我们今年没有任何一笔数采订单”。这些事实说明,确实有机器人公司正在进入真实工业场景,产生真实收入。
但拆开订单结构,情况就变了。2025年全球人形机器人出货近1.8万台,78.4%流向数采、科研与文娱场景,所以每卖出5台机器人,大约只有1台真正进厂干活。
以头部机器人企业宇树科技为例,2025年前三季度人形机器人收入中,73.6%来自科研教育客户,真正用于智能制造、巡检、物流等工业刚需场景的只有约9%。
如果再追问订单的卖家是谁,广东省社会政策研究会副秘书长高承远指出,这些订单是真实的,收入也经过审计确认,但买方以股东、国资平台等关联方为主。
图源:Lumos鹿明机器人
第五个,组织与人才悖论。一边是行业在高速扩张,一边是高管密集离场。
行业在招聘端疯狂扩张,岗位量同比增长7倍左右,薪资持续攀升;但在核心人才端,技术灵魂人物却在密集离场。
智元机器人首席科学家罗剑岚从合伙人名单中消失,官方口径是岗位调整;鹿明机器人联席CTO丁琰任期不足280天即离职,离职原因被指向“技术方向上的分歧”;小鹏机器人核心负责人米良川离职,铁三角彻底拆散。
为什么最懂技术方向的人在密集离开?当一个行业的技术方向尚未收敛时,公司内部的不同团队可能押注完全不同的路线,于是技术路线的不确定性直接转化为组织内部的分裂。
更深层的问题在组织能力本身。宇树科技被曝“超100元报销需创始人王兴兴亲自审批”,有员工称考核机制只罚不奖。
当公司业务规模持续扩大时,如果所有决策仍向一个人集中,创始人就可能从公司的发动机变成组织的瓶颈。
这些悖论呈现出了具身智能行业的真实状态,那么,它们是否指向更深层的问题?
二、困在悖论里的人与钱
2026年是从一级市场叙事定价切换到二级市场现金流定价的转折年,定价逻辑切换的表象,就是暴露出来的悖论。
究其原因,技术不成熟导致产品与市场匹配缺失,资本错配逼迫企业提前上市做收入,数据范式未收敛让整个行业在黑暗中摸索。
每一个矛盾都落在具体的人身上,让他们困在悖论的不同环节里,谁也动不了。
具体来看,首先技术不成熟是最根本的原因。机器人还不能在真实场景中稳定干活,因此没有客户愿意持续买单,企业只能靠关联交易做收入。
机器人可以在实验室里完成抓取、搬运、叠衣服的演示,一旦进入开放环境,面对光线变化、物体遮挡、人员干扰,成功率就会断崖式下跌。
王兴兴在多个场合公开承认,具身智能大规模商业化,快则两到三年,慢则五到十年。在当前这个时间点上,机器人还不能在真实场景中稳定干活。
困在这个环节里的是创业者,他们陷入了两难境地:不做收入等死,做收入找死,如果不做收入,融资和上市都无从谈起;做收入只能依赖关联交易。
要么提前上市做收入,要么被淘汰,这是整个行业在技术拐点到来之前的集体困境。
资本错配进一步将问题严重化,基金存续期只有七到十年,资本又要求一到两年退出,倒逼企业提前上市、提前做收入。
在实际操作中,由于LP对DPI的要求,GP往往需要在更短的时间内创造回报并退出。
于是出现了一个奇怪的现象:一家技术尚未成熟、产品尚未定型、收入尚未验证的公司,必须在成立两三年内就冲刺IPO。因为如果现在不上市,等到明年、后年,估值可能天差地别。
困在这个环节的是投资人,一级市场本质上是资产管理,募集到钱后必须在指定时间投出去,加上又没有其他赛道可以选择,投资人的心态就变成了,投了怕估值倒挂,不投怕错过下一个宇树。
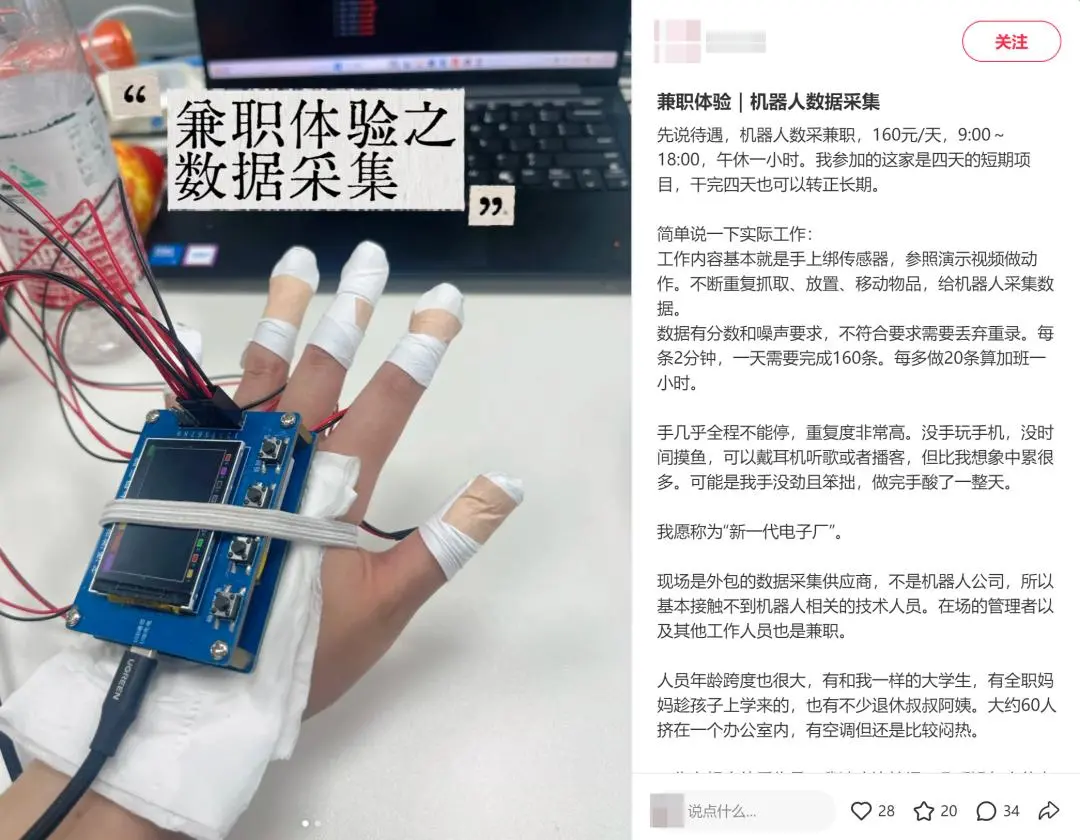
图源:小红书
第三个原因是数据路线暂时无法收敛,行业至今不知道什么样的数据最有价值,真机、无本体、仿真三条路线各有各的道理,也各有各的缺陷,只能堆量,堆量之后发现有效率极低。
如果路线不能尽快确定,数据采集就始终缺乏明确的方向,数采中心也只是具身智能历史发展中必然会出现的某个商业模式,没有数采中心还有别的。
困在其中的是中小数据公司。头部公司低价甚至免费送数采设备占领市场,中小公司只能在低价内卷中挣扎。
而那些在产业链最底端的数据采集员,日薪只有大约200元,对比数据售价每小时500元,差价在10倍以上,他们甚至在教机器人如何替代自己,因为机器人真正学会叠衣服、擦桌子、收拾房间后,这份工作本身可能会随着模型能力提升而消失。
三、结语
最终,具身智能企业会以什么方式出清?
不妨先看看历史上两次相似的产业周期是怎么结束的:互联网泡沫和新能源汽车。
互联网最终改变了整个世界,但在泡沫高峰期以高估值入场的投资人,整体上并没有赚到钱,也可能拿不回本金。
纳斯达克从2000年3月高点5048跌至2002年10月的1114,跌幅78%,出清用了两年半。1999年—2001年间,美国纽交所和纳斯达克共有899家科技公司IPO,截至2019年11月,存续率仅7%,4854家互联网公司被并购或倒闭。
新能源车的出清离我们更近些,周鸿祎投资哪吒汽车19亿元,2025年哪吒被申请破产审查,投资基本归零,他后来公开表态,已经吃过一次亏,不会再投资新能源汽车。
中国互联网资本投资新能源汽车,多数以3—5年为回报周期,与汽车产业需要的长期投入存在根本性错配,二线新势力在融资环境收紧后迅速出局。
具身智能正在重演同样的错配,但错配比新能源车更严重。新能源车至少还有卖车这个清晰的商业化路径,消费者买车的理由很明确,更便宜、更好开、更智能。
具身智能连机器人到底卖给谁、用来干什么都没有明确共识。工业场景的ROI算不过来,家庭场景至少还需要五年才能看到商业化可能。
具身智能大概有三种收场路径:
路径一:二级市场出清,这种概率最高,时间线在2—3年。
宇树之后,后续公司上市即破发,一级市场估值被迫回调。那么融资窗口收窄后,一批没有自我造血能力的公司,在这个过程中会被自然淘汰,剩下少数有真实收入、有真实客户复购的公司存活。
这种出清不需要任何外力介入,市场自己就会完成。
路径二:监管介入加速出清,概率中等,时间线大概6—12个月。
IPO门槛提高后,数采中心模式如果被定性为关联交易,相关公司上市进程就会受阻。地方政府看到IPO前景不明,也会收紧数采中心预算,依赖政府订单的公司随之失去收入来源,邵天兰掀桌子和监管的窗口指导是这一路径的前兆。
这条路径比第一条更快,因为监管的介入会直接切断那些靠关联交易维持收入的公司的生命线。
路径三:技术突破救赎,概率最低但影响最大。
如果世界模型或VLA取得突破性进展,机器人真正能干活了,真实市场需求爆发,当前的估值反而变得合理,那些在低谷期仍然坚持投入研发的公司,会获得远超当前估值的回报。
但因为技术突破本身具有高度不确定性,目前来看,最可能的结局是路径一与路径二的叠加。
谁会被留下,谁会被出清?答案其实大家都知道,有没有人愿意为你的机器人持续付钱。有,就留下;没有,就出清。
题图来源:AI生成
免责说明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。
本文来自微信公众号“智械岛”,作者:孟昭野,36氪经授权发布。