
AI手机吹响“未来入口”新战火。
鲸商(ID:bizwhale)原创 作者 | 胡笃之
最近,海内外的“科技春晚”纷纷拉开大幕。
高潮却是上周五的苹果发布会,其新任CEO约翰·特努斯首次正式对外亮相,交出一份苹果憋了五年的“答卷”。台下的人想知道:折叠屏iPhone到底长什么样?AI时代的苹果,还能不能打?
而在此72小时前,华为和小米已经抢先亮牌。华为甩出三折叠Mate XT 2,小米拿出首款中折叠18 Fold,两家的自研芯片双双落地。
社交媒体上,“苹果又在挤牙膏”“安卓都折叠五年了”的声音此起彼伏。但真正让老用户坐不住的,是另一件事:国行版Siri AI,到底什么时候能用?海外版已经能跨应用操作、理解屏幕内容,国行用户却还在等备案、等合作、等推送。这种落差,比折叠屏晚了五年更让人心里不是滋味。
有人调侃,苹果现在是“硬件追着安卓跑,AI追着监管跑”。这句玩笑背后,藏着一个真问题:当华为用麒麟芯片重塑高端、小米用自研玄戒冲击万元机、苹果终于掏出折叠屏和端侧AI的时候,三家到底在争什么?是屏幕形态、芯片参数,还是AI时代谁更懂你的手机?
折叠是面子,AI才是里子
先把视线拉回国内市场。中国手机市场的2026年,是一个"大盘收缩、头部固化"的年份。
IDC数据显示,第二季度全国智能手机出货量约6601万台,同比下降4.3%,已连续五个季度收缩,存储芯片涨价成了压在全行业头顶的乌云。
但乌云之下,华为和苹果却逆势狂奔:华为以22.6%的份额稳居第一,苹果以18.1%位列第二,同比大涨24.4%,增幅居头部品牌之首,iPhone 17系列三款机型甚至包揽了上半年单品销量榜前三。
两家分走超四成市场,高端双雄格局清晰可见。对苹果而言,这是久违的顺风——就在一季度,它的出货量还猛增33.3%,是前五强中增速最猛的品牌。
就在一年前,它还背着"创新乏力"的质疑,如今靠一轮成功的放量,硬生生从国产厂商的包围里抢回了身位。
顺风之下,特努斯的首秀自然被寄予厚望。

9月10日的产品清单并不复杂:iPhone 18 Pro和Pro Max常规迭代,Apple Watch Series 12与Ultra 4升级健康传感器,AirPods 5小幅更新,真正撑场的是压轴登场的苹果首款折叠屏手机iPhone Duo。比起各种参数的更新,其15999元起的定价也刷新了iPhone的价格天花板。
与此同时,苹果罕见地把标准版iPhone 18推迟到2027年春季,把所有弹药集中到高端,这个取舍本身意味着,新帅的第一战,不求全面开花,只求在利润最厚的地方立住脚跟。
不过,看懂这场发布会,光看清单还不够,还得看懂苹果的产业竞争逻辑。
苹果从来不是一个"抢首发"的公司,它习惯等一个品类被对手教育五六年、供应链成熟之后,再用完成度收割利润区。折叠屏迟到,不是追不上,而是刻意让别人先试错,三星、华为把折痕、铰链、应用适配的坑趟完,苹果再带着更高的完成度和更狠的定价进场。这套"后发制人"的逻辑在硬件时代屡试不爽:不参与参数军备赛,只守利润最厚的高端区间,用品牌溢价和生态黏性把换机节奏攥在自己手里。但2026年的新变量在于,AI体验的迭代速度远快于硬件,"等别人试错"的窗口正在缩短,这恰恰是特努斯真正的考题。
而在所有硬件叙事背后,AI才是这场发布会的暗线。iPhone Duo搭载的A20 Pro采用台积电2纳米工艺,更关键的是引入双16核神经网络引擎,AI算力比上一代直接翻倍,意味着更多任务能在本地跑完,不必联网、不必上传云端;影像的计算摄影管线同样依赖端侧AI实时处理,可变光圈按场景自动调节,还能智能识别和保护被摄对象的肤色。Apple Watch的升级更有苹果味道:全系支持5秒一次的高频心率监测,心率变异性监测频率是前代的24倍,新增的端侧声音识别能分辨警报、门铃和婴儿哭声,即使iPhone不在身边也能工作;"Siri Recap"会在本地转录、归纳你的一天,处理完录音即删除、不做保留,它不跟你比谁的功能多,跟你比谁的功能做得让人放心。
值得注意的是,简体中文虽在Apple智能的支持语言列表里,国行用户却还暂时用不上,入华进度取决于与阿里的合作何时走通。
一位用了十年iPhone的老用户跟笔者说,他最期待的不是折叠屏,而是"Siri终于能听懂人话";另一位盯着Duo价签算了半天的朋友则嘀咕:"要是AI真有用,咬牙上两万也不是不行。"期待的落点各不相同,筹码却押在同一个地方,AI到底能不能成为换机的理由。
想回答这个问题,光数产品清单没有用,还得看苹果把钱花在了哪里。
苹果AI产品的底层逻辑
细看苹果的AI布局,发力点很聚焦。
最核心的当属Siri AI的彻底重构,它能理解屏幕上正在显示的内容,能在不同应用之间执行连贯操作,支持超过30万个App协作,用户可以直接打字对话、在专属App里查看历史,甚至用相机对着物体提问。
影像和创作是第二战场:消除工具、图片扩展之外,新的计算摄影管线完全由端侧AI驱动。写作工具深入系统每个角落。而健康AI则是苹果多年沉淀的老本行:手表从"记录数据"升级为"理解你的一天",所有处理都在本地完成。

支撑这套体验的,是硬件、芯片、系统三条同时发力的战线。硬件上,A20 Pro的32核神经引擎总算力翻倍,iPhone Duo配上12GB内存和VC均热板,保障端侧AI在折叠机狭小的机身里稳定运行;芯片上,苹果的思路是把AI能力沉到硅片里,让每台设备都成为独立的AI节点;系统上,iOS 27把AI织进每个原生应用,而不是单开一个"AI助手"入口。
更耐人寻味的是,苹果明确不碰通用对话,海外接ChatGPT,国内牵手阿里,由千问在获得用户授权后完成文本创作、内容总结等云端任务。
"端侧优先、云端补充"的双轨模式,既是技术选择,也是合规策略。
顺着这套打法再往下挖一层,苹果AI生态的底层逻辑可以概括为“模型可以外购,入口必须自有,信任才是资产。”ChatGPT和千问为它提供"聪明",但用户触达AI的每一个入口,比如Siri、相机、键盘、手表,都攥在苹果自己手里,AI交互产生的行为数据沉淀在二十多亿台设备的生态中。芯片负责把算力沉到设备里,系统负责把AI织进场景里,隐私负责把"AI懂我"变成"AI懂我,但数据不离开我的手腕"。
在一个数据焦虑蔓延的年代,隐私不是道德装饰,而是苹果最贵的护城河,AI越个性化越值钱,但前提是不能吓跑用户。别人比谁的AI更强,苹果比的是谁的AI更让人敢用——这道题,国产厂商暂时还答不了,因为它们得先回答"如何证明自己值得被信任"。
为什么是这套逻辑?答案在财报里。2026财年第三季度,苹果营收1094.17亿美元,同比增长16%,iPhone收入542.5亿美元、增长22%,淡季出货5510万部创同期新高。
但漂亮的数字背后藏着两处暗礁:服务业务收入略低于市场预期,下一季度指引只有9%到11%的增速。
与此同时,它的研发费用同比增长23%,单季资本开支却只有24.6亿美元,与同行动辄百亿级的AI数据中心投入形成鲜明对照。
碎片拼起来,算盘就清晰了,苹果硬件很强、服务略显疲态,它需要新故事支撑估值;iPhone 17已经证明,一次扎实的体验升级就能带来量价齐升,而AI是最顺手的提价理由;
端侧路线还完美契合财务纪律,不烧数据中心,把AI做成存量设备的功能升级,顺手为服务收入铺路。AI不是iPhone的某个功能,它是苹果用来回答"下一代iPhone凭什么让你换"的核心答案。
只是,苹果在用AI回答换机问题的同时,它的对手们已经在用完全不同的方式回答同一道题。
折叠表象下,苹果华为小米的AI竞赛
回顾下9月7日那天,国内科技圈的日程表被排得满满当当:下午两点半华为开台,晚上七点小米接棒,两家公司把发布会办成了"同日擂台"。
华为Mate XT 2非凡大师采用“展翼”左右双内折结构,展开后10.2英寸屏幕,首发搭载麒麟9050 Pro芯片,这是华为“韬定律”首次量产落地——通过逻辑单元分层排布缩短信号传输路径,整机性能提升42%。
小米18 Fold走的是另一条路,首发自研玄戒O3 AI旗舰芯片,NPU算力达到200TOPS,搭配国产LPDDR6内存,12+256GB版本起售价10999元。两家都在做折叠屏,但折叠的方式不同,芯片的路线不同,AI的侧重点也不同。
华为的AI押注在“多模态交互”上。盘古模型和DeepSeek模型作为底座,结合鸿蒙OS,实现同声传译、照片编辑、语音预订店铺等功能。它的智能体不是藏在系统深处的工具,而是摆在台面上的能力——你对着手机说话,它就能理解、翻译、执行。这种打法跟华为的通信基因有关:它擅长的是“连接”,是让不同设备、不同模态之间的信息流动起来。
小米的AI押注在“端侧性能”上。玄戒O3的200TOPS NPU算力,配上澎湃OS 4的全链路协同,目标是在本地完成尽可能多的AI推理。雷军在发布会上说“内存实在太贵”,这句话背后是小米的现实:在供应链成本上升的压力下,它需要用自研芯片和国产存储来降低对外部供应商的依赖。玄戒O3加上长鑫存储的LPDDR6,是小米在“自主可控”上走得最远的一步。
苹果的AI押注在“隐私和生态”上。它不比谁的NPU算力更高,不比谁支持的AI功能更多,它比的是“这些AI功能你用起来放不放心”。端侧处理、不上传云端、数据加密删除,这些在技术参数表上看不到的细节,恰恰是苹果在高端市场最坚固的护城河。
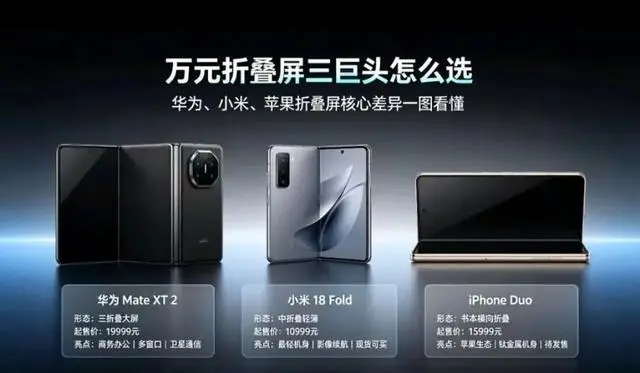
把三家放在一起看,国产消费电子与苹果的差别,本质是"卖新"与"卖稳"的差别。国产厂商的节奏是发布驱动:新形态、新参数、新故事,用快节奏堆料抢占注意力,再用性价比把技术红利普惠化,同时把手机做成生态入口,向汽车、家电要增量,华为把手机展开成平板和生产力工具,小米把手机接进"人车家"的全场景。苹果的节奏则是周期驱动:不抢首发,等供应链成熟后把体验做精做可靠,用生态锁定换机预期,再从存量用户身上赚长期的钱。
没有谁高谁低,这是两种商业模式,一个赌"跑得快",一个赌"活得久"。只是当元器件涨价、创新成本抬升,两种模式都会被逼到同一个考场:用户凭什么持续为你掏钱。
用户端的反应透着几分纠结。研究机构Counterpoint的数据显示,受存储涨价推动,2026年以来新发布机型的定价比去年同期高出约25%,涨价已是全行业动作。
社交平台上,有人愿意为形态创新买单,认为"苹果出手,折叠屏要变天";也有人吐槽"手机比电脑还贵",纠结于Duo少了Face ID和长焦。折叠屏的走势同样清晰:Counterpoint预测,2027年全球折叠屏出货量将比2026年增长40%,三星份额从40%下滑至32%,苹果入局首年有望拿下25%,华为约24%,市场正从一家独大走向三足鼎立。
平心而论,华为的形态与通信积累、小米的生态纵深与成本控制、苹果的体验打磨与用户忠诚,都是真材实料;三家第一次站在同一张牌桌上,用各自擅长的筹码打同一场AI高端局,硬分高下反而遮蔽了真正的问题。
至于未来,几个判断可以放在这里供时间检验:高端集中化不可逆,谁的旗舰立得住谁就活得好;AI短期分不出胜负,它更像一笔"体验税",谁先稳定落地谁先收割换机需求,苹果入华的进度将直接决定它18.1%的份额守不守得住。九月的三场发布会只是序章,真正的考题是:在元器件涨价、创新昂贵的周期里,谁还能持续给用户一个"非换不可"的理由。这个标准,比任何跑分都残酷。