全球毫米波雷达芯片市场长期由德州仪器、英飞凌、恩智浦等欧美巨头主导,但国产替代正在加速。
近期,一家来自上海的通信毫米波雷达芯片企业迎来了科创板IPO新动态。
格隆汇获悉,加特兰微电子科技(上海)股份有限公司(简称“加特兰”)近期进入问询阶段,此前公司招股书于8月13日获受理,由中金公司担任保荐人。
01 聚焦毫米波雷达芯片领域,国家集成电路基金参投
加特兰成立于2014年2月,2026年2月完成股份制改制,总部位于上海。
本次发行前,公司董事长、总经理陈嘉澍通过直接持股及控制南昌矽创,合计控制公司33.01%的股份表决权,为公司的实际控制人。
在2026年4月的融资中,加特兰的投后估值约83亿元。公司的主要机构投资者包括国家集成电路产业投资基金二期、华芯鼎新、央视融媒体、国风投新智、聚源启芯、先进制造二期、上海国鑫、华登国际、矽力杰、广汽资本等。
陈嘉澍出生于1984年出生,本科毕业于香港城市大学电子工程系,博士毕业于美国加州伯克利大学电气工程与计算机科学系。
2013年8月至2013年12月,陈嘉澍任职于Tensorcom,Inc.;2014年2月,陈嘉澍投资设立加特兰,目前担任公司董事长、总经理职务。
加特兰是一家专注于车规级无线感知和通信芯片研发、设计、销售的企业,采用Fabless模式经营。
公司的产品组合包括毫米波雷达芯片以及超宽带芯片,广泛应用于汽车高级辅助驾驶、自动驾驶、车身内外感知、数字钥匙等车规级领域以及机器人、智能家庭、智慧城市等工业及消费领域。
其中,毫米波雷达芯片现有的主要产品平台为Alps平台、Andes平台以及Kunlun平台,可以广泛应用于包括前雷达、角雷达、成像雷达等汽车高级辅助驾驶、自动驾驶领域,舱内雷达、门雷达、侧雷达、尾门雷达等车身内外感知领域,以及机器人、智能家庭、智慧城市等工业及消费领域;
超宽带芯片现有的主要产品平台为Dubhe平台,主要应用于数字钥匙、自动泊车、舱内雷达、脚踢感应、哨兵模式等汽车级应用领域,以及可穿戴设备、智能家电等消费级领域。
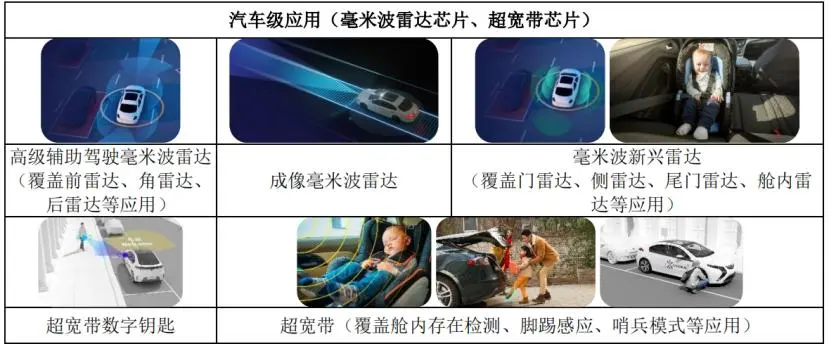
公司部分产品应用场景,来源:招股书
在车规级领域,公司的毫米波雷达芯片累计出货超3000万颗,已覆盖包括比亚迪、吉利、长安、奇瑞、上汽、一汽、东风、零跑、赛力斯、蔚来等在内的国内知名主机厂。
此外,公司也切入了瑞典沃尔沃、美国里维安(Rivian)等海外主机厂的主力车型,加快了中国毫米波雷达芯片的国际化步伐。
公司此次上市计划募资34.89亿元,主要用于投资高性能毫米波雷达芯片研发及产业化项目、高精度超宽带先进连接芯片研发及产业化项目、前沿技术创新中心及总部建设项目等。
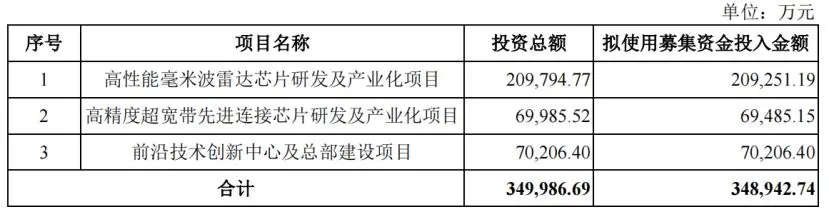
募资用途,来源:招股书
02 报告期累计亏损9.1亿元,研发投入金额较大
近两年,受市场需求的拉动,加特兰的收入有所增长。
2023年、2024年、2025年、2026年1-3月(报告期),公司的营业收入分别为2.06亿元、3.03亿元、6.32亿元、1.54亿元,净利润分别为-3.23亿元、-3.34亿元、-1.93亿元和-6028.66万元,报告期累计亏损9.1亿元。
截至2026年3月底,公司累计未弥补亏损为1.72亿元。
公司持续亏损的主要原因在于,所处的无线感知及通信芯片设计行业属于技术密集型产业,核心技术难度高、开发流程长、技术迭代速度快,此外,车规级芯片量产和商业化周期长,验证流程严苛、主机厂供应链导入极为耗时,对资金投入强度要求极高。
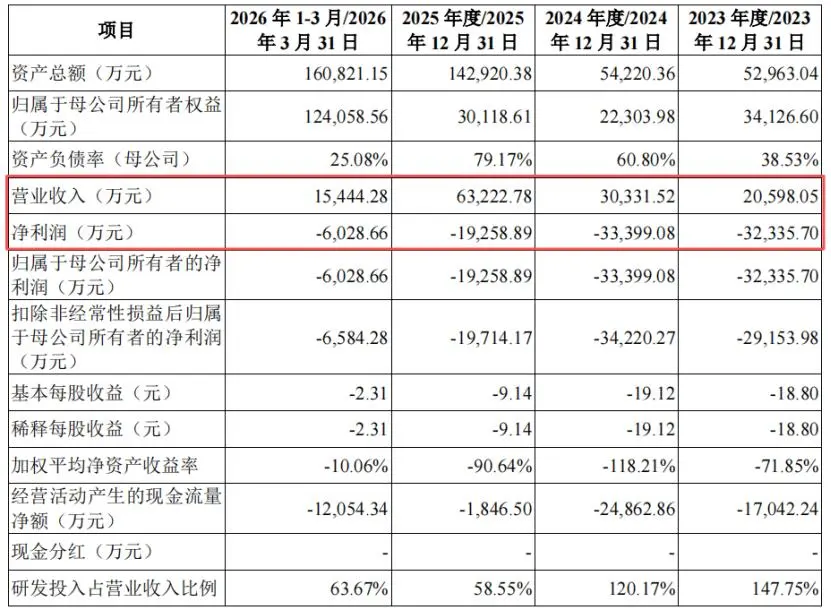
关键财务数据,来源:招股书
从公司收入占比来看,毫米波雷达芯片是公司的核心收入来源。
2025年,公司来源于高级辅助驾驶应用领域的收入占比约90.64%,来源于车载其他应用领域的收入占比约7.59%;工业级应用领域的收入占比约1.7%。
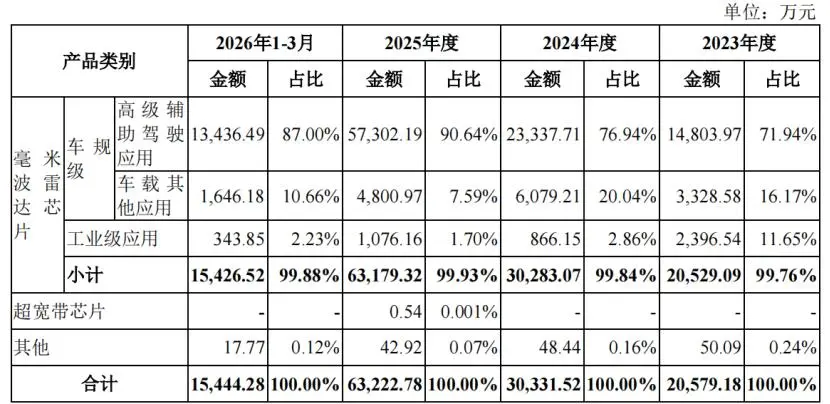
按产品划分的收入明细,来源:招股书
作为芯片设计企业,公司主营业务毛利率主要受产品平均销售价格与晶圆、封测等成本影响。报告期内公司主营业务毛利率分别为47.80%、43.81%、47.25%、48.97%。
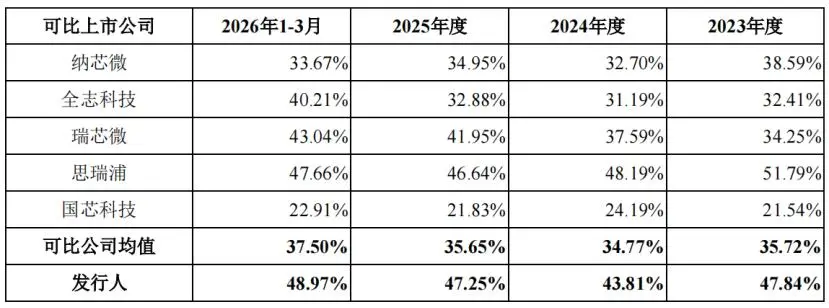
同行业可比公司毛利率对比情况,来源:招股书
公司自设立以来,为保持技术领先优势,持续投入大量资金用于车规级毫米波雷达芯片及超宽带芯片的研发。
报告期内,公司的公司研发费用分别达到3.04亿元、3.65亿元、3.7亿元、9833万元,占营业收入的比例分别达到147.75%、120.17%、58.55%和63.67%,报告期研发投入金额累计达11.37亿元。
截至2026年3月底,公司正式员工总人数419人,其中研发人员275人,占比66%。
加特兰的直接客户集中度较高,报告期内公司前五大直接客户销售收入占比达99%以上,主要为行业知名集成电路经销商。
公司主要终端客户是毫米波雷达模组厂商,这些终端客户业务稳定性及经营业绩波动可能通过下游主机厂需求向上传导至公司。
受毫米波雷达模组厂商面对的下游汽车行业主机厂市场集中度较高的影响,公司终端客户集中度也相对较高,2025年第一大终端客户销售收入占比超过50%。
2026年以来,受下游主机厂引入第二供应商影响,公司第一大终端客户收入承压,并已传导至公司。未来如果终端客户因战略调整、自研、竞争或供应链多元化等变化,公司与主要客户的合作可能生变,将可能影响客户稳定性。
报告期各期,加特兰的经营活动产生的现金流量净额持续为负,分别为-1.7亿元、-2.49亿元、-1846.50万元、-1.21亿元。
近两年得益于融资所得现金流,公司账上现金有所增加。截至2026年3月底,公司账上现金及现金等价物约11.78亿元。
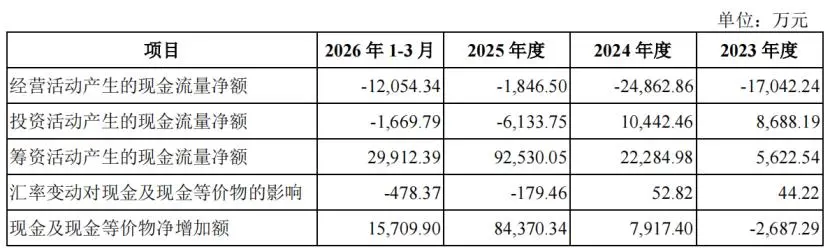
现金流量表概要,来源:招股书
03 加特兰在全球车载毫米波雷达芯片市场的市占率约4%,面临德州仪器等的竞争
公司主要产品为毫米波雷达SoC芯片,属于车载毫米波雷达的核心部件之一。
毫米波雷达凭借其对目标距离、速度、角度和微动等信息的精准动态感知、独有的全天候环境适应能力以及多场景功能支撑等特性,在现代智能系统、尤其是汽车驾驶自动化系统中具有不可替代的重要性。
其中,毫米波雷达芯片是毫米波雷达的最核心部件,由于技术门槛复杂,长期以来由境外厂商主导,国产供应链开拓的重要性和必要性日益提升。
现阶段,毫米波雷达的成本占比较高的部分为毫米波雷达芯片,占比达到53%;其他部件、组装、整机测试分别占比为26%、11%、11%。
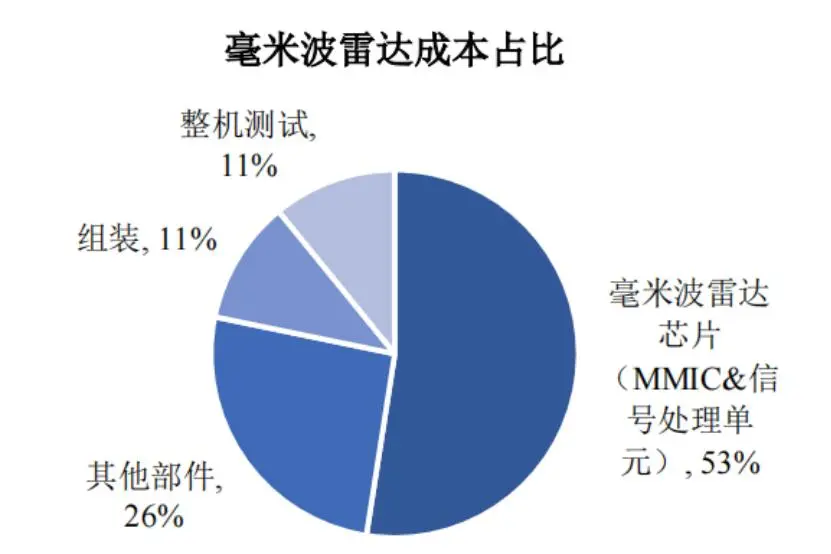
毫米波雷达成本占比,来源:招股书
根据车辆安装位置,车载毫米波雷达通常可分为前向雷达和角雷达。在高级辅助驾驶(ADAS)的传感器布局中,角雷达通常部署于车辆两侧及后部区域,主要用于探测横向穿越目标,支持盲区监视系统、变道辅助等横向安全功能;前向雷达通常集成于前格栅或保险杠位置,专注于实现汽车自适应巡航、自动紧急制动等纵向主动安全功能。此外,座舱雷达、门雷达作为车载毫米波雷达的细分新兴品类,分别部署于车内座舱区域及车门内侧。
根据上海市集成电路行业协会,全球毫米波雷达市场规模呈现快速增长态势,由2021年的202.8亿元增长至2025年的344.8亿元,年均复合增长率为14.20%。
2030年,预计全球毫米波雷达市场规模将增长至约494.9亿元,复合年增长率将达7.49%。
其中,车规级应用是毫米波雷达最大的下游应用市场,2025年,全球车载毫米波雷达市��规模预计约288.8亿元。
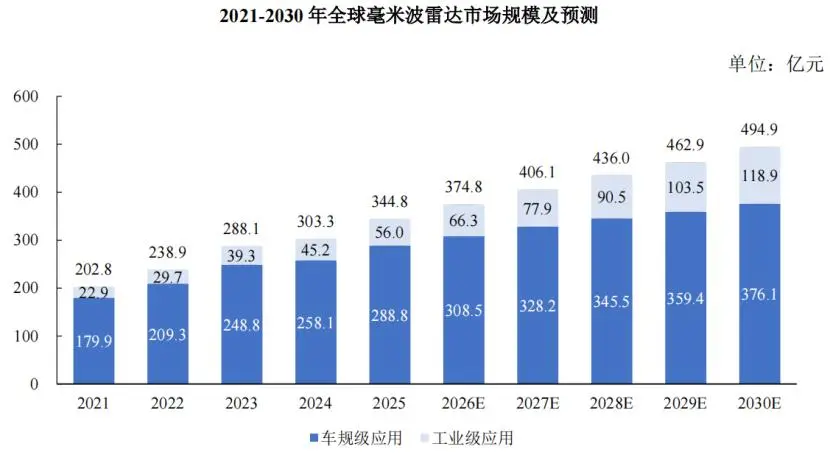
2021-2030年全球毫米波雷达市场规模及预测,来源:招股书
单看国内市场,根据上海市集成电路行业协会,我国毫米波雷达行业市场规模由2021年的35.4亿元增长至2025年的74.7亿元,年均复合增长率为20.55%;
预计2030年将达到164.0亿元,2025-2030年年均复合增长率达到17.02%。
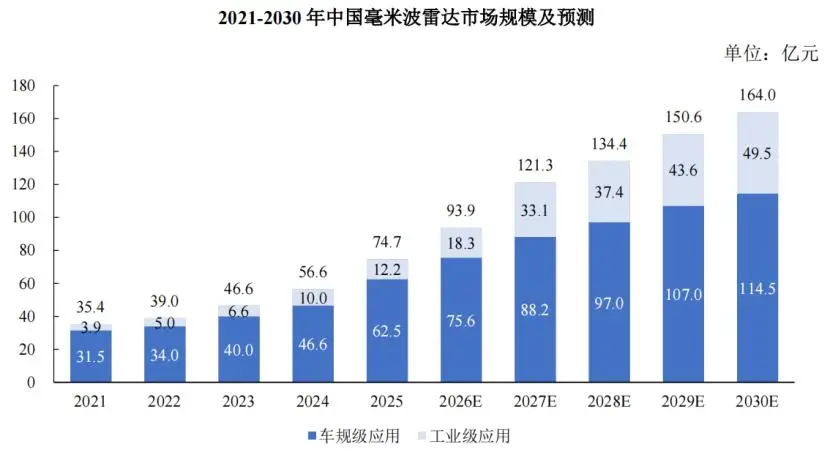
2021-2030年中国毫米波雷达市场规模及预测,来源:招股书
当前,全球毫米波雷达芯片行业的主要参与者是以英飞凌(Infineon)、恩智浦(NXP)、德州仪器(TI)等为代表的欧美企业。
2025年,根据Yole统计,加特兰在全球车载毫米波雷达芯片(含高级辅助驾驶及儿童舱内检测应用)市场的排名达全球第四,市占率约4%。
根据上海市集成电路行业协会,2025年公司在国内车载毫米波雷达芯片市场的市占率达31.1%,仅次于德州仪器,排名国内市场第二。
本文来自微信公众号“格隆汇新股”,作者:发哥说新股,36氪经授权发布。