“时间”成了小鹏最近的关键词。
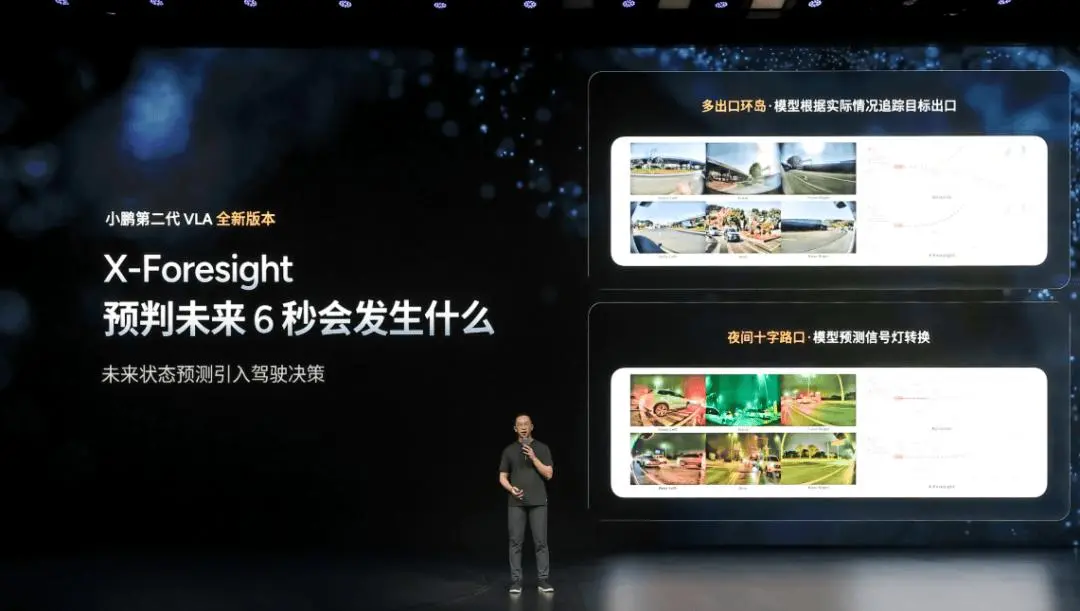
8月27日,小鹏发布第二代VLA的首次重大升级。此次模型升级的核心,是让AI开始真正理解时间。它不只识别眼前有什么,还要结合过去一段时间的变化,判断下一秒可能发生什么。
这几乎是物理AI与屏幕内AI最直观的分界。聊天模型可以多想几秒,汽车和机器人不行。物理AI要在回答正确的基础上,于世界改变之前做出动作。
9月8日,时间从模型里的维度变成了产线上的刻度。第一台完成自动化总装的IRON自己走下产线。按照计划,IRON于2026年底进入规模量产,2027年月产能爬坡至数千台,开始面向国内外市场交付。
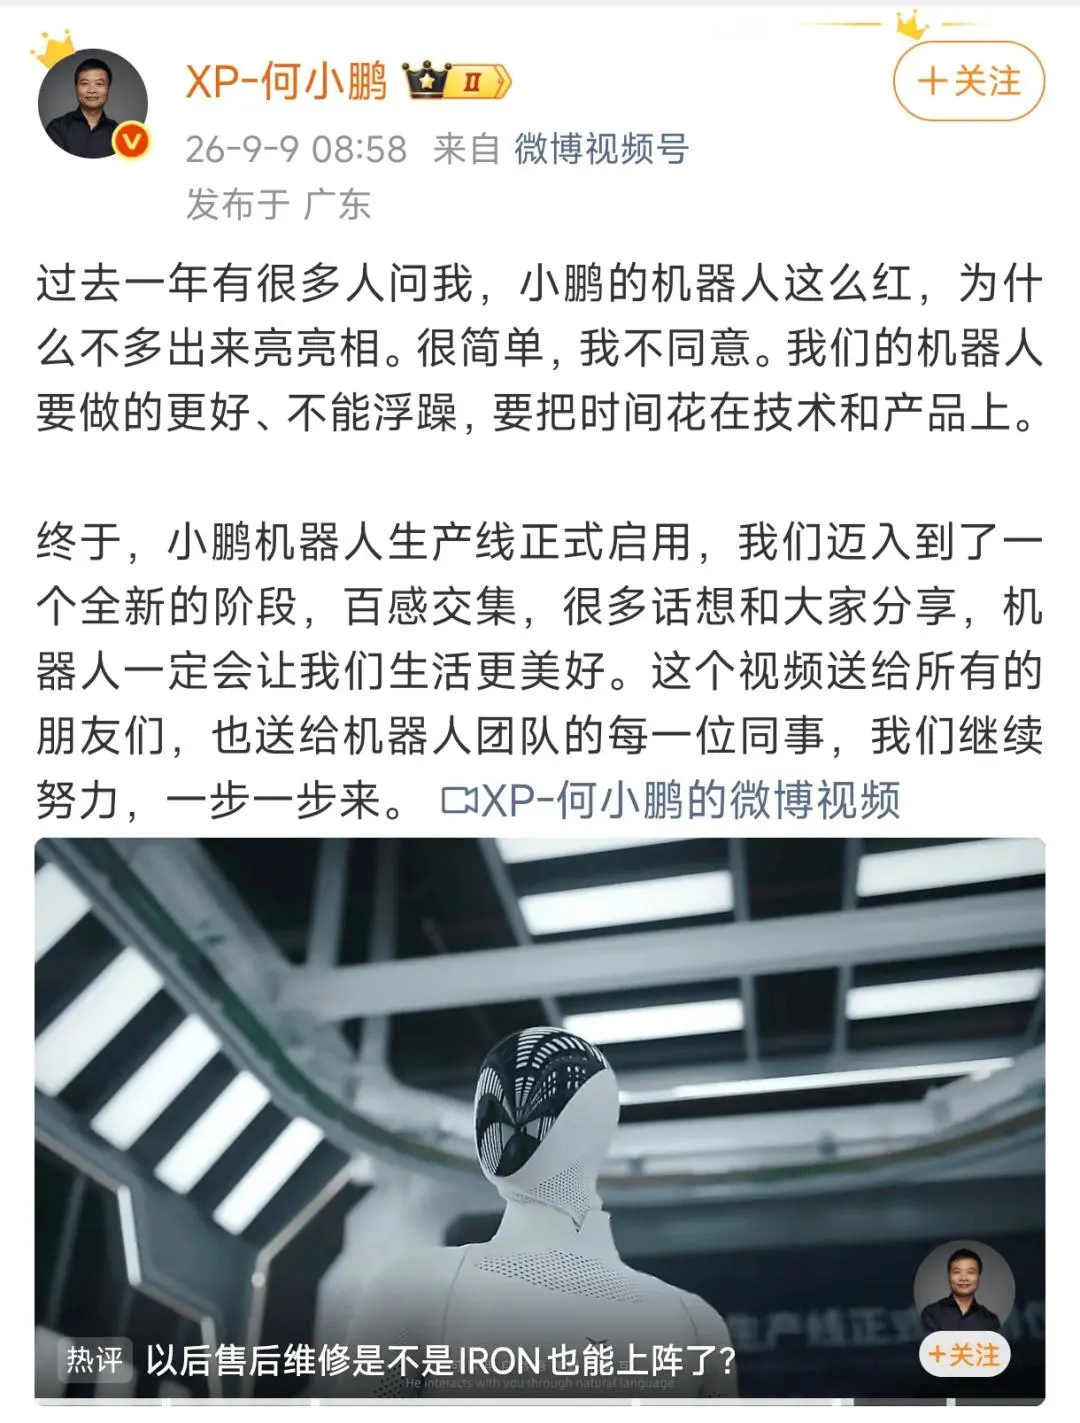
资本比产线走得更快。在半个月前,小鹏机器人业务已经与IDG资本、腾讯、阿里、高榕等投资者签署约9亿美元股权融资协议,对应投后估值超过63亿美元。此时,IRON还没有公开售价。
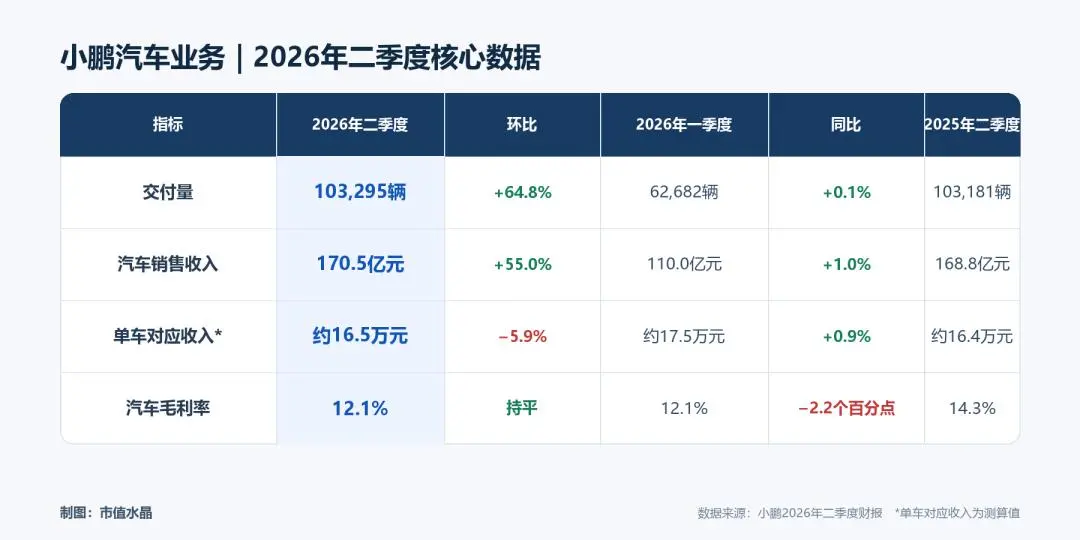
也是在同一天,小鹏发布了另一张关于“现在”的成绩单:二季度交付103295辆汽车,汽车业务毛利率只有12.1%,集团净亏损13.4亿元。
这背后,是同一家公司对时间的三种变现方式。
消费者买的是装进汽车的技术,为当下付钱。大众买的是小鹏走过的研发路径,为被缩短的开发时间付钱。投资者买的是未来——押注的是小鹏在汽车上积累的芯片、模型、数据和制造能力,还能进入机器人等更多智能终端。
汽车先把技术养出来
二季度,小鹏汽车交付量环比增长64.8%。这个数字看起来足够漂亮,但同比只增加了114辆,也没有回到2025年三、四季度均超过11.6万辆的水平。
二季度交付量回升,售价11.98万元起的MONA M03占当季总交付量的41%,是最大的销量来源。二季度汽车销售收入170.5亿元,同比增长1%。粗略计算,每辆车对应的收入16.5万元。交付量同比增长114辆,汽车毛利率仍是12.1%。
智能汽车是一种很重的技术载体。自研芯片、智能驾驶、电子电气架构和操作系统,最终都要与电池、底盘、空间、配置一起装进整车。一辆车卖出去之后,企业承担的责任远没有结束。
今年7月,重庆、武汉、广州等地的车主集中投诉小鹏X9趴窝事件,原因是前空气弹簧出现气密性下降,在高温高湿环境长时间使用后可能缓慢漏气,极端情况下影响操控。随即,小鹏召回33473辆X9,并给出补偿措施。一个月后,小鹏又召回264842辆G6、P7+和X9,为车内应急机械拉手加贴醒目标识。
汽车收入与长期质量责任无法分开,这让汽车成为小鹏三种技术变现方式中最辛苦的一种。
二季度,小鹏研发支出达到29.1亿元,同比增长32.1%。财报将增长部分归因于新车型和AI相关技术研发。汽车业务既要承担当前的价格竞争,还在为图灵芯片、VLA、Robotaxi和机器人支付基础研发费用。
汽车替小鹏完成了最昂贵的一件事,就是把技术放进真实世界,让它在几十万辆产品、数百万公里道路和复杂供应链中运行。
小鹏需要把已经养出来的能力,从一辆完整汽车中拆出来。
大众为少走几年弯路付费
小鹏与大众的合作,已经在报表里留下了一条持续扩大的收入曲线。
2023年,小鹏“服务及其他”收入为26.65亿元;2024年增至50.37亿元;2025年达到83.41亿元。进入2026年,仅二季度这一分部就实现收入27亿元,同比增长93.9%,毛利率达到75.1%。
小鹏在历年财报中多次将这一分部的增长归因于平台、软件及电子电气架构合作产生的技术研发服务。2024年年报还明确表示,集团毛利润增加,部分来自与大众技术合作产生的高毛利收入。
2023年,大众以7.06亿美元买入小鹏4.99%的股份,双方最初约定联合开发两款大众品牌B级电动车,使用小鹏G9平台以及智能座舱和辅助驾驶软件能力。
2024年2月,合作延伸到平台与软件,并加入联合采购计划。两个月后,双方开始联合开发CEA,即China Electronic Architecture。到当年7月,合作范围进一步扩大到大众在中国基于中国主平台(CMP)和模块化电驱动平台(MEB)生产的车型。
双方还在广州和合肥设立联合项目团队,由工程师共同进行架构开发、整车适配和测试验证。按照协议,第一款采用联合架构的车型将在大约24个月内进入量产。
传统汽车上分布着大量相对独立的电子控制单元,控制器越多,线束、接口和供应商之间的关系越复杂。小鹏参与开发的CEA采用中央计算与域控制器设计,将更多功能集中到少数计算单元,通过高速网络连接智能驾驶域和中央计算域。车辆售出后,可以通过OTA远程升级更多系统。
这种架构正是大众需要的,大众不缺传统造车能力,缺的是在中国智能电动车市场快速完成软件开发、车型适配和量产落地的速度。
大众CMP旨在到2026年将成本降低40%,尤其通过与小鹏汽车联合开发的区域化电子电气(E/E)架构以及具有竞争力的电池技术来实现。
大众表示,未来三年内,集团及旗下品牌将在中国市场推出40款车型,其中一半实现电动化。其中包括与小鹏和上汽集团合作推出的至少八款面向中国市场的纯电车,以及基于全新CMP的大众品牌车型。到2030年,将有超过30款纯电车投放市场。
小鹏由此完成了一次与卖车完全不同的交易。根据年报,部分技术研发合同按照履约进度确认收入,以已发生合同成本占预计总成本的比例估算完成程度。所以,这跟着工程进度走的项目收入,利润远高于整车。
粗略计算,小鹏汽车业务贡献的毛利润20.6亿元,服务及其他业务贡献20.3亿元。后者只占总收入的14%,贡献的毛利润却接近一半。小鹏在年报中提示,公司提供此类技术服务的历史有限,相关收入主要依赖大众。
大众业务改变了小鹏技术的计价方式,让小鹏第一次看到,造车积累的能力可以离开小鹏的汽车,进入另一家公司的产品并产生独立收入。这次交易为机器人融资提供了一个关键前提。
IRON把未来提前定价
外形是人形机器人最容易吸引眼球的地方,但体现其价值的,是在外形之外。
IRON拥有76个全身自由度,单手有21个自由度。2025年11月5日的小鹏科技日,IRON 登台走了一段猫步,随后自己识别道路、避开障碍,走下舞台。过于拟人的步态让人们怀疑它里面藏了个真人。
第二天,工作人员在IRON保持通电运行的状态下,划开了它的小腿,露出内部的仿生肌肉与金属骨骼,向所有人展示它是如何运动的。随后,它自己站起来,走回了幕后。
何小鹏在二季度电话会上称,高阶通用人形机器人的技术挑战和创新程度“至少是智能汽车的20倍”。汽车的主要输出是转向、加速和制动;IRON则需要协调全身76个自由度,处理身体平衡、抓取力度、触觉反馈和动作失败后的重新规划。
小鹏对机器人的优势,是机器人不必从零开始搭建所有基础设施。
首先被复用的是算力。
IRON搭载三颗小鹏自研的图灵AI芯片,有效算力达到2250 TOPS。图灵芯片在设计时便考虑汽车、Robotaxi、机器人和飞行汽车等终端。足够高的端侧算力,让IRON可以在本体完成更多感知和决策,减少对云端和遥控的依赖。何小鹏在6月的内部信中给机器人的定位是,“做可以通过本地自然语言沟通和思考的机器人”。
芯片之上,汽车和机器人开始共用部分模型底座。VLA决定如何行动,世界模型预测行动结果,汽车积累的感知和预测能力成为机器人理解物理世界的起点。
小鹏在8月升级第二代VLA时,反复强调时间。小鹏首次把时间纳入模型,AI理解世界的维度,从“3D空间”跃迁至“4D时空”。第二代VLA能够做到“边看、边想、边行动”的并行处理,可预判6秒内发生什么,推演周边交通参与者未来的可能行为。
为了让这套底座真正跨越产品,小鹏在重组研发组织。2月,自动驾驶中心和智能座舱中心被合并为通用智能中心,围绕基座模型、AI基础设施、数据系统和产品交付进行整合。6月,何小鹏宣布亲自兼任机器人业务CEO。这是小鹏向“物理AI公司”迈进的关键一步。
机器人行业不缺能走路的样机,智元、宇树等已实现批量下线和交付。小鹏需要建立的差异是汽车级规模制造。对人形机器人来说,制造一致性本身就是智能的一部分。
小鹏称,IRON生产线核心制程自动化率超过80%,并将汽车业务的质量控制、供应商审核和生产一致性方法引入机器人制造。何小鹏披露,机器人业务超过85%的供应链合作伙伴同时服务小鹏汽车。
截至6月底,小鹏拥有740家门店,覆盖257个城市。IRON量产后将先进入小鹏门店和园区,承担导览、接待等工作。这些场景可以产生真实任务数据。更多机器人带来更多数据,数据进入模型训练,模型提升后再进入更多场景,小鹏由此启动“数据—模型—应用”的循环。
但资本没有等这项验证完成。
Dogotix在2024年净亏损8700万元,2025年净亏损扩大至3.69亿元;截至3月底,净负债4.47亿元。
公司尚未披露机器人业务的规模收入,却已经获得超过63亿美元的投后估值。约9亿美元计划出资中,外部机构投资者认购6亿美元,小鹏旗下主体认购2亿美元,何小鹏及顾宏地关联主体认购1亿美元。交易完成后,小鹏预计持有Dogotix81.97%的股份。
独立融资使机器人获得单独估值和研发资金,但技术和资源仍由小鹏汽车提供。投资者获得回购保护,如果Dogotix未能在首批投资交割后七年内完成符合条件的上市,或发生其他约定事项,可以要求相关主体回购股份。
资本购买的是小鹏复制汽车能力的速度。何小鹏预计,IRON硬件毛利率将高于汽车,未来还可以销售模型和软件订阅服务。
从汽车、技术服务到机器人融资,小鹏已经展示了同一套能力的不同定价方式。更值得注意的,是公司的边界正在发生变化。物理AI故事最诱人的部分,是让一家公司扩张的方式不限于多建工厂、多卖设备,也可能是让同一个智能系统拥有更多身体。
它的风险同样藏在这里。第一,把鸡蛋放在同一个篮子里。底层芯片、模型或质量体系出现问题,汽车和机器人会同时受到影响。第二,机器人仍需要单独开发灵巧手、力控和训练数据。汽车技术不能大量复用,小鹏还要重新投入团队和研发资金。
IRON走下产线,只是这场转换第一次拥有了具体形状。12.1%、75.1%、63亿美元,是同一份技术的三种身价。养出技术的那个业务毛利最低,预支未来的那个估值最高。这套估值最终能站到多高,取决于物理AI这个行业里,谁能先把同一套智能装进更多的身体。