2026年三季度,国产GPU们集体交卷。
海光信息营业收入90.99亿元、寒武纪59.96亿元、摩尔线程17.36亿元、沐曦股份13.24亿元、壁仞科技12.36亿元、天数智芯9.46亿元,六家加起来超过203亿元。增速一个比一个猛。寒武纪翻了一倍多;摩尔线程增长1.47���。
更值得关注的是沐曦,公司宣布盈利,营业收入13.24亿元,同比增长44.67%,归母净利润6.12亿元,扭亏为盈。
四年时间,从“国产GPU能不能打”,到“哪家更扛打”,中国AI算力走完了一段极不平凡的历程。在7月的WAIC上,国产算力展台上人山人海的景象,也在佐证这个行业的火热。
在这波国产GPU纷纷转向规模出货和集群管理的浪潮里,沐曦这份盈利的答卷相当有意义。
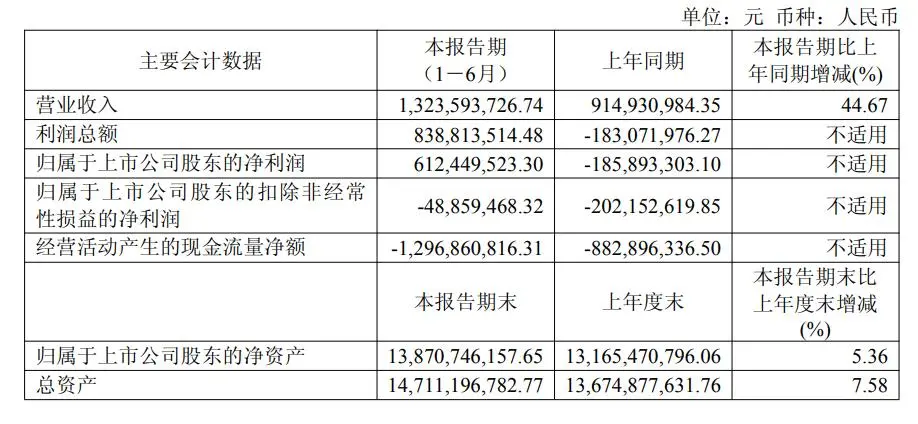
其一是经计算,公司在二季度扣非净利润为0.54亿元,环比由亏转盈。这代表着公司在单季度靠主业赚到了钱,而不是“经过各种调整之后”。其二是沐曦上半年毛利率为57.2%,同比稳中有升,这代表业务“含金量”在提升。
但尽管如此,沐曦这份“扭亏为盈”的财报,拆开看也不是完全乐观。
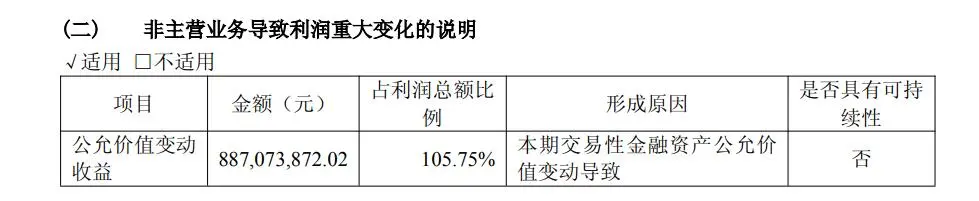
公司中报归母净利润为6.12亿元,但利润表中仅公允价值变动收益就达8.87亿元。意思是,公司账面扭亏是资产涨价给的,主业还在投入期。
与此同时,资本市场给沐曦的表现也投出了意味深长的一票。
从营收测算层面看,机构普遍对沐曦今年的营收预期在35亿左右。但按照实际业绩表现,公司只完成不到40%的预期。体现在市值层面,7月9日,沐曦市值一度站上4000亿元,随后一路回落。财报发布后,又遇上一波下跌,目前市值已经低于2000亿。
沐曦做错什么了吗?本质上没有。
因为预期包含了超前的想象。同样,对比同行的市值表现,近一段时间资本市场也在逐渐冷静。
但争议也客观存在,核心其实是两个问题:这份扭亏的成色到底几何,盈利和增长是否可持续?公司的战略和经营策略是否足够长远?
从长期看,沐曦面临的很多问题其实是国产GPU创业公司的共同难题。从上市之前的"参数和叙事"的估值,迟早要切换到"订单、现金流、交付数据"来衡量公司价值。
只是,在发展的过程中,国产GPU面临的真实处境,比"扭亏为盈"复杂得多。
当国产GPU开始赚钱
2026年,整个国产GPU行业春光明媚���AI所产生的需求,不断释放着明确的上行信号。
今年国产GPU一个风向标肉眼可见:既然单卡TCO(总体拥有成本)打不过,那就用系统效率把整体TCO拉回来。超节点是WAIC上的“奇观”,也是今年中国算力厂商最重要的叙事。
从需求结构看,AI对算力卡的需求正在切换,预训练之外,后训练和推理成为新的增长动能。
当下正值AI大模型的乱斗季。进入下半年,国产旗舰的发布密集到以周为单位。6月,智谱发布GLM-5.2,7月,月之暗面Kimi K3与阿里的Qwen 3.8 Max前后脚登场,月底DeepSeek又放出V4 Flash。8月,战火愈烧愈旺。智谱连发GLM-5.3两个版本,字节的Seedance 2.5、MiniMax的全模态H3接连亮相。
每一代模型背后,都是一轮新的算力消耗。从规模上看,国产旗舰模型的参数规模从千亿级集体跨进万亿级。这其中无论是规模还是后训练,AI模型的每一份“智商”背后都是动辄数以万计的“烧卡”。而且,随着竞争加剧,接下来对算力卡的需求“只增不减”。
在特定需求领域。市面上目前存在一个相对流行的说法:大模型推理、自动驾驶、具身智能、AI4S(科学智能)、边缘计算,构成算力需求的第二曲线。这些场景不需要英伟达那种全精度大芯片,而是需要专用场景高能效芯片。对于这部分需求,现在中国的Infra也在主动推进这一领域落地,例如商汤等厂商就有一些解决方案。但这个说法背后真正的逻辑也很直白:这些领域大多有保密和自主可控要求,英伟达很难进来。
行业一片欣欣向荣,沐曦做好准备了吗?还算比较充分,需求基本都能接住。
AI行业比拼的核心之一是生态。在国产“GPU四小龙”里,沐曦对外最常打的标签就是软件生态。这部分沐曦靠MXMACA软件栈高度兼容CUDA,实现AI软件栈快速迁移的能力。
国产GPU检验生态的成色,不是开发者有多少,活跃度有多高,而是Day0适配能力——也就是新模型发布当天,能不能在自己的芯片上跑起来。公司口径下,沐曦针对不少国产主流模型都做了Day0适配,覆盖智谱、千问、DeepSeek、腾讯混元、小米、MiniMax、阶跃、百度等厂商。
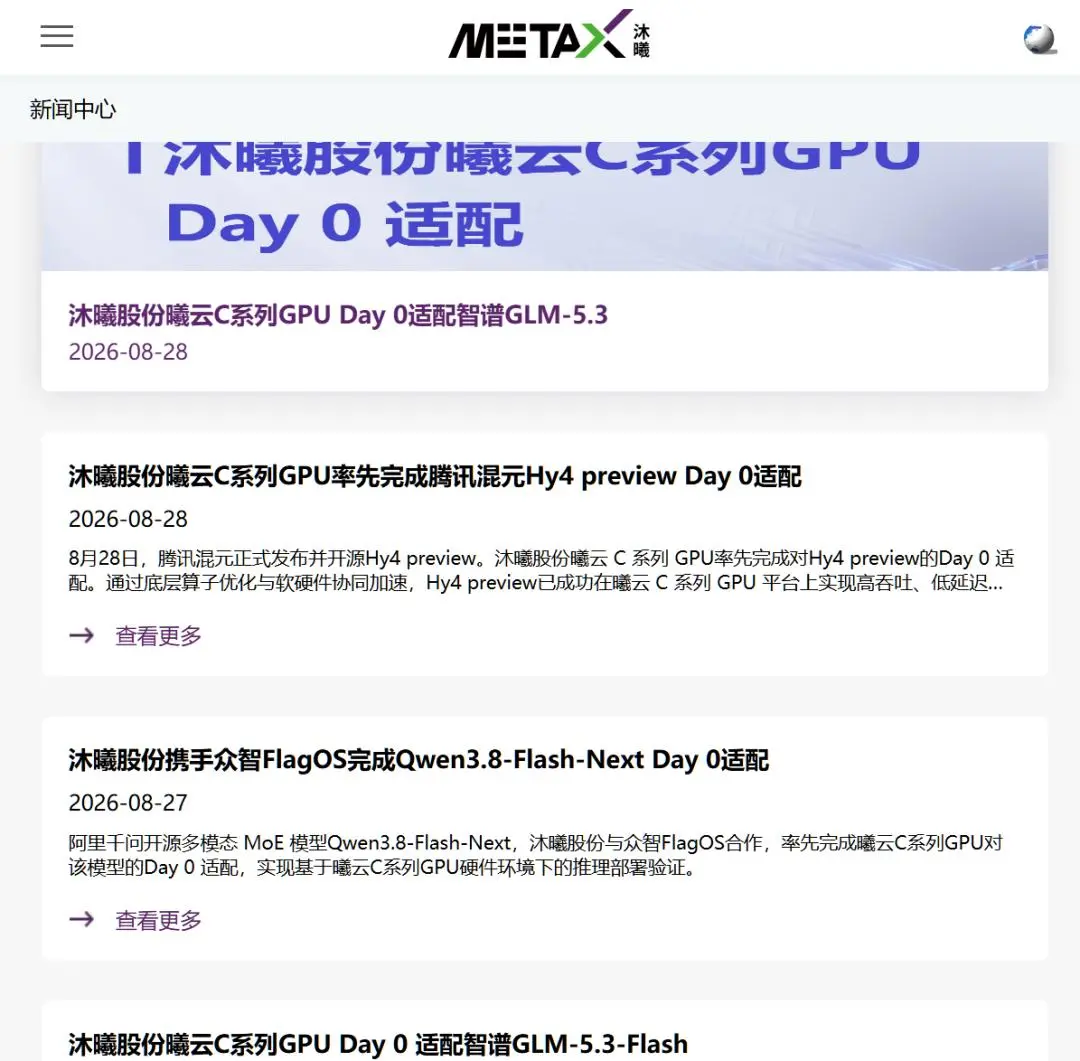
当然,强调Day0适配能力的厂商并非沐曦一家,华为昇腾、摩尔线程、海光在多款头部模型的公开适配名单里也同样出现。但像沐曦这样把Day0跑成“例行公事”在官网滚动播报的,是少数派。
生态支持决定速度,产品决定广度。根据不同AI需求,沐曦的产品线相对齐全。
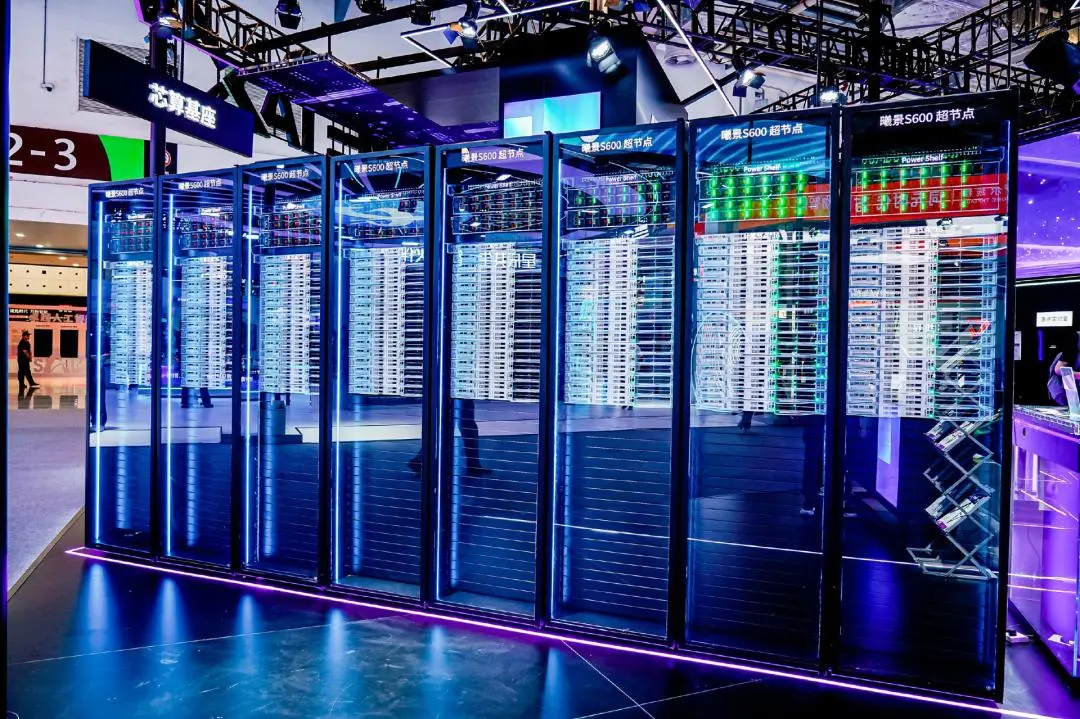
单纯算力卡,有曦云C600,原生支持FP8精度,内置MetaXLink互连(对标NVLink);针对推理需求,曦思N系列现在已经在智慧城市等场景规模化出货;针对集群需求,曦景S600超节点可实现单机柜部署64卡、具备零线缆直连特性,公司称可向万卡级扩展。基本上,沐曦的产品线能够覆盖大部分AI需求。
但由此也引出了一个新问题:当一家GPU公司产品线齐全、对AI模型适配积极,“态度端正”能顺利转化成订单吗?
帐面扭亏,沐曦距离真正拐点有多远?
资本市场的争议,是一个透镜。没有无缘无故的爱,也没有无缘无故的恨。要理解沐曦的现状,还得回归到半年报里。
公司最大的争议在利润结构。半年报显示,沐曦归母净利润 6.12 亿元,扣非净利润 -0.49 亿元;公允价值变动收益8.87亿元,占利润总额 105.75%。公司写明来源是交易性金融资产公允价值变动,不具可持续性。账面扭亏是投资浮盈,不是芯片主业已经稳定赚钱。
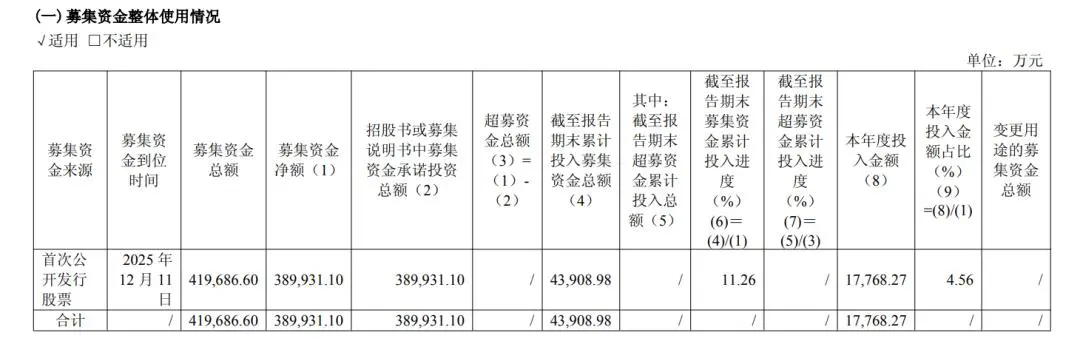
能确认的是另一件事。公司IPO净募38.99亿元,截至2026年6月末,累计投入募投项目4.39 亿元,进度11.26%,相当于只有1成的钱已经花出去,有明确去向。暂时用不到的先做现金管理,无论收益多漂亮,这起码不是一个让投资者舒服的信号。
二季度单季扣非净利润 0.54 亿元,是沐曦第一次单季靠主业赚到钱,方向好于上半年整体仍亏 0.49 亿元。单季扣非转正,对比管理层此前"最早2026年盈亏平衡"的说法,相当于提前兑现。
但聚焦到产品侧看到,虽然沐曦未公布产品代际收入,但可以推算出沐曦上半年的收入大头还是上一代产品。
目前主销的产品中,曦思N100量产于2023年4月,曦云C500量产于2024年2月。最新的C600在今年5月正式量产,收入贡献刚刚开始。换句话说,沐曦用旧产品打出了接近盈亏平衡的成绩,但新的主力产品还没完全经过市场检验。
新品接下来会加快商业化速度并改善盈利质量吗?这不太好说。
C600要放量,就得按行业现在的玩法卖,而玩法已经变了。
之前国产GPU的出货模式主要是卖卡,沐曦在招股书显示,公司收入大部分来自训推一体 GPU板卡。但当下,行业的出货模式开始逐渐变成“以集群为单位”。
从“卖卡”到“卖集群”之间,变了什么?
变化就是,行业公司逐渐不能再只交付价值最高的单卡,而是需要交付完整解决方案。
公允地说,卖解决方案是当下国产GPU的普遍处境。华为昇腾、摩尔线程、壁仞等厂商同样如此。在软件栈、客户信任、迁移成本都还没建立起来的阶段,AI需求量又大,这导致公司必须自己做更多系统交付。
在今年WAIC上就可以确认,“解决方案化”最显著的特征就是超节点。一个超节点通常是把数十到数百张加速卡,用域内高速互联收成一个逻辑上的大计算单元,并配上高密散热和系统软件后整柜交付。客户买走的不再是一堆单卡,而是一个已组好互联、散热和基础软件的算力域。
但解决方案的交付模式,注定也会稀释价值。
这体现在收入端,软件技术、自研硬件、配套硬件、解决方案周边产品,每一层所产生的毛利率都完全不同。沐曦上半年毛利率为57.2%,较上年同期提升1.1个百分点,还能撑住“含金量较高”的故事。但随着集群交付占比扩大,芯片价值被持续稀释,毛利率将有可能下滑。
那解决方案本身到底能不能值钱?
可以是值钱的。例如英伟达在卡之外也做系统,比如NVL72整机柜。但拆开英伟达数据中心业务看,Compute(主要是GPU)仍占大头,同时配套的Networking也是高毛利环节。这显示出,英伟达的收入模式靠的是芯片定义系统,系统反而卖出更高溢价,简直是“左脚踩右脚螺旋升天”。
对于国产GPU厂商而言,问题恰恰出在这里。国产GPU玩家眼下都面临软件生态不够成熟的现状。尽管每家都在讲快速适配,沐曦又积极做适配,生态强调兼容,但客户做到低成本自主迁移还是有一定难度。跨越这些障碍需要GPU厂商主动,或者需要引入第三方Infra厂商协同优化。
上述种种,每一层都是国产GPU要面临的“困难”。但对于沐曦而言,这些问题的解法并不一定要“硬碰硬”,换一张“自主可控”的牌桌也行。
曦云C600就是这样一款产品,标签是“首款全国产通用GPU”:从设计、制造到封装测试在国内完成。这种模式的好处不言而喻,MXC600(系列的一代产品)通过《安全可靠测评》,相当于拿到一张政企市场的通行证。
但这条路线的另一面,是芯片制程很难与全球第一梯队抗衡。
这影响什么?从芯片的演进看,摩尔定律最关键的意义在于两点。其一是同样面积里塞进更多晶体管,其二是每颗晶体管更省电。
当然,先进制程不一定代表就是强,因为工程上可以通过架构、内存带宽、封装、软件栈等工程方案综合提高表现。但问题是,这一层竞争是公开,甚至通用的。合算下来,就是在大多数情况下,达成同样算力,先进制程需要的计算卡体积和能耗更低。由于功耗降低,对散热系统的需求也会变小。这对智算中心也很关键,这关系到的是电费、机柜功率、液冷需求等一系列长期运营成本。
翻译成商业语言,就是客户的TCO(总拥有成本)更高。因为它不仅关系客户自己的ROI,还关系模型厂商之间的价格竞争——模型智能的成本降不下来,模型公司定价的战略回旋余地就小。
尤其是当下AI大模型的关注点,正在从智能上限转变到token效益时,Token就成了智能的标准化计量单位,是一个刚性的生产指标。
效益打不过,那就是打不过,就这么简单。
或许,这些难题在未来会随着中国芯片产业链的成熟而解决。只能说,当下通过芯片设计、软件、集群等工程层面的优化,沐曦也能给AI模型公司一个“性价比”的答案。
但AI时代的竞争,很显然不会只停留在中国市场。如同生态兼容CUDA一样,沐曦迟早也要走向全球。盈利只是起点,接下来沐曦能否在商业化上“滚雪球”,还需要时间考验。
追逐商业化,沐曦的舒适区在哪里?
回到市值的分歧。表面看,4000亿到2000亿的回调是板块降温。往深处看,是供给和预期的问题。
半年报披露,沐曦目前流通股仅占总股本的4.63%。当筹码极度稀缺时,二级市场的情绪会放大市值波动。另一边,沐曦预计即将迎来一波解禁,投资者们需要提前“去杠杆”。这个剧本,刚刚在隔壁上演过一遍。9月初,摩尔线程首发前股份解禁,当日股价跌去20%,创下上市以来新低。
在预期侧,沐曦营收体量虽然增速不错,但当下还是无法跟国内第一梯队厂商抗衡。再加上2026年国产GPU标的已经不再稀缺,仅凭预期“再造一个寒王”已经不太可能。
沐曦经历的阶段,一定程度上是“GPU国产四小龙”共同的“剧本”。
尤其是在国产GPU后发赶超的阶段,公司们都要经历从上市的前“被期待”,到上市后被各种因素“拉扯”。影响公司市值的因素有很多,市值也会反过来影响公司经营(例如再融资等)。
但说到底,关注未来比当下更重要。
国产GPU领域的竞争虽然激烈,但格局并没有十分清楚。
先看坐标,根据IDC数据显示,2025年中国AI加速卡出货约400万张,中国企业集体出货量达到165万张,占据了41%的市场份额。其中,华为81.2万张、阿里平头哥26.5万张、百度旗下的昆仑芯与寒武纪以各约11.6万张并列本土第三。再往下,是海光以及沐曦和天数智芯分别贡献了本土厂商总出货量的5%、4%和3%。
这个排名更重要的是说明了一个现象:行业资源分配的机会并不平等。
以集采为例,在这个领域,华为凭借CANN生态(可以理解为华为软硬件生态,同样对标英伟达CUDA)是绝对巨头。运营商集采里,CANN生态要求份额显著高于创业公司。
存在这种现象,并不是说“老资历”和“小资历”在竞争中存在“某种不对等”。毕竟CANN是先发者建立的标准,集采按标准分钱,标准之内归先发者,标准之外才轮到创业公司。
但行业还远没有到“格局已定”的阶段。例如壁仞中报营收已经贴到沐曦身后。而且,单独讨论达成出货目的这件事本身,玩家们能选的方式其实比想象得多。例如寒武纪靠适配经验;平头哥、昆仑芯背靠大厂平台,出货自带杠杆;还有一些公司深度与互联网大厂绑定,出货有保障。
在沐曦这边,公司也定下了“1+6+X”产业生态战略。其中“1”代表数字算力底座,包括公共人工智能算力平台、运营商智算平台、商业AI算力中心及互联网公司智算中心;“6”是未来GPU市场增长的核心要素,包含金融、医疗健康、能源、教科研、交通、大文娱;“X”是面向未来的产业,这包含具身智能、低空经济、太空算力等前沿应用方向。
沐曦这一战略方向看似“无差别的广泛”。但从某些角度说,这一战略也显示出主要方向非常接近国家级的需求网络,这或许也是公司主张“自主可控”的另一层优势。
既然方向正确,那当下能做的就只剩下提前准备。
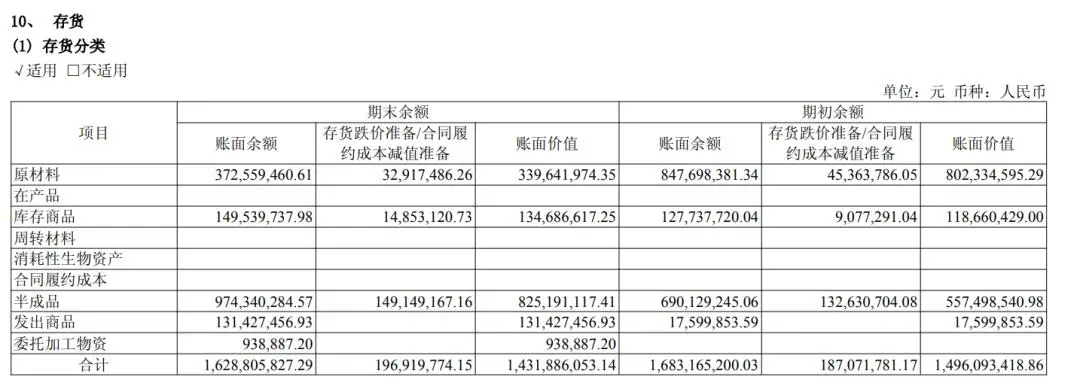
财务数据显示,公司的存货结构已经变了。原材料账面余额8.48亿降到3.73亿,半成品6.90亿升到9.74亿,发出商品0.18亿升到1.31亿。这说明有货已出库但尚未确认收入,下半年可能兑现成收入。此外,公司预付款项从8.34亿升到21.96亿,这部分可以理解为公司向供应商提前订货,确保产能供应。这些开支,使得公司经营活动现金流为−12.97 亿元。
在新业务上,沐曦在今年与优必选共同成立曦选创智,定位是做具身智能端侧专用芯片。虽然公司还没有太过具体的进展,但起码沐曦在物理AI的未来上,给自己留了空间。
当然,这个赛道的竞争者也一点不比 GPU 少。无论是英伟达、高通等国际巨头,还是地瓜机器人这种背靠地平线的国产公司,都在这方面有更强的积累。
上述之外,沐曦的牌还有很多。例如下一代主力C700预计在2027下半年量产;图形渲染的曦彩G100场景指向云游戏与专业渲染;今年7月,搭载沐曦GPU智算载荷的“云尖沐曦号”发射,国产GPU开始在太空做可靠性验证。
国产GPU的叙事,虽然现在看还都是“未来”。但又怎么样呢?
沐曦现在的情况,其实跟每一个国产GPU的创业公司都差不多。行业里所有玩家都需要从芯片、技术方向、工程Knowhow、落地合作等方向追赶。只要公司还在桌上,缺的只是时间。
或许现在的艰难,还需要下一个四年去解题。在这之后,是“沐浴晨曦”。
本文来自微信公众号 “光锥智能”(ID:guangzhui-tech),作者:关注前沿科技的,36氪经授权发布。