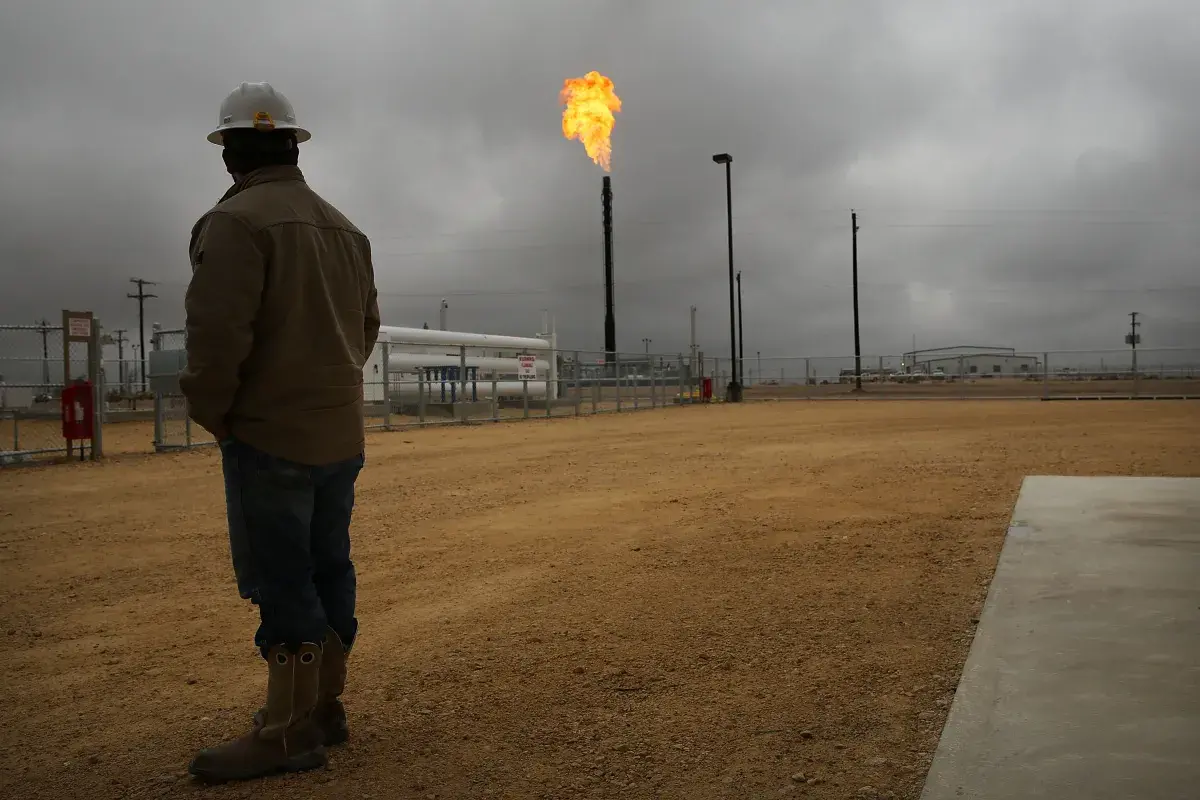
AI热潮正在改写美国的能源版图。据TechCrunch报道,一项最新预测显示,到2035年,美国数据中心的天然气消耗量可能超过德国和日本两个国家的总和,使这一原本被视为“轻资产”的行业,一跃跻身全球最大的天然气消费群体之列。
这不是一句耸动的标题,而是过去两年AI基础设施扩张逻辑的自然延伸:当模型参数、推理请求和训练集群规模以指数级增长时,电力就不再是后台成本,而是决定谁能继续留在牌桌上的核心资源。
一、算力竞赛的“电力账单”
过去,数据中心运营商的选址关键词是“离用户近、离光纤近”。如今,这套逻辑被彻底改写。超大规模云厂商和新兴AI算力公司开始把目光投向电价更低、土地更充裕、并网排队更短的地区——而这类地区往往恰好坐落在天然气资源丰富的州。
训练一个大模型所需的电力,足以让数千户家庭用上一整年;而推理环节一旦接入数以亿计的用户,能耗曲线将变成持续攀升的斜坡,而非一次性峰值。行业普遍预期,未来十年数据中心的负荷增长将从“稳定可预测”转向“陡峭且集中”,这对电网调度提出了近乎苛刻的要求。
当一座园区的用电规模堪比一座中型城市时,能源供应本身就成了产品路线图的一部分。
二、为什么是天然气,而不是风光
可再生能源是长期答案,但在AI数据中心的语境里,它面临两个现实难题:间歇性与并网周期。
太阳能和风能受天气影响,需要配套储能才能提供7×24小时的稳定基荷。而大型电池储能项目从审批到投运往往需要数年,难以匹配AI算力“明年就要上线”的节奏。相比之下,天然气发电机组建设周期更短、启停灵活、可快速扩容,成为填补缺口最现实的选择。
这也带来一个耐人寻味的悖论:一批公开承诺实现“全天候清洁能源”的科技巨头,正在成为推动新增天然气发电装机的重要力量。部分企业选择以“购买可再生能源证书+天然气过渡”的方式维持碳中和叙事,但批评者指出,物理上燃烧的天然气与账面上的绿色凭证之间,存在着难以弥合的落差。
三、“超过德日总和”意味着什么量级
德国与日本都是全球主要的工业经济体,天然气消费长期位居世界前列,涉及化工、钢铁、发电、居民供暖等庞大门类。若一个国家的单一行业部门——数据中心——就能在不到十年内超过这两国之和,其含义已经远超能源行业本身:
其一,美国国内的天然气供需格局将被重新定价。新增工业级需求可能推高批发电价与居民用气成本,使“数据中心是否该为电网升级买单”成为各州公共事业委员会的热门议题。
其二,液化天然气(LNG)出口与内需之间将出现竞争。美国近年来是全球最大的LNG出口国,若国内算力需求持续膨胀,出口码头与数据中心将争夺同一批分子。
其三,碳排放核算的口径将被反复审视。数据中心天然气消耗的攀升,可能使美国在交通与工业减排上取得的进展被部分抵消。
四、真正的瓶颈:电网、许可与社区
即便天然气供应充足,电力也不会自动抵达机柜。变压器、高压输电线路、燃气轮机都存在产能与交付周期的限制,部分关键设备的排期已经延伸到数年之后。并网排队时间过长,正在成为比芯片供应更隐蔽的瓶颈。
与此同时,社区层面的阻力正在上升。居民对噪音、水资源消耗、空气质量与电费上涨的担忧,已在多个州引发听证与诉讼。数据中心从“带来税收的好邻居”变成“抢占公共资源的争议对象”,这种叙事转变可能比技术难题更难化解。
编者按:AI的下一场竞赛,可能在电厂里打响
过去两年,我们习惯用“芯片”和“模型”来度量AI竞赛的胜负。但这份预测提醒我们,真正的硬约束或许来自更底层的地方——一根输气管、一条输电线路、一台排期已满的燃气轮机。
当算力需求以每年翻倍的速度前进,而能源基础设施只能以个位数百分比的速度扩张时,二者之间的缺口终将以某种方式被填补:要么是价格(电费上涨)、要么是政策(补贴与许可改革)、要么是技术(更高效的芯片与冷却方案)。而这三条路径,都不是某一家公司能够独自决定的。
对科技行业而言,这或许意味着一个略显陌生的现实:AI的边界,最终可能不是由算法的智能上限划定,而是由电网的物理上限划定。
本文编译自TechCrunch。
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接