对于东北三省黑吉辽,你会看到两个完全不同的东北。一个是人们熟悉的一面:丰富的东北烤串美食、充满烟火气、低房价/物价,还有一面是人口外流、资本退潮、冰冷的创投氛围、“投资不过山海关”成为创投圈的默认设定。
但宏大的结构叙事之外,又出现了一些微小的裂缝:今年长光卫星斩获50亿元战投,成为东北最耀眼的商业航天项目;2025年东北一级市场年度事件数冲上历史最高区间,尤其本地国资基金活跃度显著提升。
我们相信只有完整的数据才能让更多的事实切片浮出水面。
所以,这不是一篇讲资本故事的文章,而是一次用数据把“东北创投二十年”完整过一遍的尝试,也是对上一篇写东北国资GP发力创投的成果检验报告,我们力求每一个判断,都能在表上找到对应的那一格。
一、总量曲线:宏观持续增长,但经历了两次波峰波谷
按照自然年份来看的看,东北创投这二十五年正好经历了5个五年计划,到十四五期间 (2021-2025年) 东北一级市场融资事件有525起,是2006-2010年的8.5倍,成绩斐然,总体是这样的线性增长曲线图:
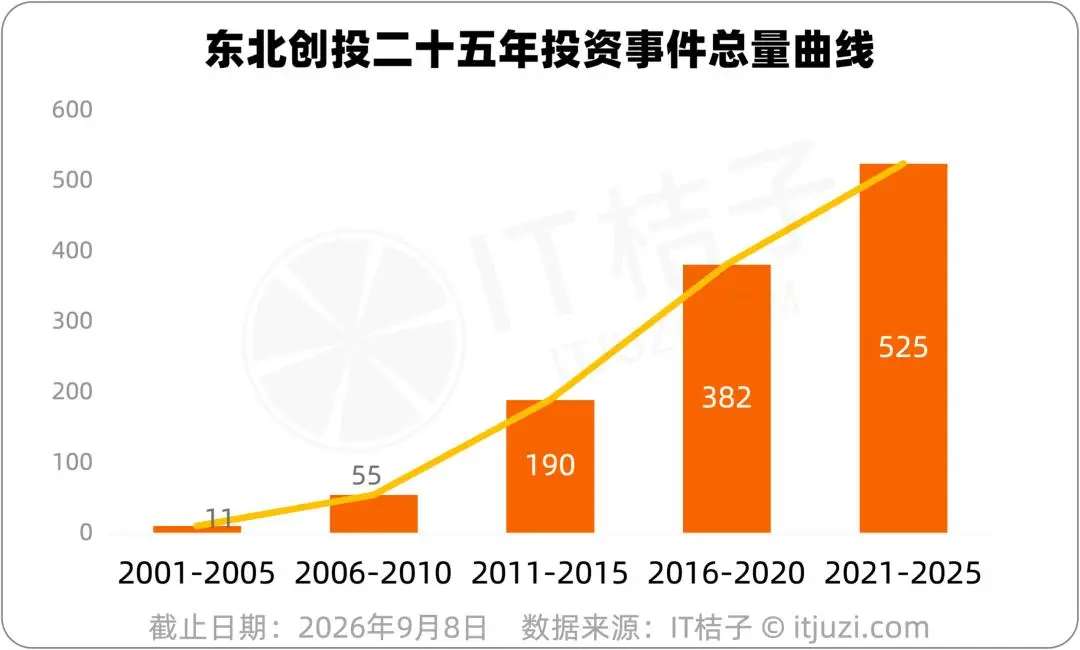
注:仅统计一级市场 (股权融资、并购、战略投资等) ,IPO、新三板等二级事件不计入。2026 年数据截至 9 月初。
但,按照市场周期来看的话,这条长达25年的发展并非是线性的,而是反复的波动,它可以被切成另外的五段,每一段时间长度、表现各不同。
第一段是2001—2010长达十年的“蛮荒期”:10 年累计只有66 笔事件,年均不到7笔,可以说那时候的东北几乎没有“创投”这个概念,融资事件多由本地产业集团主导。
不过,有些全国性的老牌头部机构已经开始有意识地布局东北,如深创投、同创伟业、IDG资本、红杉中国在2008年前后开始试探性进入沈阳、大连等初创项目。
第二段是2011-2013年的“开拓期”:事件数从每年零星的几笔增长到数十笔,有了量变。
第三段是2014—2018年的“双创潮”:事件数从每年43 笔再上一个台阶冲到2016 年的 75 笔,翻倍只用了两年,2018年达到了91笔的高点。主要是前三年正是“大众创业、万众创新”带动全国双创潮流,后来又有 O2O、消费互联网的风口顶点,钱跟着风口走,东北也分到了一杯羹——尽管只是残羹。
接下来是2019—2023 年的“退潮期”,事件数从91 笔一路阴跌到 2022 年的 73 笔,且出手的机构数量也在2023 年出现断崖下降。事件数更能代表整体行业温度,说明东北创投的“体温”在下降,并且经历了一轮新的调整。
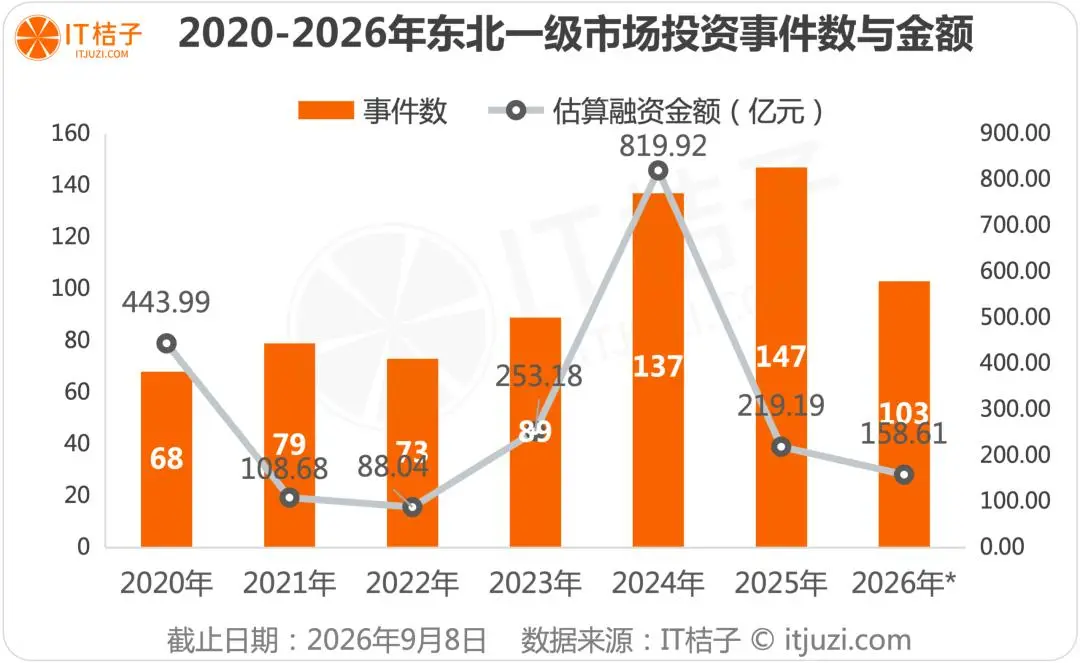
注:部分事件金额未披露,金额为估算统计口径。2024 年金额高点主要由单笔 600 亿元的“大连新达盟”交易贡献。
有点反常的是退潮期的融资金额反而在走高,2020 年高达 444 亿元:这是大连恒力系重组、国企混改等大宗并购撑起来的。金额代表的是规模体量,主要由头部重大事件拉动。
不过,自2024 年起东北就开启了“国资拉动期”:2024年有137 笔、2025年147 笔,再到 2026 年前,8个月有103 笔,已达2025 年全年的 70%。按当前节奏,2026 年全年大概率刷新东北创投二十五年来的单年纪录。
按年均折算,2024 年以来东北一级市场事件密度达到每年约141 笔,是蛮荒期的20 倍、双创潮的2 倍,创下历史最高区间。但这一次的驱动因素,和前几次完全不同。
二、机构生态:机构进进出出,尝试的多,持续留下的少
把近二十年每笔事件的投资方逐个拆开、统计出每年在东北出手的机构数,结果是一条缓慢爬坡、螺旋式上升的曲线:
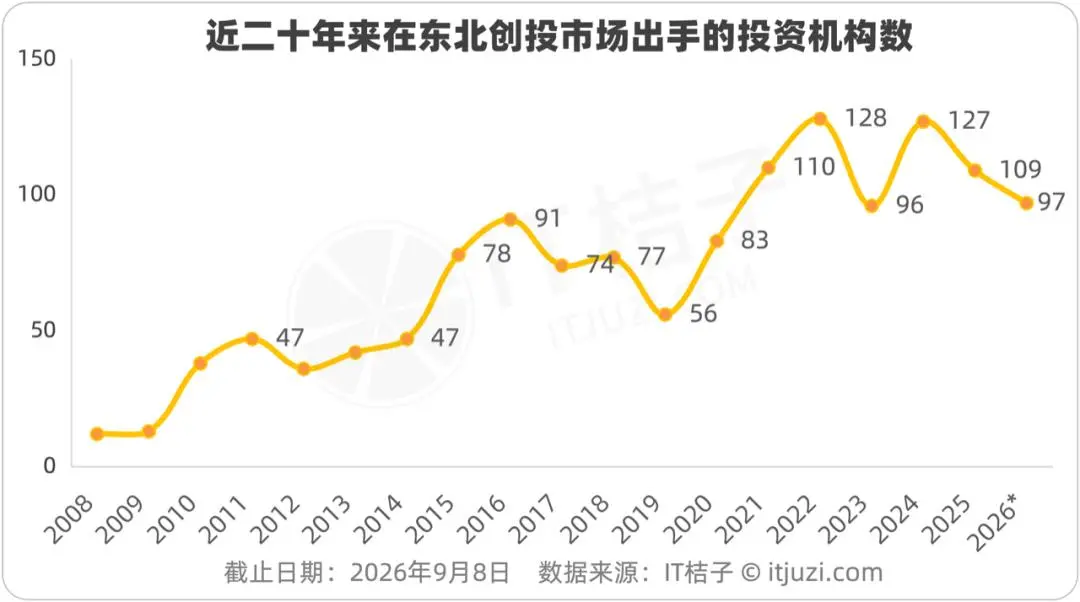
在2014-2016年、2019-2022年、2023-2024年这几个时间段内都有一次明显的抬升过程,而后又经历了一轮下滑。如此往复、循环,在东北出手的投资机构数从二十年前的个位数、到十年前的两位数,再到如今普遍的百余家,整体上已经有了质的跃升。
但我们把这些机构的出手次数拆解来看,发现大部分机构都是“一过性”的投资,试试水而已。
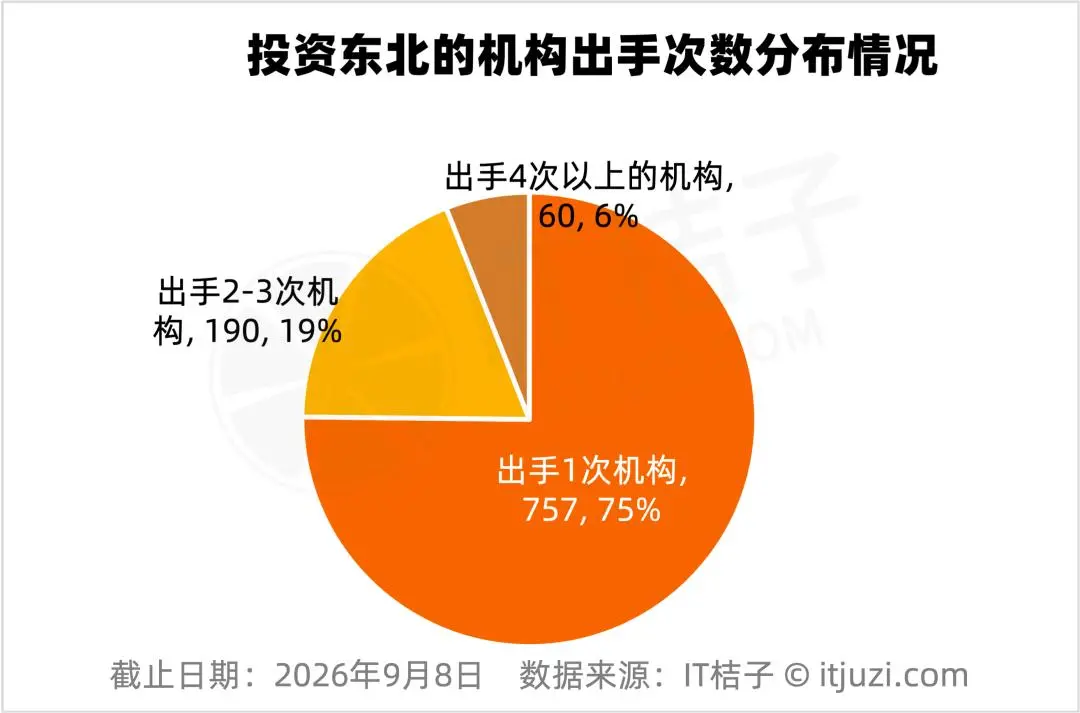
IT桔子数据显示,超过75%的机构仅出手1次,连续出手4次以上的仅有60家机构,仅占6%。
接下来,我们把近六年在东北出手的机构标注阵营,看看市场化VC、国资、产业CVC、外资机构等各自占比与活跃度差异。
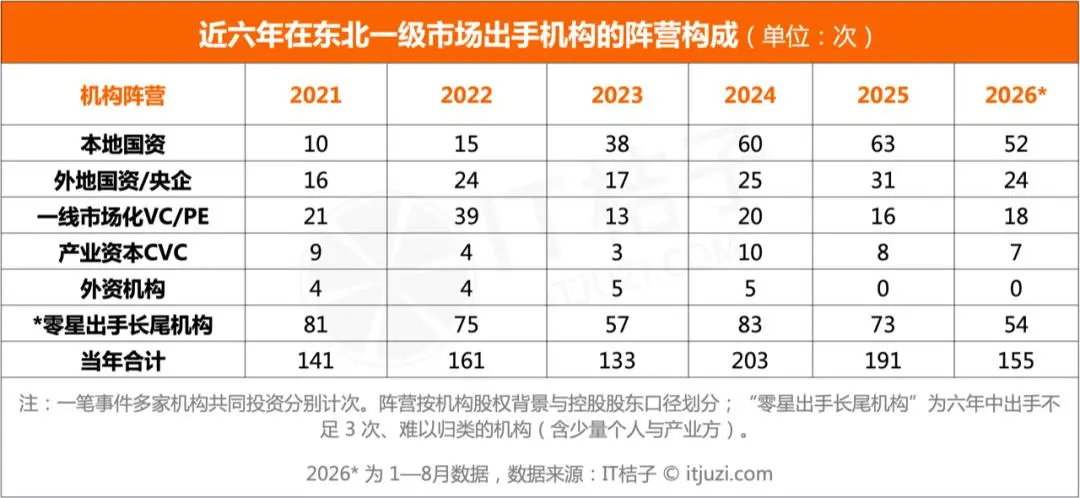
一线市场化VC/PE 的出手机构/次在2022 年还有 39 次,那时高瓴、经纬、云锋们还在沈阳投十月稻田,同创伟业还投了哈尔滨的汽车零部件厂商“爱安特”;到2023年骤降至 13 次,一年之内蒸发三分之二,此后三年再未恢复到20 次以上。
外资的表现更决绝。2021—2024 年,True Ventures、穆巴达拉、Och-Ziff 等外资机构每年还有四到五次出手,其中穆巴达拉在 2022—2024 年连续三年出手,参投十月稻田、大连新达盟等;而在 2025 年、2026 年,外资机构在东北的出手记录是零。
与撤退同步发生的,是本地国资的规模化进场。
本地国资出手人次从2021 年的 10 次涨到 2025 年的 63 次,占比从7.1% 拉到 33.5%,四年间份额翻了近五倍;外地国资与央企系 (深创投、国投系、诚通基金、国家大基金等) 则稳定保持每年16—31 次,构成了东北市场上另一股“体制内买方”。
阵营更替最戏剧性的注脚是:2022 年市场化 VC/PE 出手 39 次、本地国资只有 15 次——市场化是国资的 2.6 倍;2024 年完全反转,本地国资 60 次、市场化 20 次,国资是市场化的 3 倍。两条曲线的转折点发生在2023 年。
而零星出手长尾机构主要是出手不足三次的过路机构、地方产业方与个人投资者。不过,它的厚度六年间也有变薄的趋势,说明东北市场上的“散客资金”同样在撤退。
三、活跃出手方:市场VC逐步退场,本地国资“接棒”
把近六年 (2021—2026年) 和之前十年前 (2010-2020年) 东北一级市场出手次数最多的20 家机构名单拉出来,可以看到活跃的机构也发生了一次比较大的更迭。
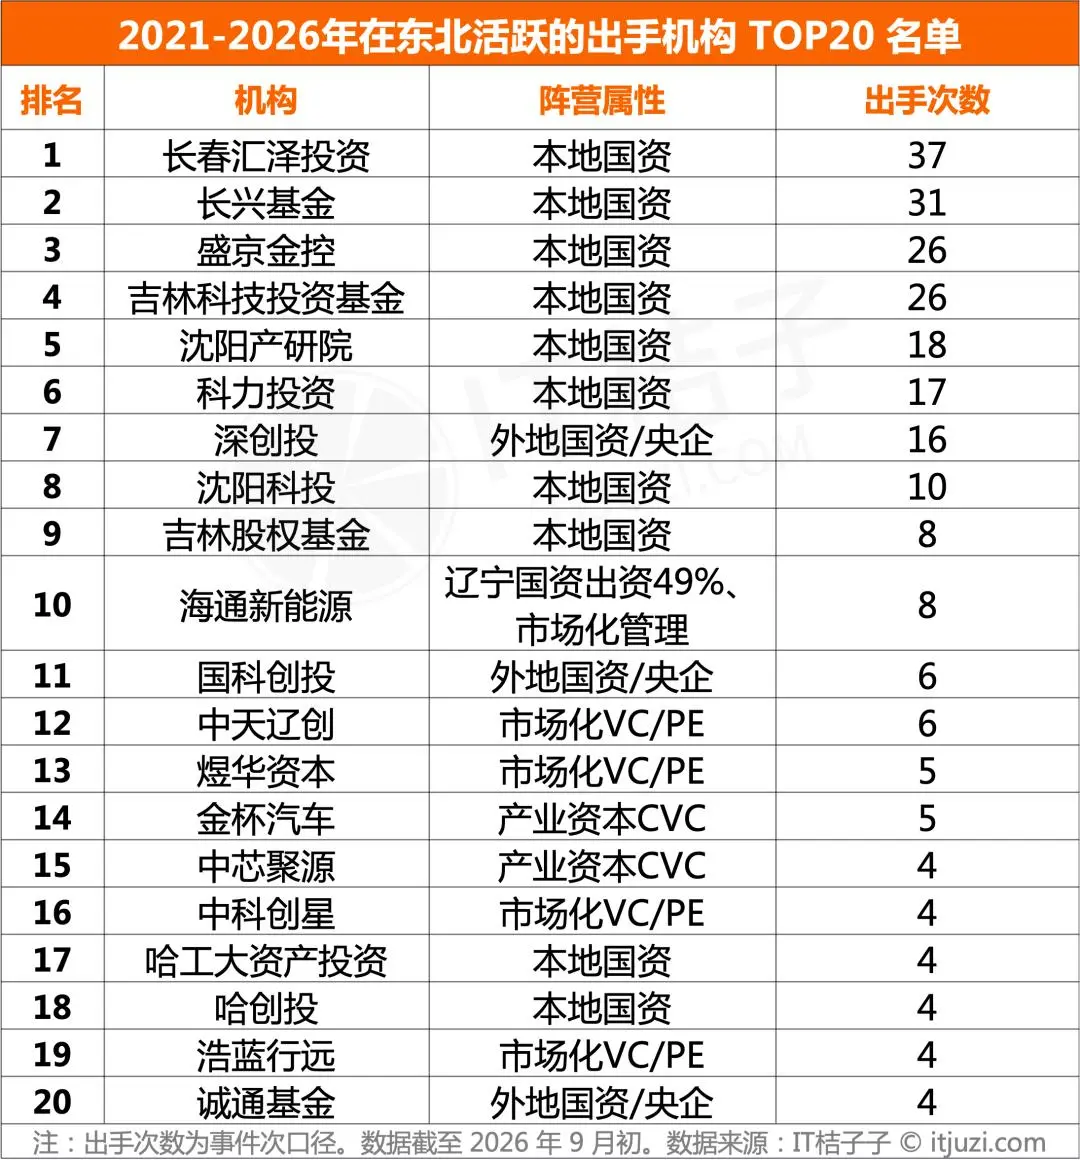
榜单的前六名——长春汇泽投资(37 次)、长兴基金(31 次)、盛京金控(26 次)、吉林科技投资基金(26 次)、沈阳产研院(18 次)、科力投资(17 次)——全部是东三省本地国资。
第七名才轮到深创投(16 次),而深创投本身也是深圳国资背景。TOP20 中本地国资占了 10 席,加上外地国资/央企 4 席,国资系合计14 席,占七成;真正意义上的市场化VC/PE 只有 5 席,且名次大多靠后。
把这张榜单和上一个十年前的东北市场对照,可以称得上是“换血”。
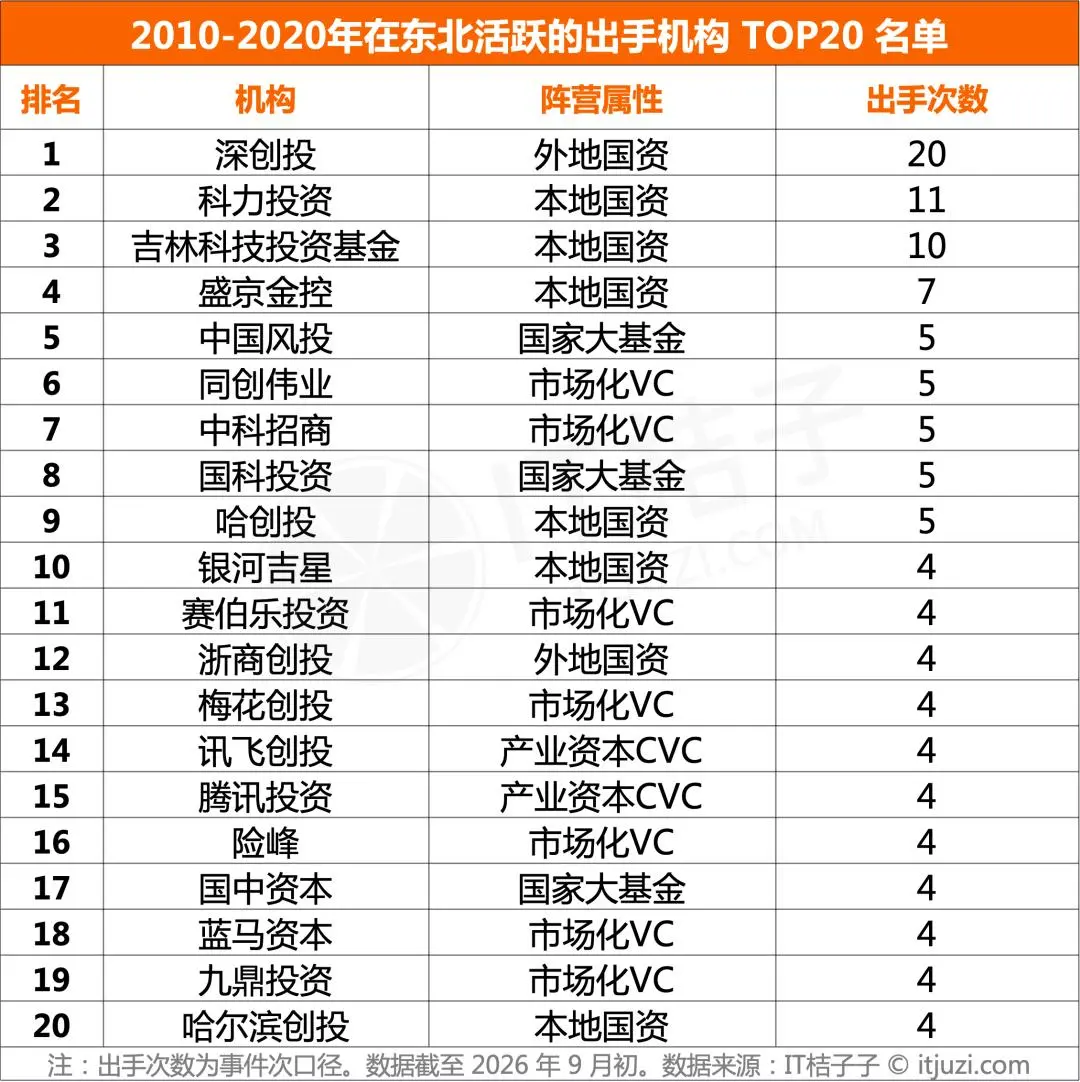
在2010-2020年最活跃的机构是深创投,在东北密集下注20笔,横跨医药健康、汽车、商业航天、新材料、环保等各个行业,主要投资案例包括长光卫星等。深创投大概是投资东北最长情的外地机构,从2007年第一个项目进入东北,直到2026年投资东北投了20年。
可以看到,上面TOP20机构名单中,本地国资出现的席位是6名,远低于现在的10名,且前六名中本地国资机构占三席,国家大基金中国风投占一席,另外还有市场的VC机构同创伟业、中科招商都比较活跃。
在2010-2020年期间,赛伯乐投资、梅花创投、险峰、蓝马资本、九鼎投资这些比较偏早期投资的一线市场化VC机构在2020年前在东北出手了4次以上,而这些年却鲜少见到他们的身影了。像红杉、高瓴创投这类全国性机构的最后一次东北出手基本停在2022 年。腾讯最后一次在东北的公开投资发生在2018年,讯飞创投2023年在东北还有出手。
回看今天的榜单,是一群名字里带着“长兴”“盛京”“科力”的本地国资 GP。它们的共同画像是:母基金或直接股东是省市两级财政或国资委,注册地全部在东北,投资半径以省内为主,出手以天使轮、A 轮的早期项目为主。
根据IT桔子统计,在2026年出手投资东北的97家机构中,就有43家是首年的新进投资放,占比近半;还有一半是过去几年曾布局过又重新返场的老面孔,有54家。
也就说在所有投过东北的近千家机构里,2026 年仍在出手的只剩54家左右,其中本地国资16 家、外地国资/央企20 家、市场化 VC/PE有12家、CVC有6家。曾经的“路过式投资”淡出后,留下来持续下注的还是太少了。
四:冷思考:护盘不等于繁荣,国资的KPI之外还需要市场接力者
从更长的历史周期来看,数据呈现了东北创投发展好的一面,但这种向好的驱动力主要依赖国资托底,而非民营资本活跃。
第一个提醒:这是一次“结构性回暖”,而非“全面回暖”。
只看总数,2025年东北事件总量创新高,市场看起来更好;但拆开结构一看,靠的是国资人次的单边拉升;而且总的出手机构较上一年还减少��,尤其市场化VC/PE 的出手缩水严重,外资两年零出手,这些结构性的差异值得警惕。
第二个提醒:苗圃有了,接力者还没来。
2026年东北早期投资事件占比达到 66% ,换句话说,B 轮以后的项目在东北本地依然面临“后续融资难”。IT桔子数据显示,近六年东北B轮及以上事件合计不足百起,很多国资投出来的好苗子,长大之后的轮次仍要跑到北京、长三角去完成。
国资能解决“从0到1”,但“从1到100”需要更多市场化资本接力,否则东北创投难以形成可持续的生态。
第三个提醒:警惕“自我循环”。
当出手方、被投方、LP 三方都指向同一个体制时,市场容易变成左手投右手:考核报表上是产业培育,但如果项目长期只有国资接国资,价格发现和退出通道都会失灵。
二十五年,东北创投从蛮荒走到双创、走过了波峰、谷底,如今在国资拉动下站上历史最高的水位线。下一个五年的问题是:当苗圃里的树苗长成大树时,能否留住它们在本地的土壤里继续生长。
本文来自微信公众号“IT桔子”(ID:itjuzi521),作者:吴梅梅,36氪经授权发布。