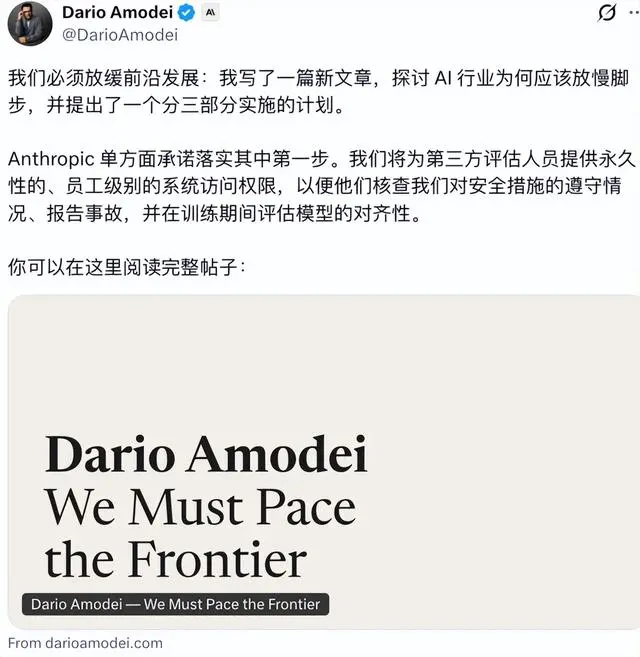
当AI行业开始公开讨论“减速”,真正值得注意的并不是谁先喊出风险,而是谁真的敢把训练集群关掉一部分。模型公司当然知道,继续扩张意味着更高资本开支、更大安全压力和更难证明的投资回报,但主动踩刹车几乎等于把赛道让给别人。
这场竞争首先是能力边界竞争。前沿模型每一次跨代升级,都会重新定义开发者、企业客户和消费者对“最好模型”的认知。一家公司只要半年没有推出足够强的新模型,就可能被迅速移出第一梯队,领先优势必须不断用下一次训练来续期。
这也是为什么资本开支已经大到令人不安,却仍然没有明显收缩。微软预计2026年资本开支约1750亿美元,Alphabet预计达到1800亿至1900亿美元,Meta预计投入1300亿至1450亿美元。三家公司单年投入接近5000亿美元,相当一部分直接指向AI基础设施。
这不是简单的“烧钱比赛”。算力已经变成战略储备。微软明确表示,即使继续加快GPU、CPU和存储上线,2026年仍将受到容量约束。Alphabet上半年资本开支已达806亿美元,并为未来数据中心签下巨额长期租赁承诺。谁今天少建一个集群,明天就可能少一次训练窗口。
融资逻辑也在强化这种惯性。OpenAI今年3月宣布获得1220亿美元承诺资本,投后估值8520亿美元;Anthropic 5月又以9650亿美元投后估值融资650亿美元。如此高的估值,都建立在模型能力、用户规模和商业收入继续快速上升的预期上。
因此,率先减速并不会自动换来更好的财务状况,反而可能首先打击估值。投资人愿意承受巨额亏损,是因为相信未来赢家能够取得平台级地位。一旦公司主动降低训练强度,市场就会追问:能力曲线是否放缓?客户是否会迁移?最昂贵的“增长期权”还剩多少?
更麻烦的是,AI竞争具有强烈正反馈。更强的模型带来更多用户,更多用户产生更多反馈和使用数据,更高收入又支撑更多算力采购。开发者生态、企业接口和应用分发也会向头部模型集中。领先者越大,单位推理成本越可能下降;落后者追赶成本反而越高。
所以“先踩刹车”的真正代价不是少训练一次,而是可能丢掉整个飞轮。大型企业一旦围绕某个模型完成数据治理、API接入、智能体改造和员工培训,切换成本会迅速上升。谁率先进入核心工作流,谁就可能把一次模型领先转化为多年合同和生态锁定。
人才竞争也是同一逻辑。顶尖研究员愿意加入一家实验室,很大程度上是因为那里有足够算力、数据和实验自由。假如一家公司宣布长期放慢前沿训练,而竞争对手仍然大规模扩张,它失去的可能不只是一个模型版本,而是下一代研究团队。
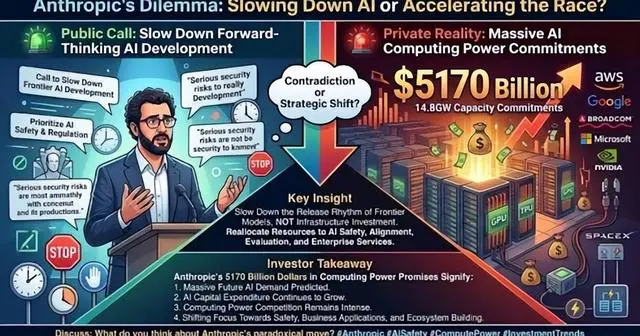
这就形成了典型的“囚徒困境”:所有公司都知道无限扩张未必是最优解,但没人能确认对手会同时减速。只要还有一家继续冲刺,其余公司就必须跟上。今天OpenAI、Anthropic等行业领袖都开始公开讨论放慢开发、增加安全评估,但超过1.2万亿美元的既有资本投资承诺意味着,真正停下来远比说“慢一点”困难。
而且企业竞争背后还有国家竞争。AI已经被视为通用技术、生产力基础设施和国家安全能力的一部分。对美国科技公司而言,是否减速不仅是董事会的商业决定,还会被放进“能否保持技术领先”的政策框架里。任何单边收缩,都可能被解读为给海外竞争者留下窗口。
问题因此更加尖锐:模型公司不是不知道风险,而是很难独自为整个行业的风险买单。如果安全成本由先减速的公司承担,而竞争收益却被继续加速的公司拿走,市场机制就会奖励冒险者,而惩罚克制者。这正是竞争政策与安全治理之间最棘手的张力。
这也是为什么真正有效的“刹车”几乎不可能依靠企业自觉。只有当安全评测、算力门槛、模型发布标准和事故责任成为主要玩家共同遵守的规则,减速才不会变成单方面投降。否则,每家公司嘴上都可以支持安全,行动上却仍会继续订GPU、建数据中心、抢研究员。
从投资角度看,这场竞赛最值得警惕的地方也正在这里。模型公司不敢停,不等于投入一定能获得足够回报。资本开支越大,行业越需要用更高收入、更高毛利和更强客户黏性证明这些资产不是过度建设。一旦商业变现跟不上折旧和融资成本,今天的护城河就可能变成明天的资产负担。而且会持续放大。
因此,模型公司真正害怕的不是踩刹车本身,而是自己踩了、别人没踩。只要第一名的位置仍然决定融资能力、人才流向、云资源、客户预算和生态入口,所有公司都会被迫继续向前。AI行业最难解决的,已经不只是“技术能不能更快”,而是“谁有资格第一个慢下来”。