9月14日,美联储还没公布利率决定,AI巨头却先给美股出了一道难题。万亿美元级别的投资,押注的是AI不断加速。现在,最了解这项技术的人开始呼吁放慢脚步。已经为未来增长支付高价的投资者,会继续等,还是先撤退?
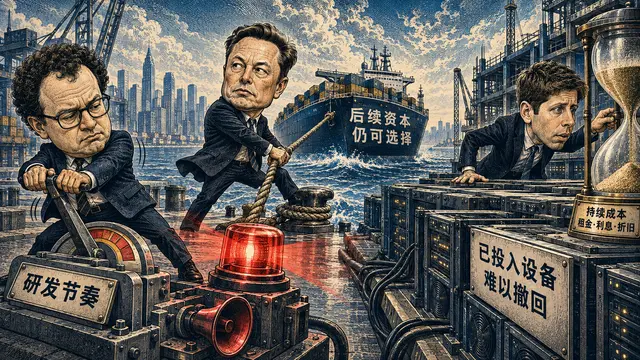
9月14日,就在华尔街等待本周美联储决议和石油供应链不确定刺激油价上升之际,周末传来的AI降速倡议,让AI投资多了一层悬念。借款要付多少利息还没定,未来收入能否按时兑现,又需要重算。股票可以迅速重新报价,已经开工的机房和签下的付款合同,却很难跟着转身。
9月12日,Anthropic首席执行官阿莫代伊发文提出,“我们必须放慢提升AI模型能力的速度。”随后,马斯克与OpenAI首席执行官奥尔特曼相继表示支持。他们讨论的是继续研发、为安全研究和评估留出时间。对提前押注增长的资本而言,多等的这段时间,却可能需要重新开价。
这份增长期待背后,是万亿美元级别的建设需求。麦肯锡2025年测算,到2030年,全球满足AI需求的数据中心投资可能需要约5.2万亿美元。这是未来需求的情景估算,尚未投入的部分,还要靠企业、股东和贷款人逐笔作出决定。
因此,AI资本的撤退可能先从两种动作出现。持有AI相关股票的基金降低仓位,愿意接手的投资者要求更低价格。与此同时,准备投资算力项目的出资方推迟决定,要求先看到客户和收入,再承担下一阶段建设成本。

两种动作会在企业下一次融资时相遇。股权估值降低,企业筹集同样金额就需要让出更多股份。贷款人若也提高要求,原来计划一次建成的数据中心,就可能改成分期建设。
已有投资的处境更加棘手。基金可以卖出股票,数据中心却很难把已购设备按原价退回去。项目经营者仍需支付租金和利息,设备也在折旧。如果客户收入晚于预计,项目需要追加资本的时候,恰好可能遇上新出资方更加谨慎。
争取这批投资者的,还有美国财政部。财政部预计今年第三季度向私人市场净借款7390亿美元。IMF今年4月的报告则显示,大型云服务商自2025年初以来已通过债券融资超过1000亿美元,保险资金和私人信贷也在参与AI基础设施融资。
这正接上BWC中文网关于承接力的研判。美国财政部与AI建设方,需要争取部分相同机构的持续投入。一家机构可以买美国国债,也可以投资AI企业债。当AI项目的收入前景变得难以判断,投资者就会重新比较两者的回报与风险。
对华盛顿而言,这场选择有两面的后果。AI新增融资减少,可能缓解美国国债争取资金的压力。可如果资本退缩带来项目停建、设备订单减少,美国期待的新增投资与未来生产率也会受影响。债券融资压力有所减轻,代价却可能落在未来增长上。
因此,BWC中文网财经团队判断,华盛顿更有动力维持有实际需求支撑的AI建设。白宫2025年已推出加快数据中心审批、推动相关金融支持的政策。如果资本进一步退缩,观察这些支持是否落实或扩大,比猜测美联储会不会为AI降息更有依据。

决定这场警报会不会变成资本撤退的,是降速如何进入商业安排。现有模型仍能提供收费服务,日常使用同样消耗算力。如果这些需求继续增长,客户订单就能支持相应建设。投资者要重新区分的,是哪些项目已有收入支撑,哪些仍依赖下一代技术带来的增长。
接下来要看云服务商是否调整建设预算、客户是否推迟芯片与算力订单,以及项目出资方是否收紧后续投入。合同与预算的变化,才会把股票市场的担忧传进企业收入。
万亿美元AI押注最需要警惕的,是旧投入尚未收回,新资本却要求先看到回报再进场。美国既需要投资者接住今天的债务,也需要资本建出明天的增长。这场撤退如果发生,最难消化的压力,将落在那些设备已经买好、下一笔融资却尚未落实的项目上。(完)
说明:本文属BWC中文网独家原创分析与观点,不构成投资建议。